AI-анализ облигаций: как устроено и почему не заменяет ИИР
BondScan
Материал подготовлен с помощью AI и проверен редактором.
Почему инвесторы всё чаще спрашивают про AI-анализ облигаций
Частный инвестор открывает приложение брокера и видит сотни выпусков. У каждого свой купонный доход, своя дата погашения, свой кредитный рейтинг и свой спред к безрисковой кривой. Вручную сравнить десяток бумаг - это часы таблиц и формул. Закономерно возникает вопрос: может ли искусственный интеллект взять эту рутину на себя?
Короткий ответ - да, часть рутины алгоритм берёт. Но есть граница, которую машина не перешагнет без вас. В этой статье мы разберём, как на самом деле устроен AI-анализ облигаций, на каких расчётах он держится и почему он не заменяет индивидуальный инвестиционный рейтинг (ИИР) - вашу личную оценку риска и цели.
Что такое AI-анализ облигаций
Под AI-анализом облигаций понимают автоматизированную обработку выпусков с помощью моделей машинного обучения и правил. Система берёт сырые данные по эмитентам и быстро выдаёт сравнимые оценки. Главная ценность не в том, что ИИ "думает" как аналитик, а в том, что он масштабирует уже известную финансовую логику на тысячи бумаг за секунды.
Из чего состоит типичная система
Современный скоринг-движок обычно включает три слоя:
- Парсинг и нормализация данных. Алгоритм собирает параметры выпуска: номинал, ставку купона, даты оферт, рейтинги агентств.
- Расчётное ядро. Здесь считаются классические метрики - YTM (доходность к погашению), дюрация, модифицированная дюрация, выпуклость.
- Модель оценки риска. Машинное обучение ранжирует эмитентов по вероятности дефолта, опираясь на исторические паттерны отчётности.
Важно понимать: первые два слоя - это строгая математика, а третий - вероятностная надстройка. Именно третий слой чаще всего называют "умным", хотя его вывод всегда строится на допущениях.
Какие параметры считает алгоритм
Любой честный AI-анализ облигаций опирается на проверенные количественные показатели. Без них модель превращается в чёрный ящик, которому нельзя доверять.
YTM и дюрация: фундамент расчёта
YTM (Yield to Maturity) - это доходность к погашению, то есть внутренняя норма доходности, при которой сумма дисконтированных денежных потоков по облигации равна её текущей цене. Формула требует подбора ставки, поэтому алгоритмы решают её численно.
Пример. Облигация с номиналом 1000 рублей торгуется по 950, купон 8% годовых (выплата раз в полгода по 40 рублей), до погашения 3 года. Денежные потоки: 6 купонов по 40 и тело 1000 в конце. При цене 950 алгоритм подбирает ставку дисконтирования около 10,2% годовых. Это и есть YTM - он выше купона, потому что бумага куплена с дисконтом.
Дюрация показывает чувствительность цены облигации к изменению ставок. Если дюрация равна 2,5 года, то при росте рыночной доходности на 1 пункт цена упадёт примерно на 2,5%. Для портфеля из нескольких выпусков алгоритм считает средневзвешенную дюрацию - это ключевой риск-показатель.
Кредитный рейтинг и спред
Кредитный рейтинг эмитента - база для оценки дефолтного риска. AI-система берёт рейтинги агентств (или строит собственные) и сравнивает их с доходностью. Спред - это разница между доходностью облигации и безрисковой ставкой (обычно ОФЗ). Широкий спред сигнализирует о премии за риск.
Жизненный кейс. Инвестор видит две бумаги с похожим YTM около 11%. У первой спред к ОФЗ 2%, у второй - 5%. Алгоритм подсветит вторую как рискованную: рынок требует вдвое большую премию. Без спреда инвестор мог бы решить, что бумаги равноценны. AI-анализ облигаций именно в этом и помогает - сразу видна цена риска.
Где алгоритм объективно полезен
- Скоринг большого числа выпусков. Человек не сравнит 500 бумаг вручную, ИИ - за минуту.
- Контроль параметров эмитента. Модель отслеживает изменения отчётности и сигнализирует о деградации метрик.
- Автоматическое ранжирование по цели. Задали фильтр "дюрация до 2 лет и спред до 3%" - получили короткий список.
- Поиск аномалий. Алгоритм замечает выпуски с необычно высоким купонным доходом при низком рейтинге - повод проверить вручную.
Это именно та рутина, которую машине стоит отдать. Она считает быстрее, не устаёт и не пропускает очевидные расхождения.
Почему AI не заменяет ИИР
Индивидуальный инвестиционный рейтинг (ИИР) - это ваша личная оценка бумаги с учётом целей, горизонта и толерантности к риску. И вот три причины, почему алгоритм её не заменит.
1. Модель не знает вашей цели
AI-анализ облигаций ранжирует по общим критериям. Но одному инвестору нужна ликвидность через месяц, а другому - стабильный купонный доход на 10 лет. Для первого длинная дюрация - риск, для второго - норма. Машина не видит вашего горизонта, пока вы его не зададите, и даже тогда она не несёт ответственности за итог.
2. Рейтинги отстают от реальности
Кредитный рейтинг агентств меняется медленно. История знает случаи, когда эмитент терял платёжеспособность через недели после подтверждения инвестиционного рейтинга. Модель, обученная на прошлом, плохо предсказывает редкие шоки. Ваш ИИР может учесть новость, которой ещё нет в данных, - например, смену собственника или судебный иск.
3. Спред не объясняет причину
Широкий спред говорит "здесь риск", но не говорит почему. Это может быть временная неликвидность или реальная угроза дефолта. ИИ подсветит отклонение, а решение - покупать, ждать или бежать - остаётся за вами. ИИР и есть этот слой суждения, который алгоритм не воспроизводит.
Практический пример: два эмитента, один фильтр
Допустим, алгоритм отобрал два выпуска для консервативного портфеля:
- Облигация А: YTM 9,5%, дюрация 1,8 года, рейтинг ВВВ, спред 1,8%.
- Облигация Б: YTM 10,1%, дюрация 4,6 года, рейтинг ВВ+, спред 3,9%.
По чистой доходности Б выглядит лучше. Но AI-анализ облигаций честно покажет: дюрация почти в три раза выше, значит при росте ставок цена Б упадёт сильнее. И спред в два раза шире - рынок боится этого эмитента. Ваш ИИР здесь решает: готовы ли вы к волатильности ради лишних 0,6% годовых. Без этого суждения цифры бессмысленны.
Как совмещать машину и собственный рейтинг
Рабочая схема такая:
- Используйте AI-анализ облигаций для первичного отбора и расчёта метрик.
- Проверяйте спред и кредитный рейтинг на предмет аномалий.
- Смотрите дюрацию сквозь призму своего горизонта.
- Формируйте ИИР вручную: подходит бумага вашей цели или нет.
Алгоритм - это усилитель внимания, а не замена решению. Он экономит часы на рутине и страхует от опечаток в расчётах, но финальную ответственность за портфель несёте вы.
Заключение
AI-анализ облигаций прочно вошёл в инструментарий частного инвестора. Он быстро считает YTM, дюрацию, купонный доход и спред, ранжирует эмитентов и подсвечивает риски. Но он остаётся количественным слоем: машина не знает ваших целей, не предвидит редких шоков и не объясняет причину каждого отклонения. Поэтому индивидуальный инвестиционный рейтинг остаётся необходимым финалом любого разбора - именно он превращает сырые цифры в решение.
Быстро отследить параметры облигаций и сравнить бумаги можно с помощью ИИ-скоринга BondScan.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
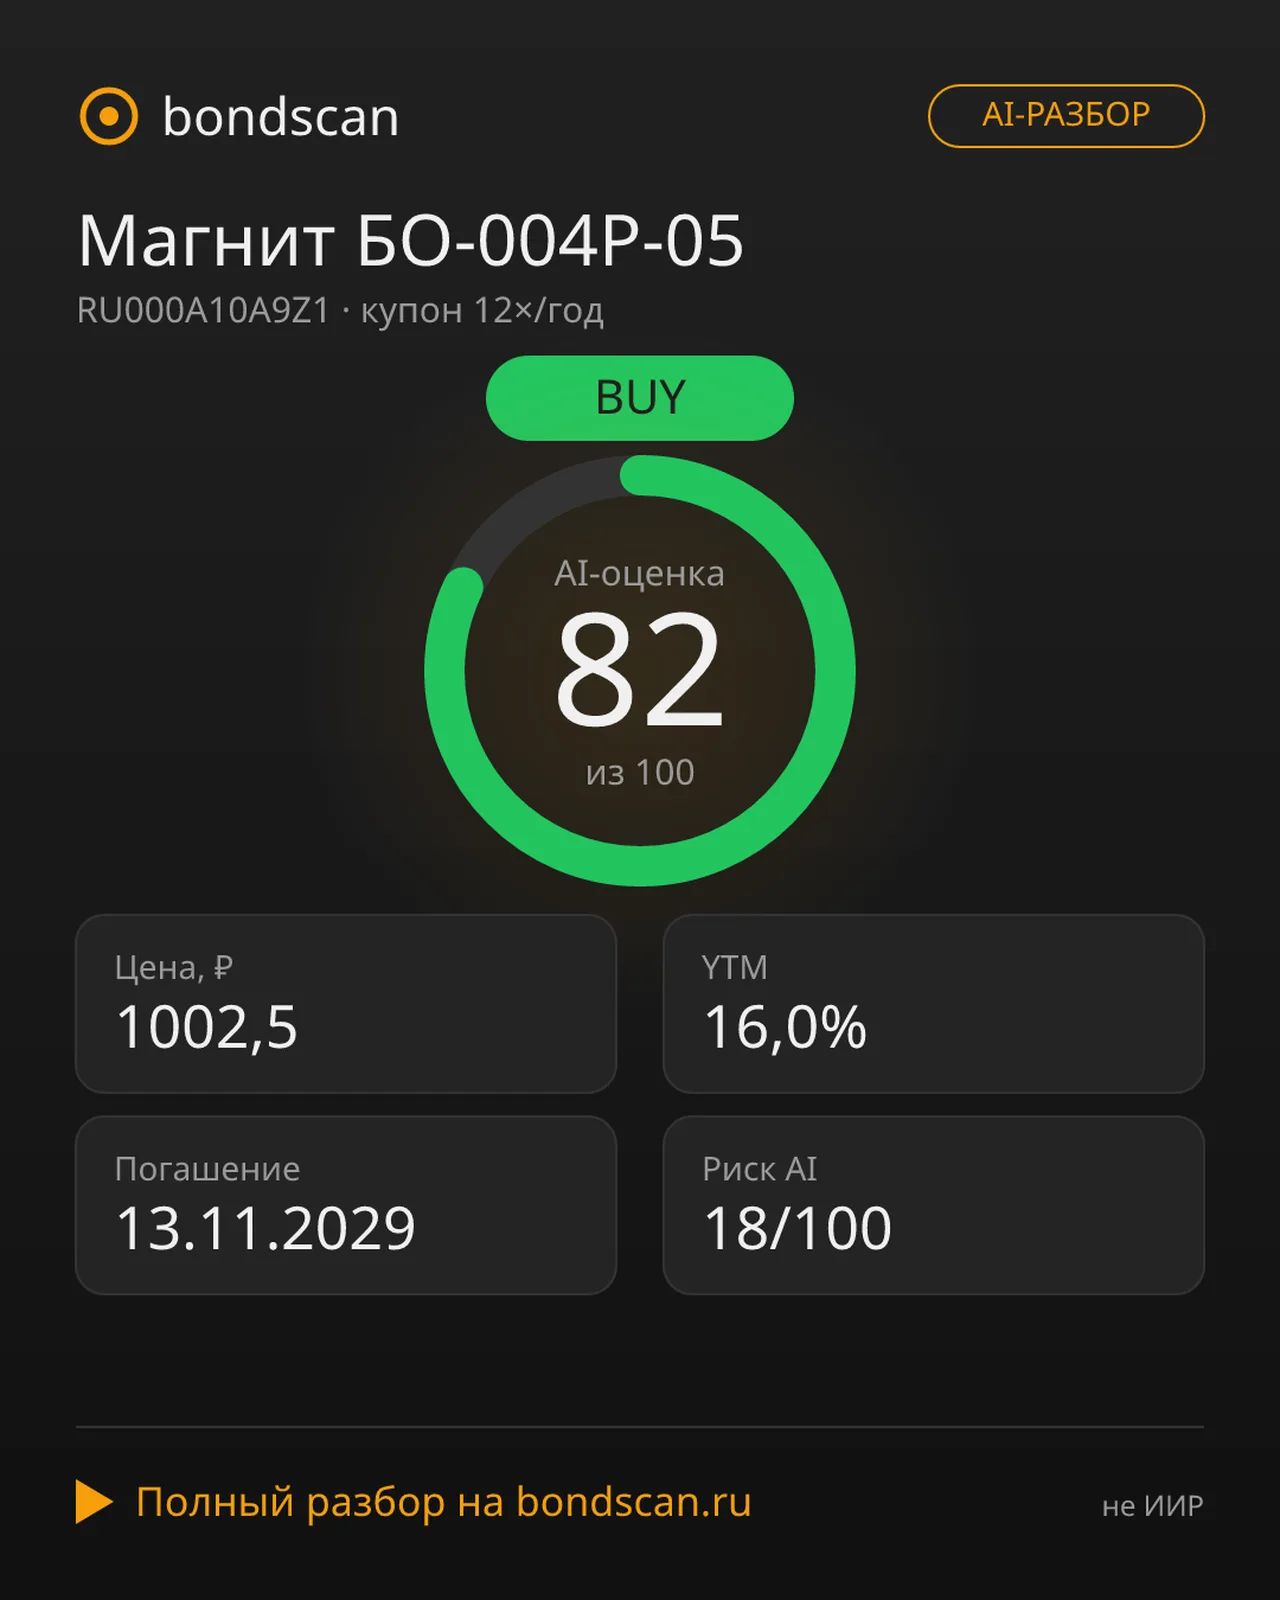
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
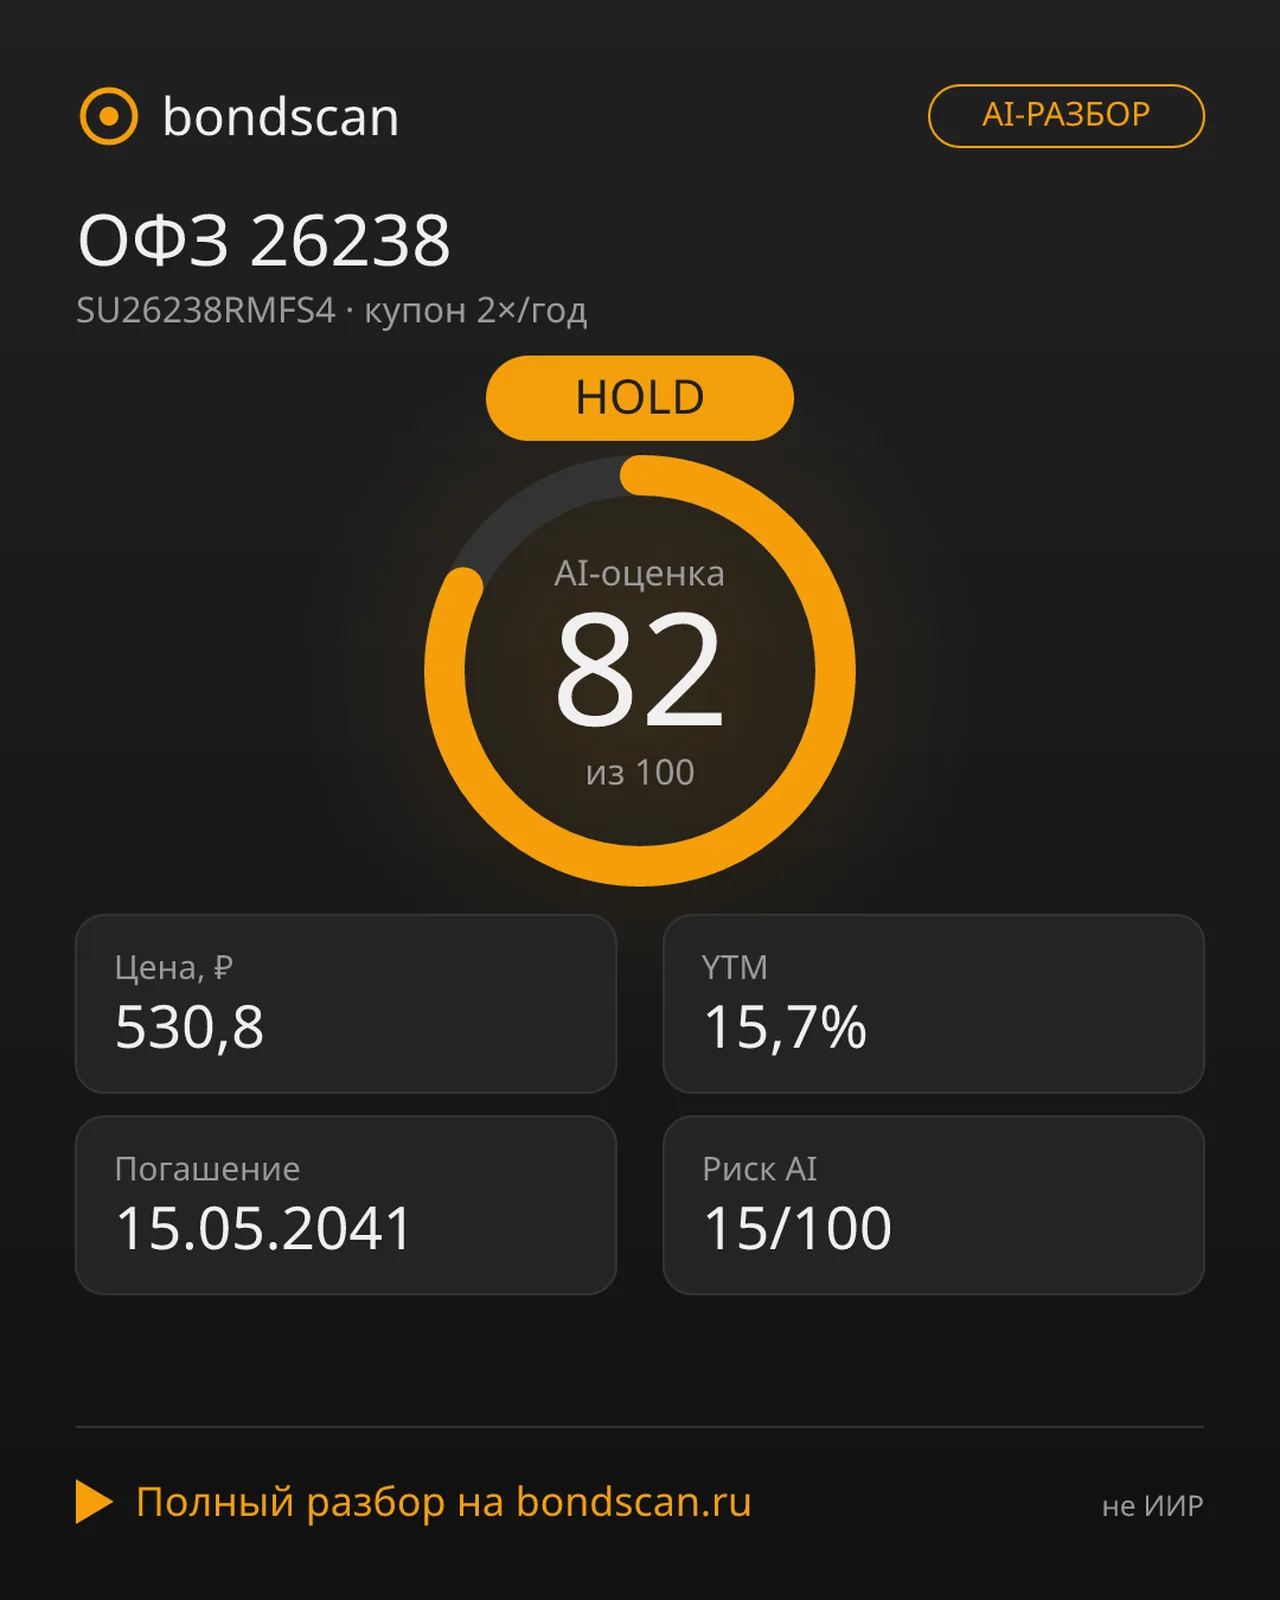
ОФЗ 26238: суверенный долг с доходностью 15,7% до 2041 года
Анализ ОФЗ 26238: доходность к погашению 15,7%, дисконт 46,9% к номиналу. Вердикт AI: HOLD. Полный разбор рисков и возможностей.
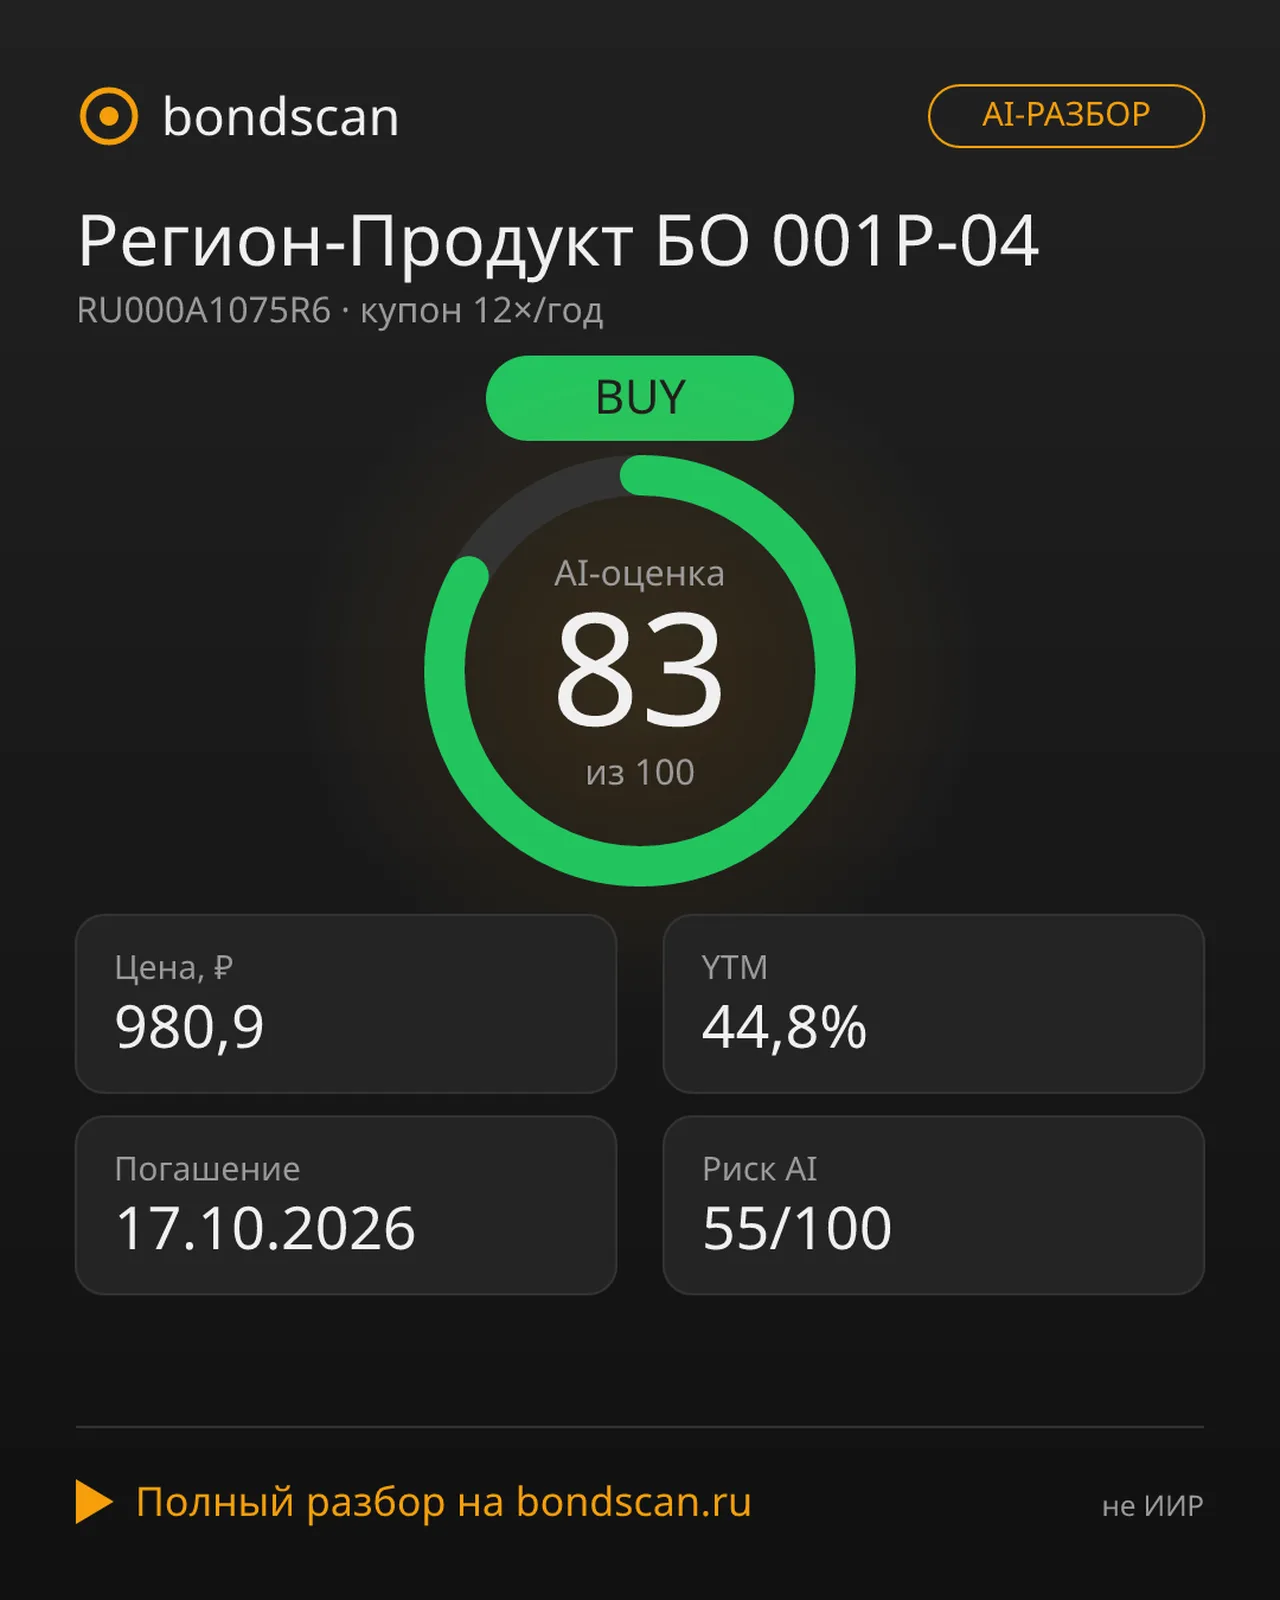
RU000A1075R6 - Регион-Продукт БО 001Р-04: доходность 31% при дюрации 1,1 года
Анализ муниципальной облигации Регион-Продукт БО 001Р-04: YTM 31%, дисконт 1,9%, короткая дюрация. Вердикт AI: BUY. Подробный разбор рисков и доходности.
BondScan