Калькулятор доходности облигаций: зачем нужен и где посчитать в 2026 году
BondScan
Материал подготовлен с помощью AI и проверен редактором.

Почему новичок и опытный инвестор считают доходность по-разному
Инвестор видит в приложении брокера строку: «купон 12%» и радуется. Но реальная отдача от вложений почти всегда отличается от заявленной ставки купона. Бумага куплена с дисконтом или премией к номиналу, до погашения осталось пять лет, а ставка в экономике уже выросла. Как понять, сколько вы действительно заработаете? Здесь и появляется калькулятор доходности облигаций - инструмент, который превращает разрозненные параметры выпуска в понятную цифру.
Без расчёта инвестор рискует купить бумагу, которая на бумаге выглядит выгодной, но после налогов и переоценки даст меньше банковского вклада. Калькулятор нужен, чтобы сравнивать разные выпуски честно, в одних единицах измерения.
Что такое доходность облигации на самом деле
Доходность - это годовая эффективная ставка возврата, учитывающая все потоки денег: купоны, разницу между ценой покупки и номиналом, время до погашения. Она отвечает на единственный важный вопрос: «Какую ставку я получу в пересчёте на год, если держу бумагу до конца?»
Основные виды доходности
- Купонный доход - фиксированный процент от номинала, который эмитент платит периодически. Это не доходность, а лишь один из её компонентов.
- Текущая доходность - отношение годового купона к рыночной цене. Простая, но грубая оценка.
- YTM (Yield to Maturity) - доходность к погашению. Главная метрика, которую считает любой серьёзный калькулятор.
Почему YTM важнее ставки купона
YTM показывает внутреннюю норму доходности всей цепочки выплат с учётом того, что вы купили бумагу не по номиналу. Если облигация стоит 95% от номинала, вы дополнительно заработаете 5% при погашении. Если стоит 105%, часть дохода «съедается» переплатой. YTM сводит всё это в одну цифру.
Зачем нужен калькулятор: 4 практические задачи
1. Честное сравнение разных выпусков
Две облигации: одна с купоном 10% торгуется по номиналу, вторая с купоном 8% - по 92% от номинала. Без калькулятора кажется, что первая выгоднее. Но YTM второй может быть выше за счёт дисконта. Калькулятор снимает этот обман зрения.
2. Оценка риска через дюрацию
Дюрация - мера чувствительности цены облигации к изменению рыночной ставки. Чем выше дюрация, тем сильнее бумага подешевеет при росте ставок. Калькулятор часто считает дюрацию рядом с доходностью, и это спасает портфель от неприятных сюрпризов.
3. Учёт налогов и комиссий
Хороший калькулятор позволяет вычесть НДФЛ (в РФ базовая ставка 13-15%) и брокерские издержки, показывая «чистую» доходность на руки.
4. Проверка справедливости цены
Понимая доходность, вы видите, заложен ли в цену адекватный спред за риск. Если доходность корпоративной бумаги почти равна ОФЗ, а кредитный рейтинг эмитента сомнительный - это сигнал к осторожности.
Как устроен расчёт: разбираем на примере
Допустим, вы рассматриваете облигацию со следующими параметрами:
- Номинал: 1000 рублей
- Рыночная цена: 950 рублей (дисконт)
- Купон: 8% годовых, выплата раз в полгода (40 рублей каждые 6 месяцев)
- До погашения: 3 года
Шаги в калькуляторе:
- Вводим цену покупки (950) и номинал (1000).
- Указываем купонную ставку и частоту выплат.
- Задаём дату погашения.
- Получаем YTM.
В этом примере инвестор получает купонный поток 80 рублей в год плюс 50 рублей разницы цены при погашении, распределённой на 3 года. Итоговая YTM окажется выше 8%, примерно около 10,3%. Так калькулятор показывает реальную картину.
Жизненный кейс: выбор между банком и облигацией
Анна, частный инвестор, сравнивала вклад под 12% и корпоративную облигацию с купоном 11%. Калькулятор показал YTM облигации 13,5% благодаря покупке с дисконтом. После вычета налога чистая доходность составила 11,5%, что почти сравнялось с вкладом, но дало ликвидность - бумагу можно продать в любой момент. Без расчёта Анна выбрала бы вклад вслепую.
Где посчитать доходность: обзор вариантов
Терминалы брокеров
Крупные брокеры встроили калькуляторы прямо в карточку бумаги. Плюс - данные уже подгружены. Минус - инструмент часто считает только базовую доходность без налогов и дюрации.
Специализированные финансовые сайты
Отдельные сервисы позволяют вводить параметры вручную и получать расширенный отчёт. Подходят для глубокого анализа, но требуют времени на сверку данных.
ИИ-скоринг и агрегаторы
Современные платформы объединяют расчёт с оценкой риска. Например, инструменты на базе искусственного интеллекта сопоставляют кредитный рейтинг эмитента, историю дефолтов и рыночный спред, выдавая не просто цифру доходности, а рекомендацию по бумаге.
Excel и таблицы
Для продвинутых инвесторов подойдёт самостоятельная модель. Функция ЧИСТВНУТ в Excel считает YTM напрямую. Но этот путь требует внимательности и понимания формул.
Какие параметры обязательно учитывать
При работе с калькулятором проверяйте входные данные:
- Цена покупки - в процентах от номинала или абсолютная.
- Дата погашения и график купонов.
- Налоговую ставку, применимую лично к вам.
- Амортизацию долга, если она предусмотрена выпуском.
- Оферту - право эмитента досрочно погасить бумагу, что меняет горизонт расчёта.
Игнорирование хотя бы одного пункта искажает результат на 1-3 процентных пункта, а это существенно для консервативного портфеля.
Типичные ошибки при оценке доходности
- Подмена купона доходностью. Ставка 14% ещё не значит, что вы заработаете 14% годовых.
- Забытая премия к номиналу. Покупка выше 100% снижает YTM ниже купона.
- Игнорирование дюрации. Бумага с высокой доходностью может резко упасть в цене при росте ставок.
- Доверие к сомнительному эмитенту ради спреда. Высокий спред часто компенсирует реальный риск невозврата.
Как связаны доходность, спред и рейтинг
Спред - это надбавка к доходности «безрисковой» бумаги (обычно ОФЗ), которую требует рынок за риск конкретного эмитента. Устойчивый банк с рейтингом AAA даёт спред 0,5-1%. Проблемная компания - 4-6% и выше. Калькулятор покажет доходность, но только сопоставление спреда с кредитным рейтингом отвечает на вопрос «стоит ли игра свеч».
Краткая инструкция: как считать за 3 минуты
- Откройте калькулятор и выберите тип бумаги (купонная, дисконтная, амортизируемая).
- Внесите цену, номинал, ставку и даты.
- Добавьте налог и комиссии.
- Считайте YTM и дюрацию.
- Сравните полученную доходность с альтернативами в том же горизонте.
Заключение
Калькулятор доходности облигаций - это базовый инструмент финансовой грамотности, без которого сравнение бумаг превращается в гадание. Главная метрика для принятия решения - YTM в связке с дюрацией и рыночным спредом, а не красивая цифра купона. Учёт налогов, цены покупки и кредитного профиля эмитента превращает расчёт из формальности в реальную защиту капитала. Помните: высокая доходность без объяснимого спреда и надёжного рейтинга - повод для дополнительной проверки, а не для восторга.
Быстро отследить параметры облигаций и сравнить бумаги можно с помощью ИИ-анализатора BondScan - где все рассчитывается автоматически и вам даже не нужно ничего вводить и считать.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
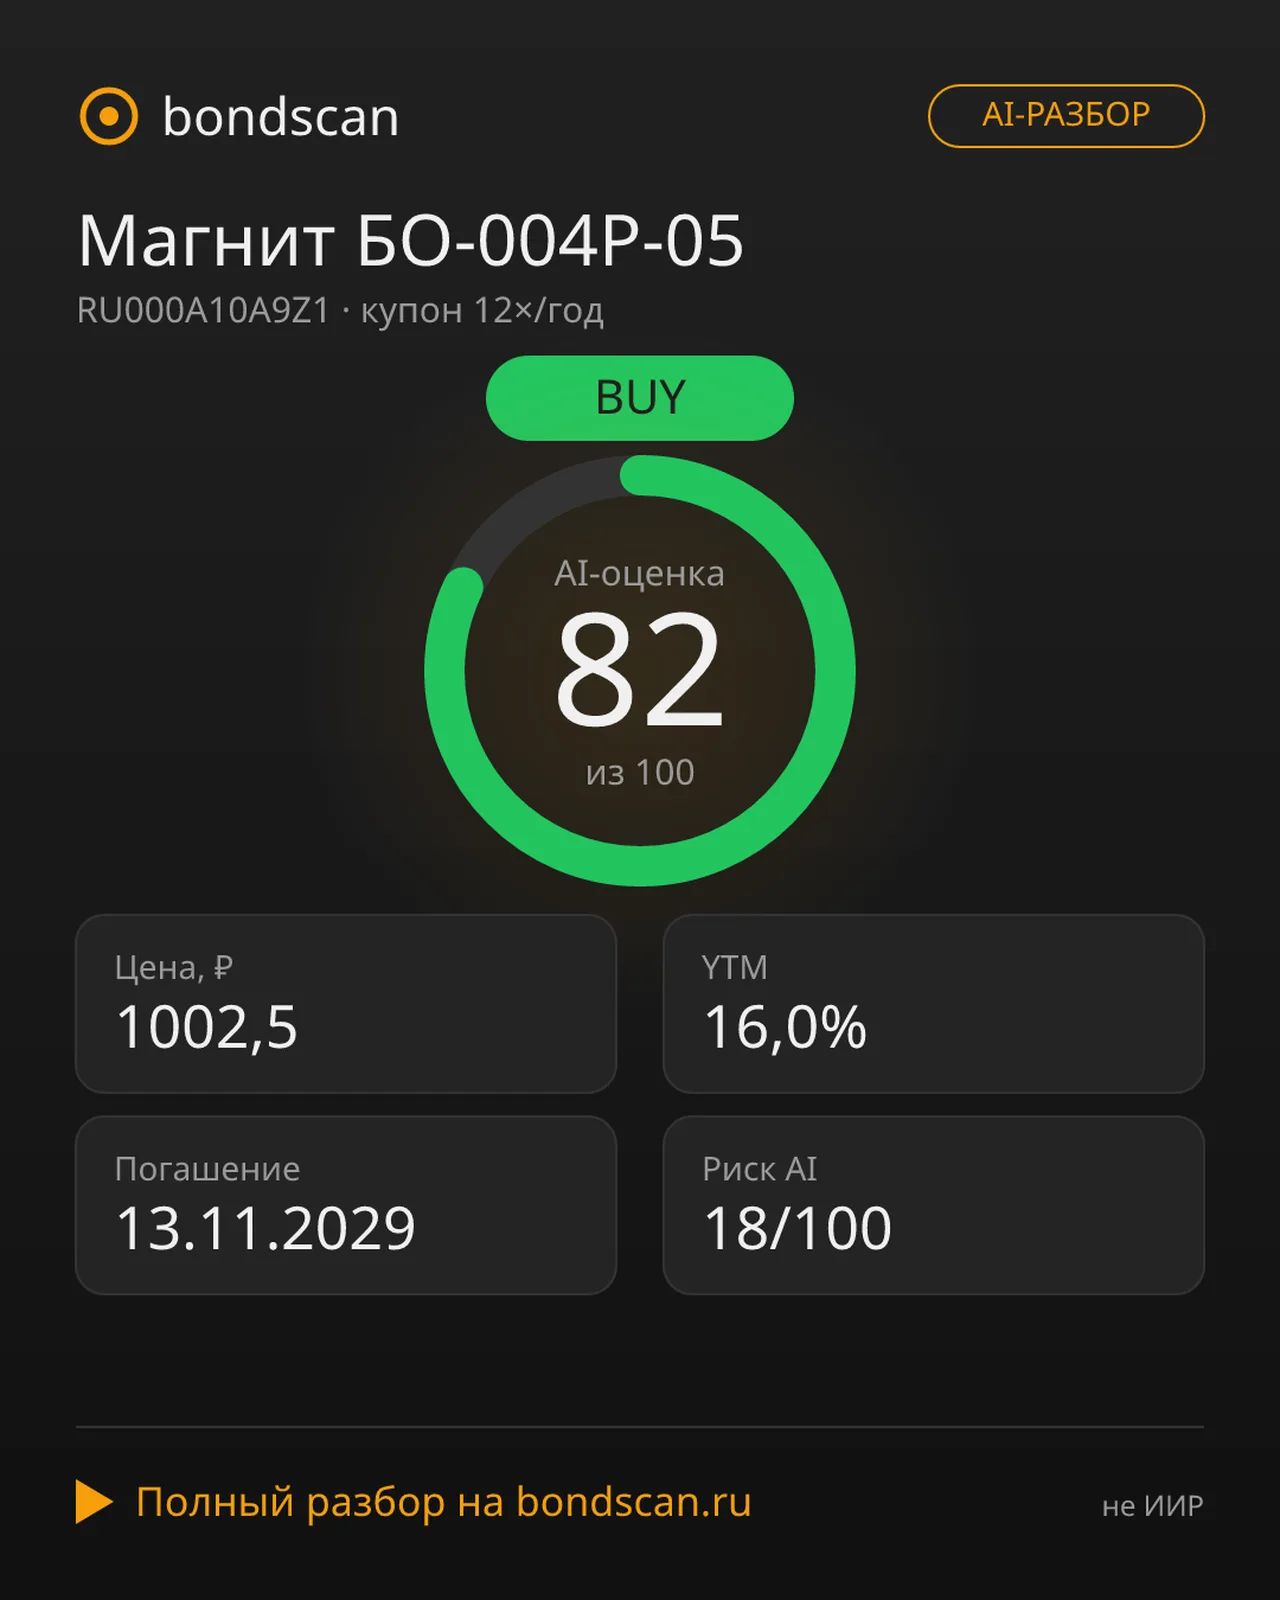
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
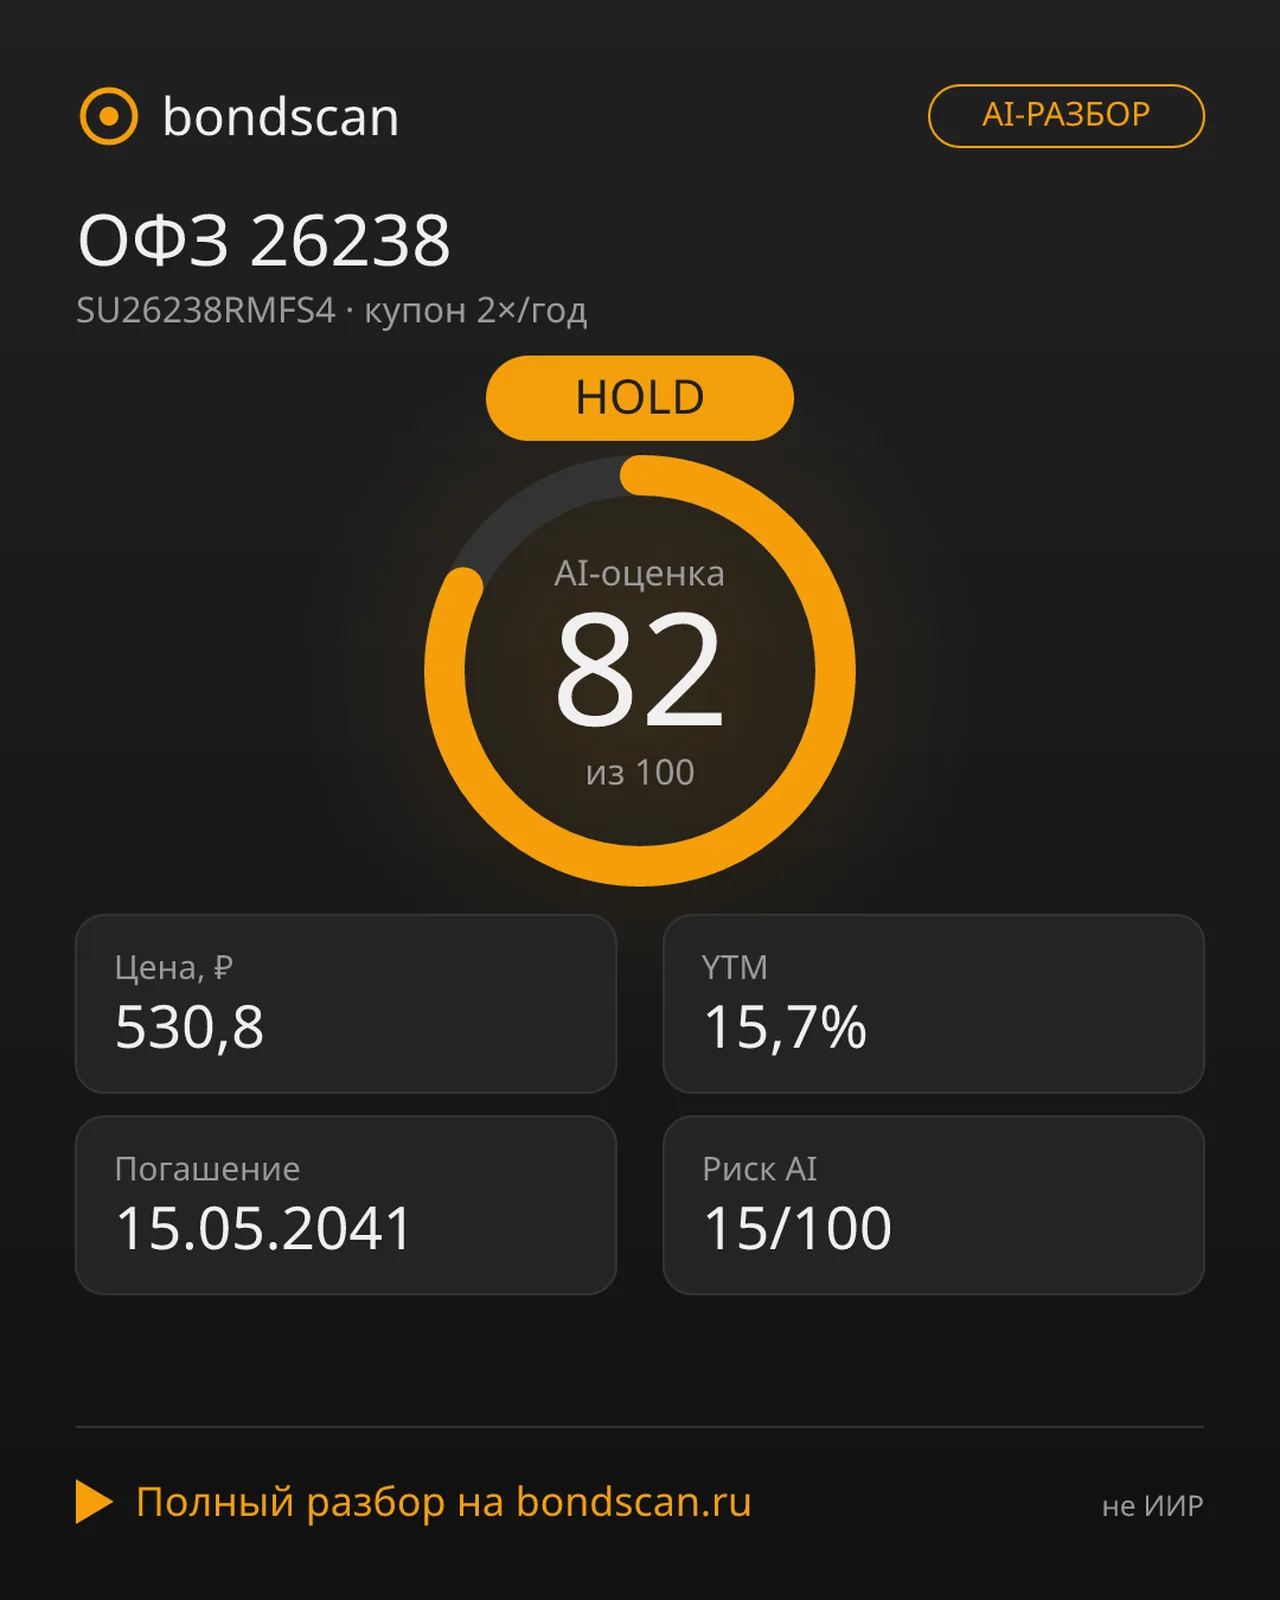
ОФЗ 26238: суверенный долг с доходностью 15,7% до 2041 года
Анализ ОФЗ 26238: доходность к погашению 15,7%, дисконт 46,9% к номиналу. Вердикт AI: HOLD. Полный разбор рисков и возможностей.
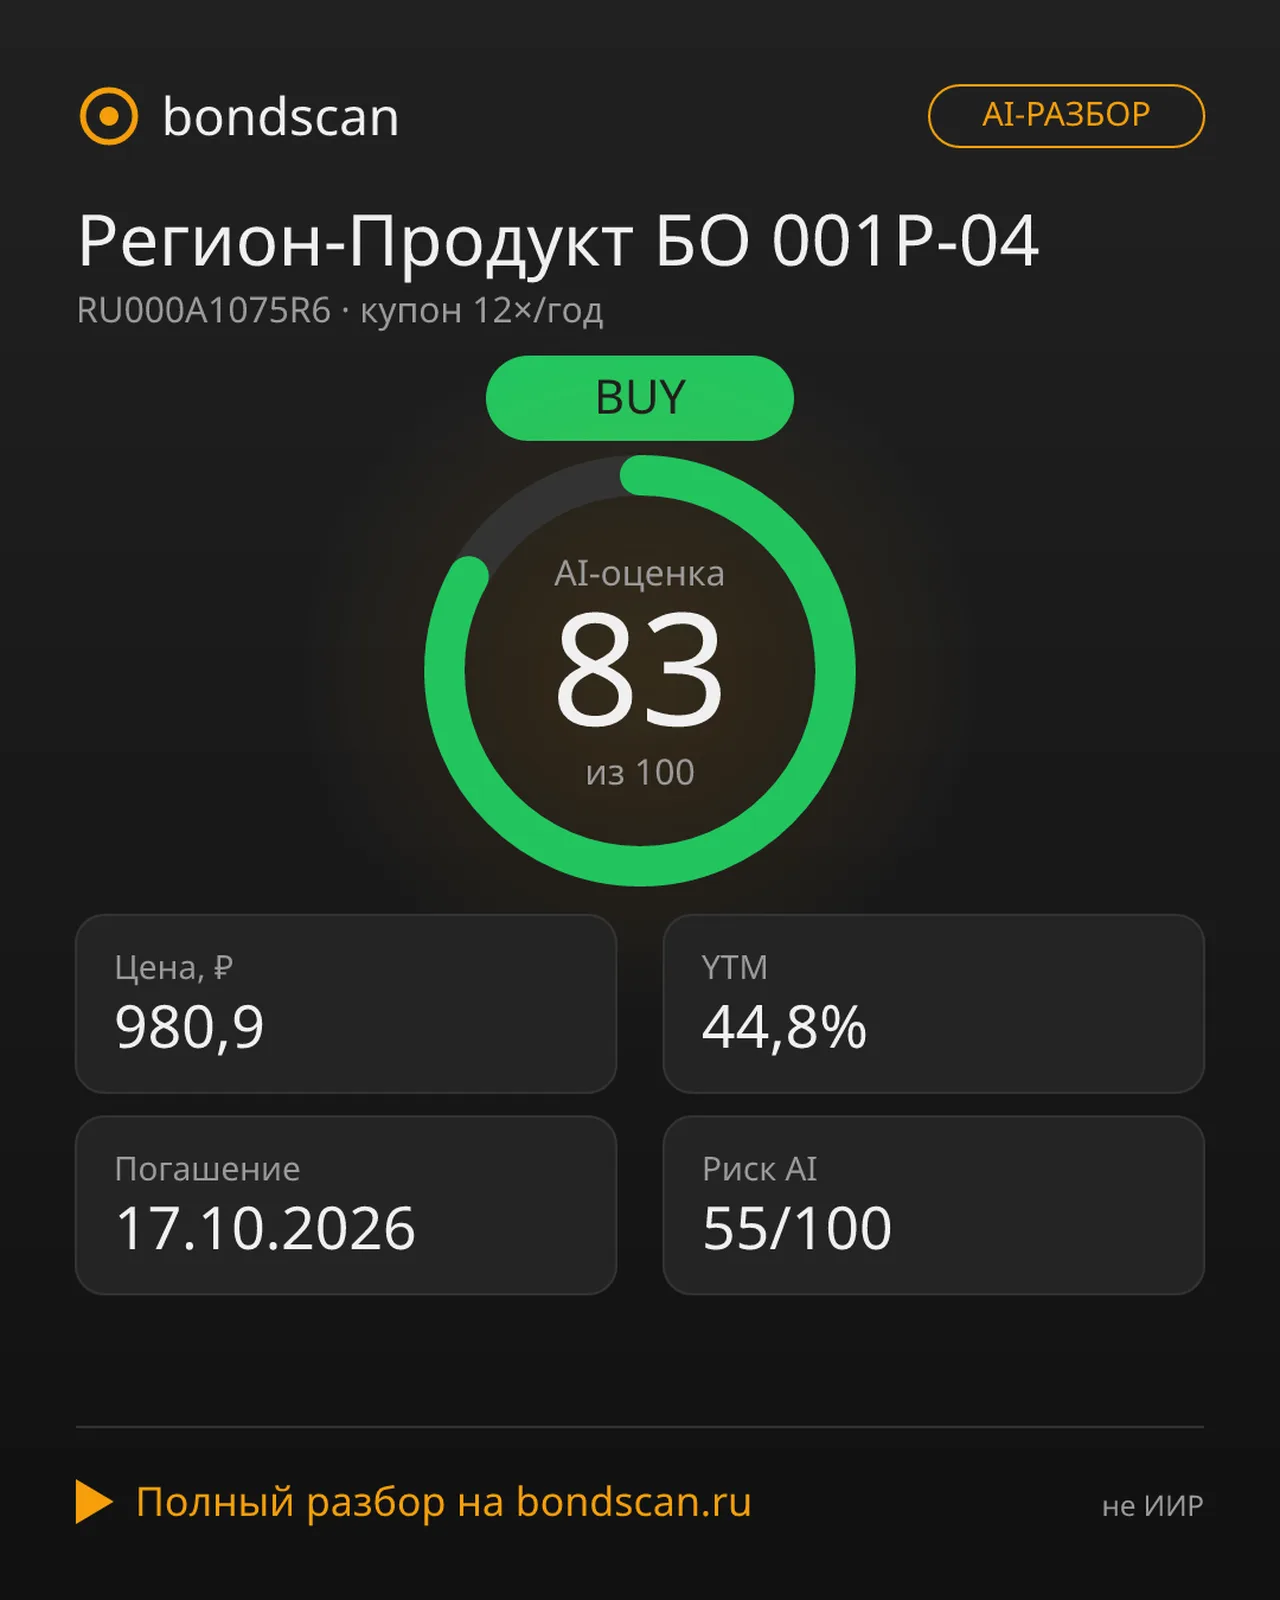
RU000A1075R6 - Регион-Продукт БО 001Р-04: доходность 31% при дюрации 1,1 года
Анализ муниципальной облигации Регион-Продукт БО 001Р-04: YTM 31%, дисконт 1,9%, короткая дюрация. Вердикт AI: BUY. Подробный разбор рисков и доходности.
BondScan