Облигации простыми словами: что это, виды и как работает доходность
BondScan
Материал подготовлен с помощью AI и проверен редактором.
Почему вклад в банке перестал быть спасением
Вы положили деньги на депозит под 13% годовых, а инфляция съедает 7%. Ваш капитал не растёт, а тихо теряет покупательную способность. Банковские ставки после периода снижения перестали компенсировать обесценение денег, и многие инвесторы ищут инструмент, который даёт предсказуемый доход выше, чем у вклада, но понятнее, чем акции.
Ответ часто лежит рядом: облигации. Это один из старейших финансовых инструментов, который превращает вас из вкладчика банка в кредитора компании или государства. В этой статье мы разберём, что такое облигация, какие бывают виды и как самостоятельно оценивать их доходность.
Что такое облигация простыми словами
Облигация - это долговая расписка. Вы даёте деньги в долг эмитенту (государству, региону или компании), а он обязуется вернуть сумму в определённый срок и платить вам проценты по дороге. В отличие от акций, вы не становитесь совладельцем бизнеса. Вы - кредитор с фиксированными правами.
Три главных участника сделки:
- Эмитент - тот, кто берёт деньги в долг.
- Инвестор (держатель облигации) - тот, кто даёт деньги.
- Номинал - сумма, которую эмитент вернёт при погашении.
Если номинал равен 1000 рублей, вы фактически одалживаете эмитенту 1000 рублей и получаете обещание вернуть их через 3 года плюс выплачивать проценты каждые полгода.
Как работает облигация
Механика несложная. Эмитент выпускает выпуск (облигационный займ), разбитый на множество бумаг с одинаковым номиналом. Инвестор покупает бумагу на бирже или напрямую при размещении. Дальше работает цикл:
- Инвестор платит за облигацию (чаще всего по рыночной цене, близкой к номиналу).
- Эмитент регулярно выплачивает купонный доход - процент от номинала.
- В дату погашения эмитент возвращает номинал.
Важный нюанс: облигацию можно продать до погашения. Её цена на вторичном рынке меняется в зависимости от уровня ставок и настроений инвесторов. Когда рыночные ставки растут, цены старых облигаций падают, и наоборот.
Основные виды облигаций
Классификация помогает выбрать бумагу под свою задачу. Разделим их по двум ключевым признакам.
По типу эмитента
- Государственные (ОФЗ). Выпускает Минфин. Считаются наименее рискованными, потому что за ними стоит бюджет страны. Доходность ниже, чем у корпоратов.
- Региональные и муниципальные. Выпускают субъекты РФ и города. Риск чуть выше госбумаг.
- Корпоративные. Выпускают частные компании. Доходность выше, но и риск дефолта реальнее.
По способу выплаты дохода
- Купонные - платят процент периодически. Самый распространённый вид.
- Дисконтные - продаются дешевле номинала, а погашаются по номиналу. Разница и есть ваш доход.
- Амортизационные - гасят часть номинала постепенно, а не в конце.
- С переменным купоном - ставка привязана к ключевой ставке ЦБ или инфляции.
Ключевые параметры: на что смотрит инвестор
Перед покупкой нельзя ориентироваться только на рекламную ставку. Нужно оценивать набор метрик.
Купонный доход
Купонный доход - это процент, который эмитент платит за период. Если купон 10% годовых на номинал 1000 рублей, вы получаете 100 рублей в год (обычно двумя платежами по 50 рублей). Купон бывает фиксированным и плавающим.
Эмитент и кредитный рейтинг
Надёжность возврата денег зависит от эмитента. Ориентир - кредитный рейтинг, который присваивают агентства (Эксперт РА, АКРА, S&P, Moody's). Чем выше рейтинг, тем ниже вероятность дефолта. Бумаги с рейтингом ниже инвестиционного (так называемый мусорный долг) сулят высокий купон, но несут риск невозврата.
YTM - доходность к погашению
YTM (Yield to Maturity, доходность к погашению) - самая честная метрика. Она показывает, сколько вы заработаете в годовом выражении, если купите облигацию сейчас и держите до конца, учитывая и купоны, и разницу между ценой покупки и номиналом. Именно YTM, а не размер купона, нужно сравнивать между бумагами.
Пример: облигация с купоном 8% может иметь YTM 11%, если она торгуется дешевле номинала. А облигация с купоном 12% - YTM всего 9%, если куплена с переплатой.
Дюрация
Дюрация - мера чувствительности цены облигации к изменению ставок. Чем дюрация выше, тем сильнее бумага подорожает при падении ставок и подешевеет при их росте. Дюрация измеряется в годах и примерно равна средневзвешенному сроку возврата денег. Для консервативного портфеля выбирают бумаги с короткой дюрацией, чтобы снизить риск просадки цены.
Спред
Спред - это разница в доходности между облигацией и безрисковой базой (обычно ОФЗ той же длины). Спред показывает премию за риск. Если спред корпората к ОФЗ составляет 2 процентных пункта, инвестор требует 2% сверху за риск дефолта компании. Расширение спреда часто сигнализирует о росте опасений рынка.
Пример расчёта доходности
Возьмём корпоративную облигацию:
- Номинал: 1000 рублей.
- Цена покупки: 980 рублей (с дисконтом).
- Купон: 9% годовых, выплата раз в полгода (по 45 рублей).
- Срок до погашения: 2 года.
За 2 года вы получите купонов: 45 x 4 = 180 рублей. При погашении эмитент вернёт 1000 рублей, а вы заплатили 980. Дополнительный доход от дисконта: 20 рублей. Всего прибыль: 200 рублей на вложенные 980. Грубо это 20,4% за 2 года, или около 9,7% годовых. Точная YTM с учётом реинвестирования купонов будет чуть выше и рассчитывается финансовой функцией, но логика ясна: покупка ниже номинала повышает итоговую доходность.
Жизненный кейс инвестора
Анна, 35 лет, накопила 300 000 рублей. Депозит даёт 13%, инфляция - 8%. Она формирует портфель из пяти корпоративных облигаций с кредитным рейтингом не ниже уровня BBB, средней дюрацией 1,5 года и спредом 1,5-2% к ОФЗ. Средняя YTM портфеля - 11%. Через год Анна получила купоны около 33 000 рублей, а цена бумаг почти не изменилась благодаря короткой дюрации. Реальная доходность с учётом инфляции оказалась положительной - в отличие от вклада.
Главный урок: Анна не гналась за максимальным купоном, а сбалансировала доходность, риск и чувствительность к ставкам. Это и есть рациональный подход.
Заключение
Облигации - это не сложная абстракция, а понятный инструмент кредитования, где вы фиксируете условия заранее. Ключ к успеху - не гонка за процентом, а дисциплинированная оценка: смотрите на YTM вместо номинального купона, учитывайте дюрацию при изменении ставок, проверяйте кредитный рейтинг эмитента и анализируйте спред как плату за риск. Государственные бумаги дают спокойствие, корпоративные - доходность, а правильная структура портфеля соединяет оба преимущества.
Быстро отследить параметры облигаций и сравнить бумаги можно с помощью ИИ-анализатора BondScan.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
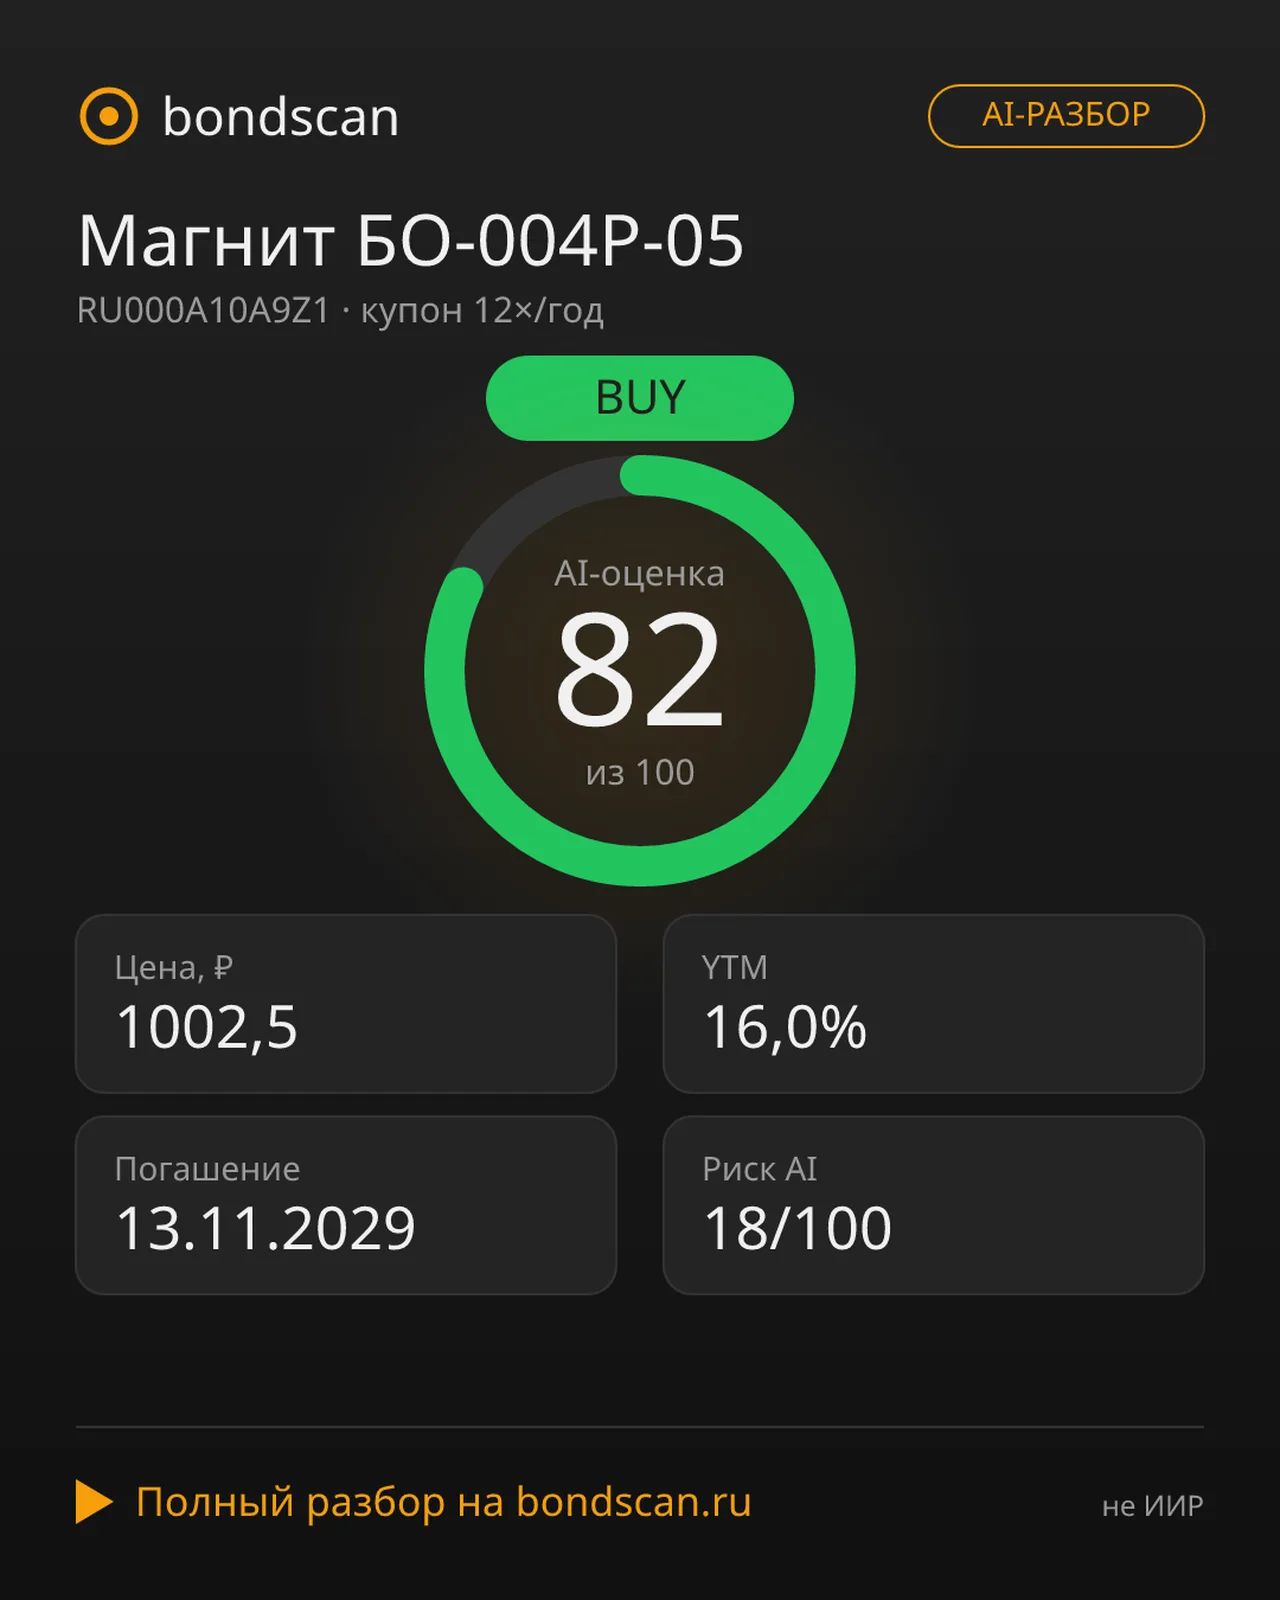
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
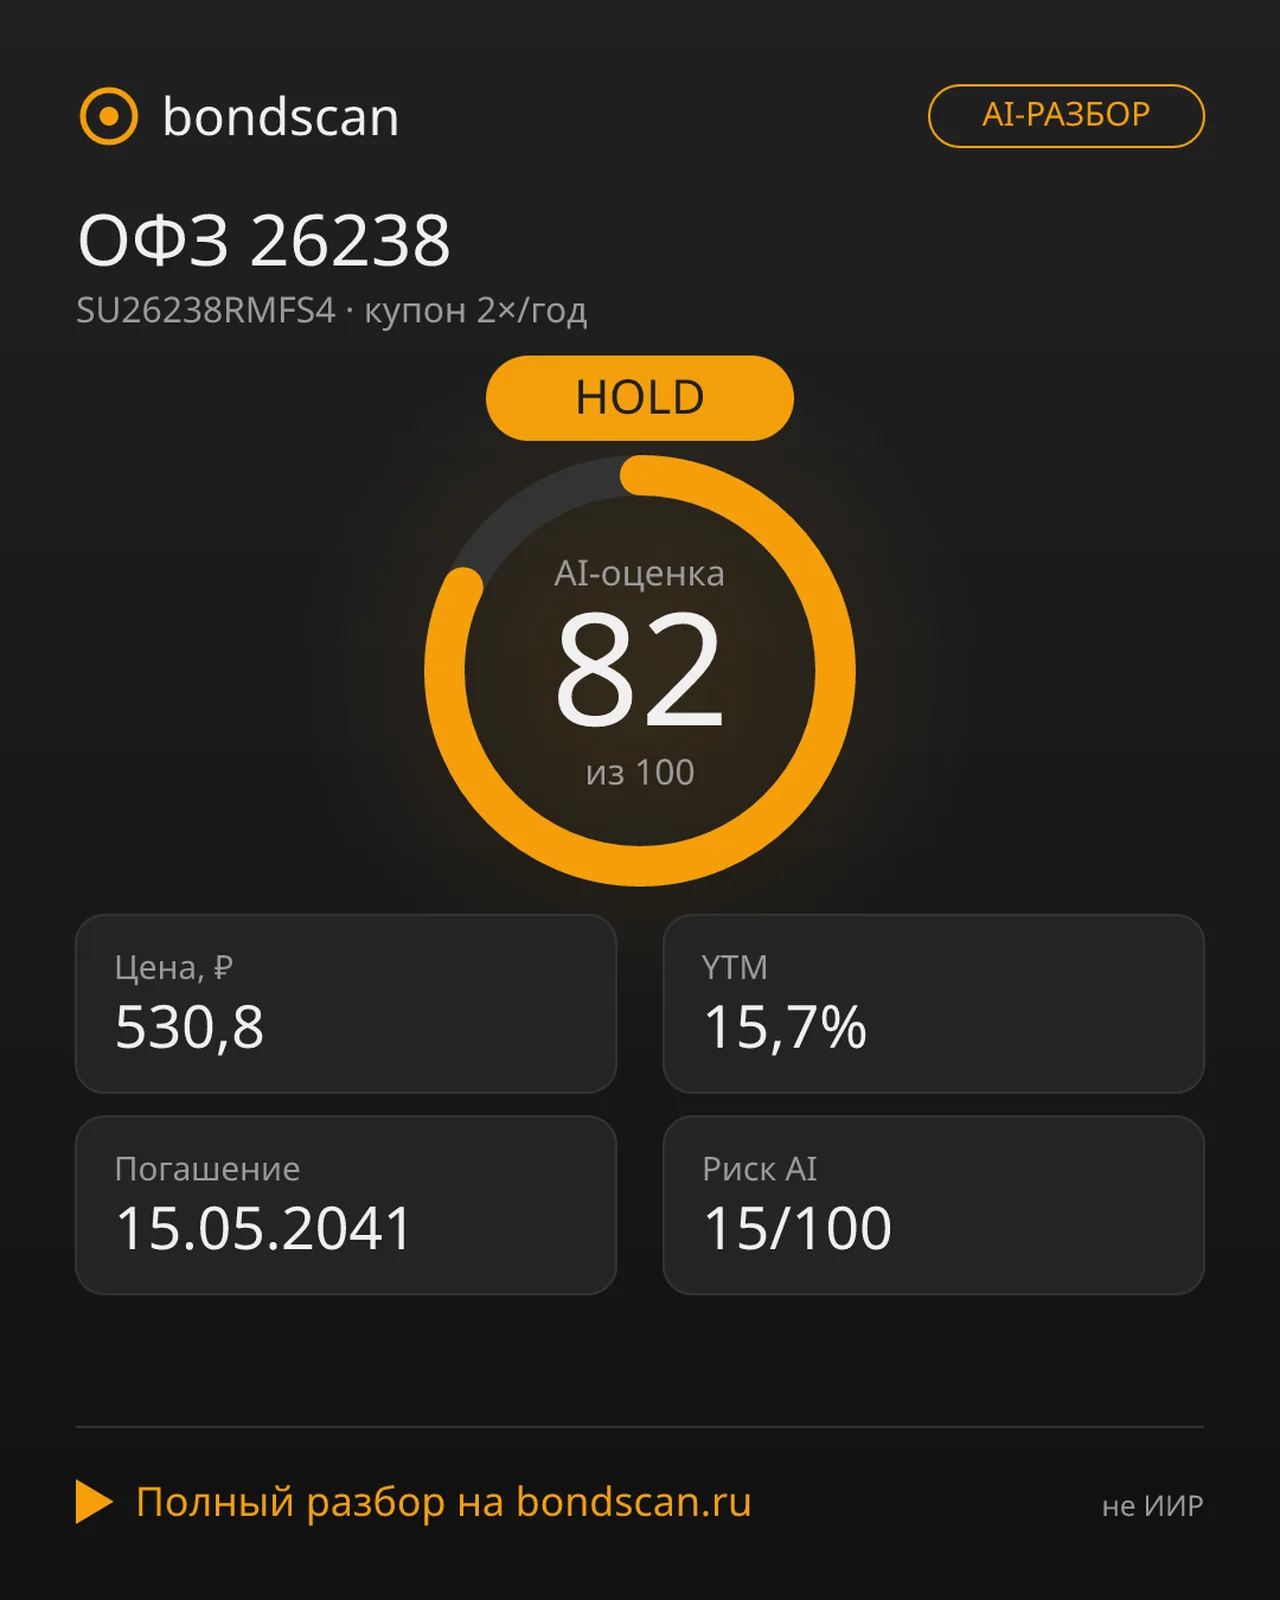
ОФЗ 26238: суверенный долг с доходностью 15,7% до 2041 года
Анализ ОФЗ 26238: доходность к погашению 15,7%, дисконт 46,9% к номиналу. Вердикт AI: HOLD. Полный разбор рисков и возможностей.
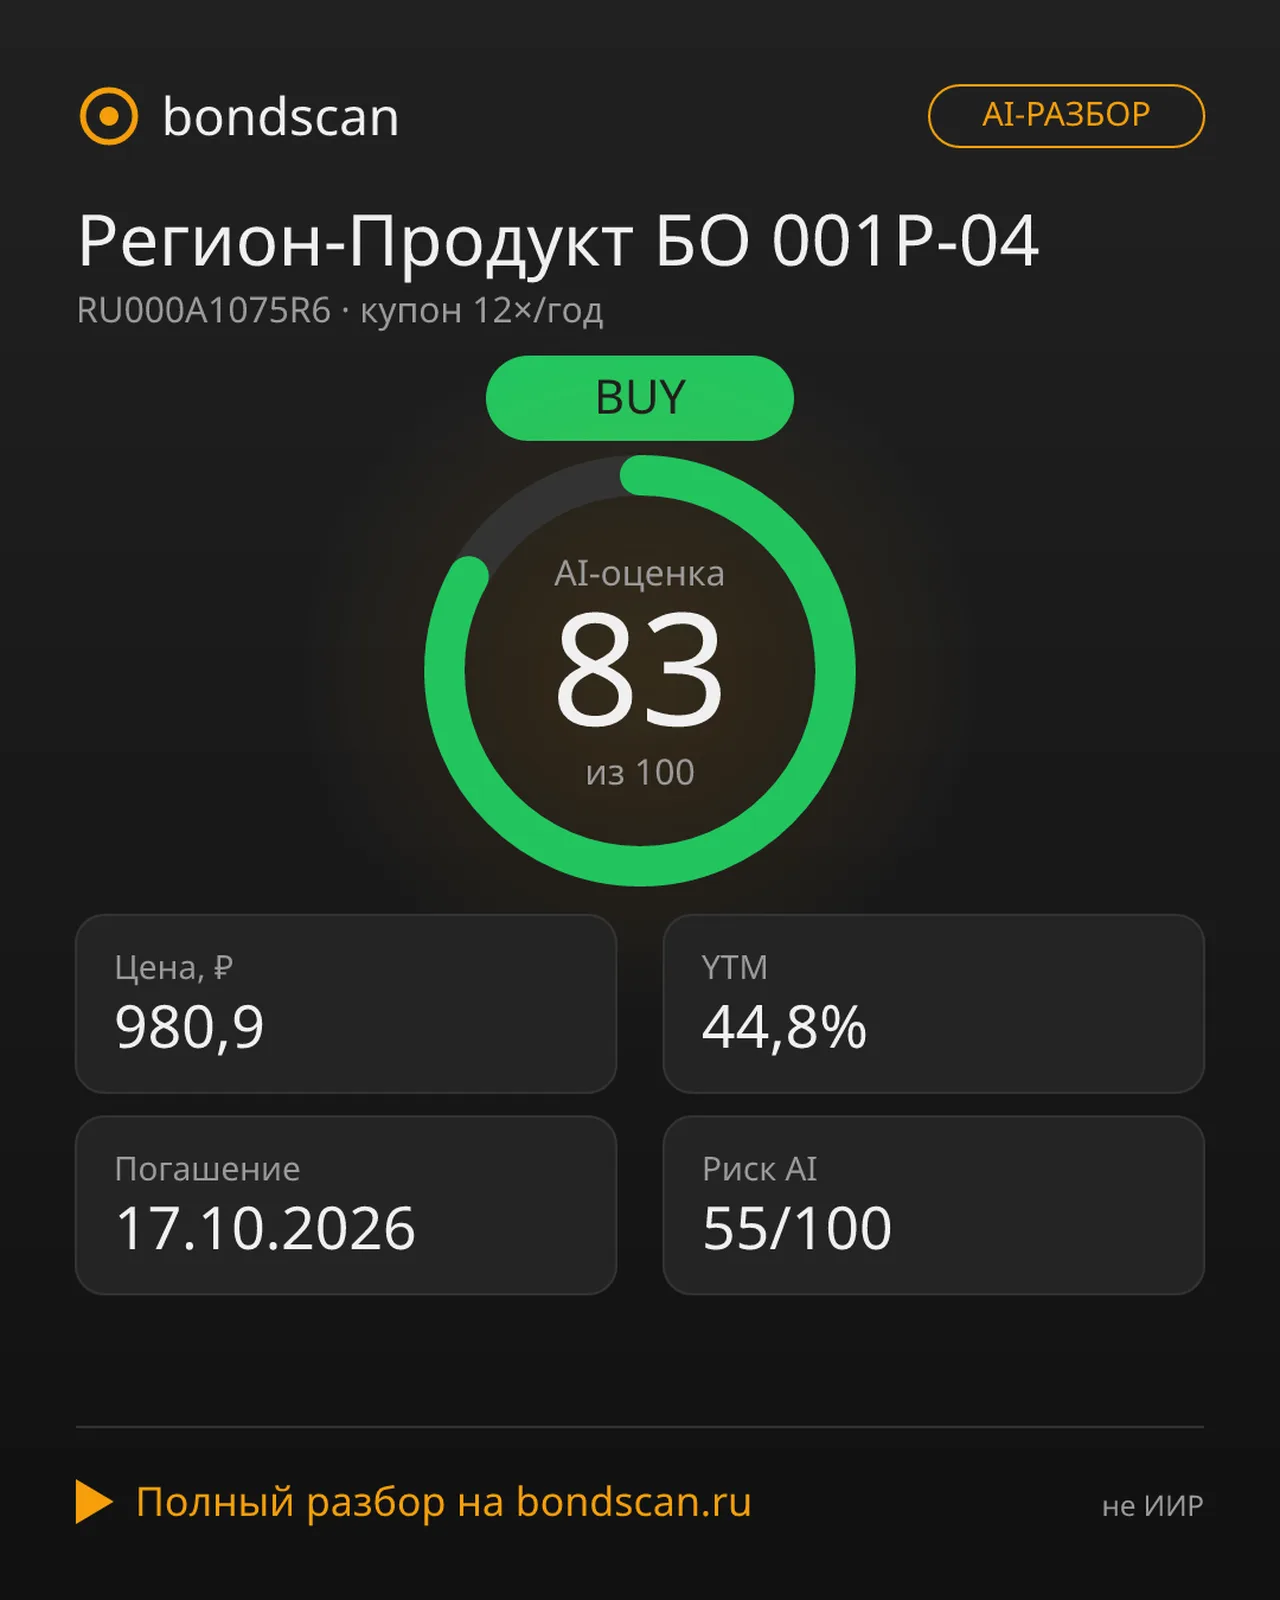
RU000A1075R6 - Регион-Продукт БО 001Р-04: доходность 31% при дюрации 1,1 года
Анализ муниципальной облигации Регион-Продукт БО 001Р-04: YTM 31%, дисконт 1,9%, короткая дюрация. Вердикт AI: BUY. Подробный разбор рисков и доходности.
BondScan