SU26239RMFS2 (ОФЗ 26239): доходность 15,4% при нулевом кредитном риске
BondScan
Материал подготовлен с помощью AI и проверен редактором.
Разбор эмитента
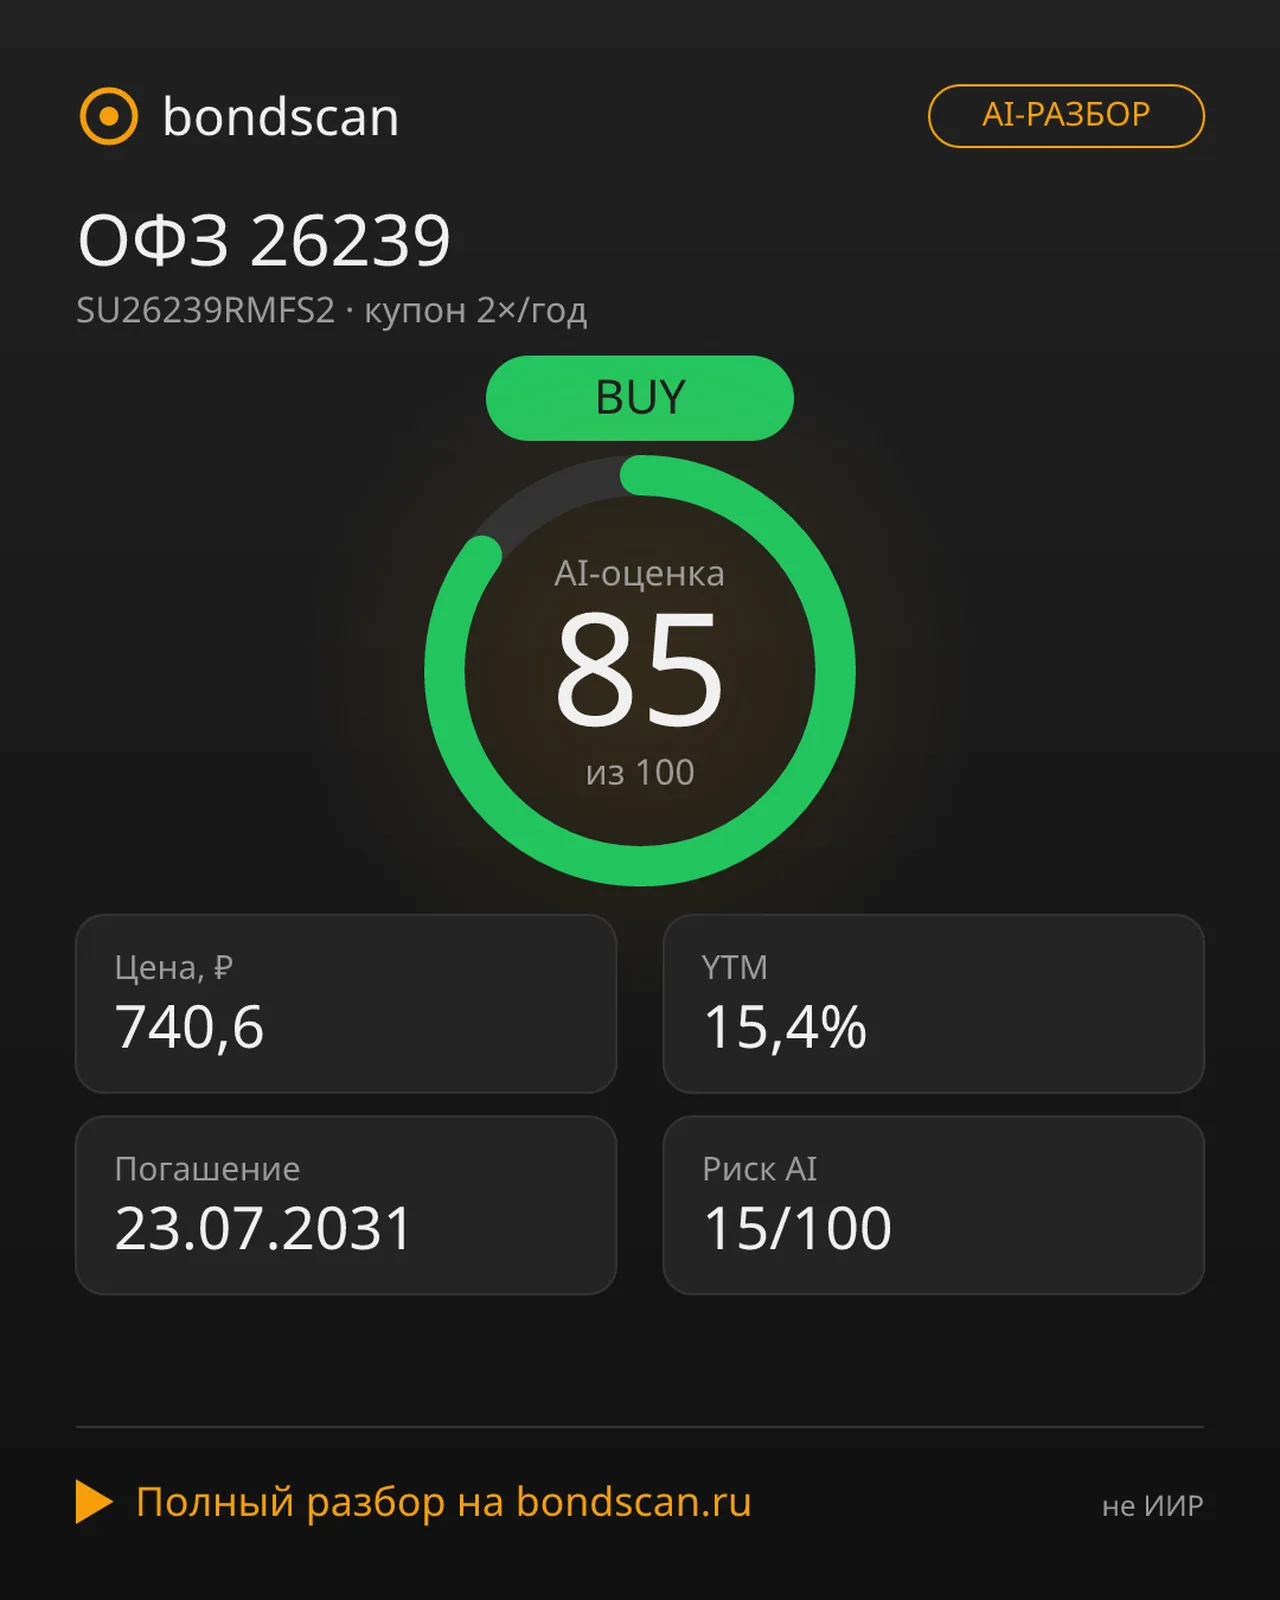
Вердикт AI: 🟢 BUY (оценка 85/100)
Ключевые цифры выпуска SU26239RMFS2 (ОФЗ 26239):
- Цена: 734,6 ₽ (около 72,9% от номинала)
- Доходность к погашению (YTM): 15,4%
- Купон: 34,4 ₽, выплаты 2 раза в год, тип - фиксированный
- Погашение: 23.07.2031 (дюрация около 6 лет)
- Следующий купон: 29.07.2026
- НКД: 1,1
- Объём торгов: 1000
- Субординация: нет
- Амортизация: нет
- Для квалифицированных инвесторов: нет
Риск-скоринг AI - 15/100. Оценка доходности AI - 85/100.
Что это за бумага
ОФЗ 26239 - это государственная облигация с фиксированным купоном. Эмитент - Минфин РФ, гарант - российское государство. Погашение разовое: весь номинал выплачивается 23.07.2031, амортизации нет. Субординации тоже нет, то есть в случае реструктуризации долга эта бумага не уступает приоритет другим обязательствам.
Купон зафиксирован на весь срок: 34,4 ₽ на одну облигацию, выплаты происходят 2 раза в год. Следующий купонный день - 29.07.2026. На момент оценки накопленный купонный доход (НКД) составляет 1,1 ₽, что минимизирует переплату при покупке вблизи купонной даты.
Выпуск доступен широкому кругу инвесторов - статус "для квалифицированных инвесторов" отсутствует. Бумагу может купить любой совершеннолетний клиент брокера без подтверждения статуса КИ.
Почему AI говорит BUY
Модель BondScan присвоила выпуску итоговую оценку 85/100 и риск-скоринг 15/100 (чем ниже скоринг, тем безопаснее). Три факта из AI-анализа объясняют вердикт:
-
Нулевой кредитный риск. Бумага имеет рейтинг AAA от всех аккредитованных российских агентств - Эксперт РА, АКРА, НКР и НРА. Дефолт по обязательствам государства практически исключён, поэтому весь разрыв в доходности объясняется рыночными факторами, а не риском неплатежа.
-
Аномально высокая премия к ключевой ставке. При ключевой ставке ЦБ 14,25% доходность выпуска (15,37% по расчёту AI) даёт спред около 1,12 п.п. Для бумаги высшего кредитного качества такая премия нетипична и отражает исключительно рыночный процентный и ликвидностный стресс, а не риск дефолта.
-
Глубокий дисконт и потенциал роста цены. Облигация торгуется по 734,6 ₽, то есть около 72,9% от номинала. Такой дисконт типичен для периодов высоких ставок. При снижении ключевой ставки (базовый сценарий ДКП) цена вырастет, дав дополнительный доход сверх YTM.
Профиль доходности
Купонный доход
Фиксированный купон 34,4 ₽ выплачивается дважды в год. Годовой купонный поток - 68,8 ₽ на одну бумагу. При текущей цене 734,6 ₽ это даёт купонную доходность около 9,3% годовых, а полная доходность к погашению поднимается до 15,4% YTM за счёт дозревания дисконта до номинала.
Доходность к погашению
YTM 15,4% - это совокупная доходность, которую инвестор получит, удерживая бумагу до 23.07.2031 при условии реинвестирования купонов. Она уже включает и купонный поток, и разницу между ценой покупки (734,6 ₽) и номиналом (1000 ₽), который выплачивается при погашении.
Срок до погашения - около 5 лет, дюрация - примерно 6 лет. Дюрация показывает чувствительность цены к ставкам: при снижении доходности рынка на 1 п.п. цена теоретически вырастет примерно на 6%.
Сценарии доходности
Базовый сценарий: смягчение ДКП
AI-анализ называет снижение ключевой ставки ожидаемым сценарием. При таком развитии событий доходность рынка падает, а цена ОФЗ 26239 растёт: за счёт дюрации около 6 лет бумага чувствительна к ставке. Инвестор получает купоны 34,4 ₽ дважды в год плюс ценовой апсайд сверх YTM 15,4%.
Альтернативный сценарий: ставка на высоком уровне
Если ключевая ставка не снижается, цена остаётся уровне 734,6 ₽ (72,9% от номинала). В этом случае доходность ограничивается YTM 15,4%, который всё равно существенно выше ставок по большинству депозитов. Главное условие получения YTM - удержание до погашения 23.07.2031.
Риски
Процентный риск
Главный риск выпуска - процентный, а не кредитный. Если ключевая ставка не снизится или вырастет, цена останется на низких уровнях, и доходность ограничится YTM. Обратный сценарий - смягчение ДКП - даёт ценовой апсайд сверх купонов.
Ликвидность
Объём торгов - 1000 (в пересчёте на бумаги/лоты за период). Это низкий показатель, и при выходе из позиции может возникнуть проскальзывание по цене. Для розничного инвестора с небольшой суммой риск минимален, для крупного капитала - требует аккуратного входа и выхода.
НКД и налогообложение
При покупке инвестор доплачивает НКД 1,1 ₽. Купонный доход по ОФЗ облагается НДФЛ, что снижает чистую доходность - этот момент стоит учитывать при сравнении с другими инструментами.
Кому подходит ОФЗ 26239
Бумага подходит тем, кто ищет защищённый от кредитного риска денежный поток с доходностью заметно выше ставки по депозитам. Учитывая отсутствие требования статуса КИ, выпуск доступен широкому кругу. Горизонт инвестирования - до 23.07.2031, а для игры на снижении ставок - любой срок до этого момента.
Где посмотреть бумагу
Полные параметры, график цены и котировки выпуска SU26239RMFS2 доступны на платформе BondScan: https://bondscan.ru/app/bonds/SU26239RMFS2?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch
Дисклеймер
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
ОФЗ 26238: суверенный долг с доходностью 15,7% до 2041 года
Анализ ОФЗ 26238: доходность к погашению 15,7%, дисконт 46,9% к номиналу. Вердикт AI: HOLD. Полный разбор рисков и возможностей.
RU000A1075R6 - Регион-Продукт БО 001Р-04: доходность 31% при дюрации 1,1 года
Анализ муниципальной облигации Регион-Продукт БО 001Р-04: YTM 31%, дисконт 1,9%, короткая дюрация. Вердикт AI: BUY. Подробный разбор рисков и доходности.
BondScan