RU000A10FN36 - Синара Транспортные Машины 1P8: подробный AI-разбор облигации
BondScan
Материал подготовлен с помощью AI и проверен редактором.
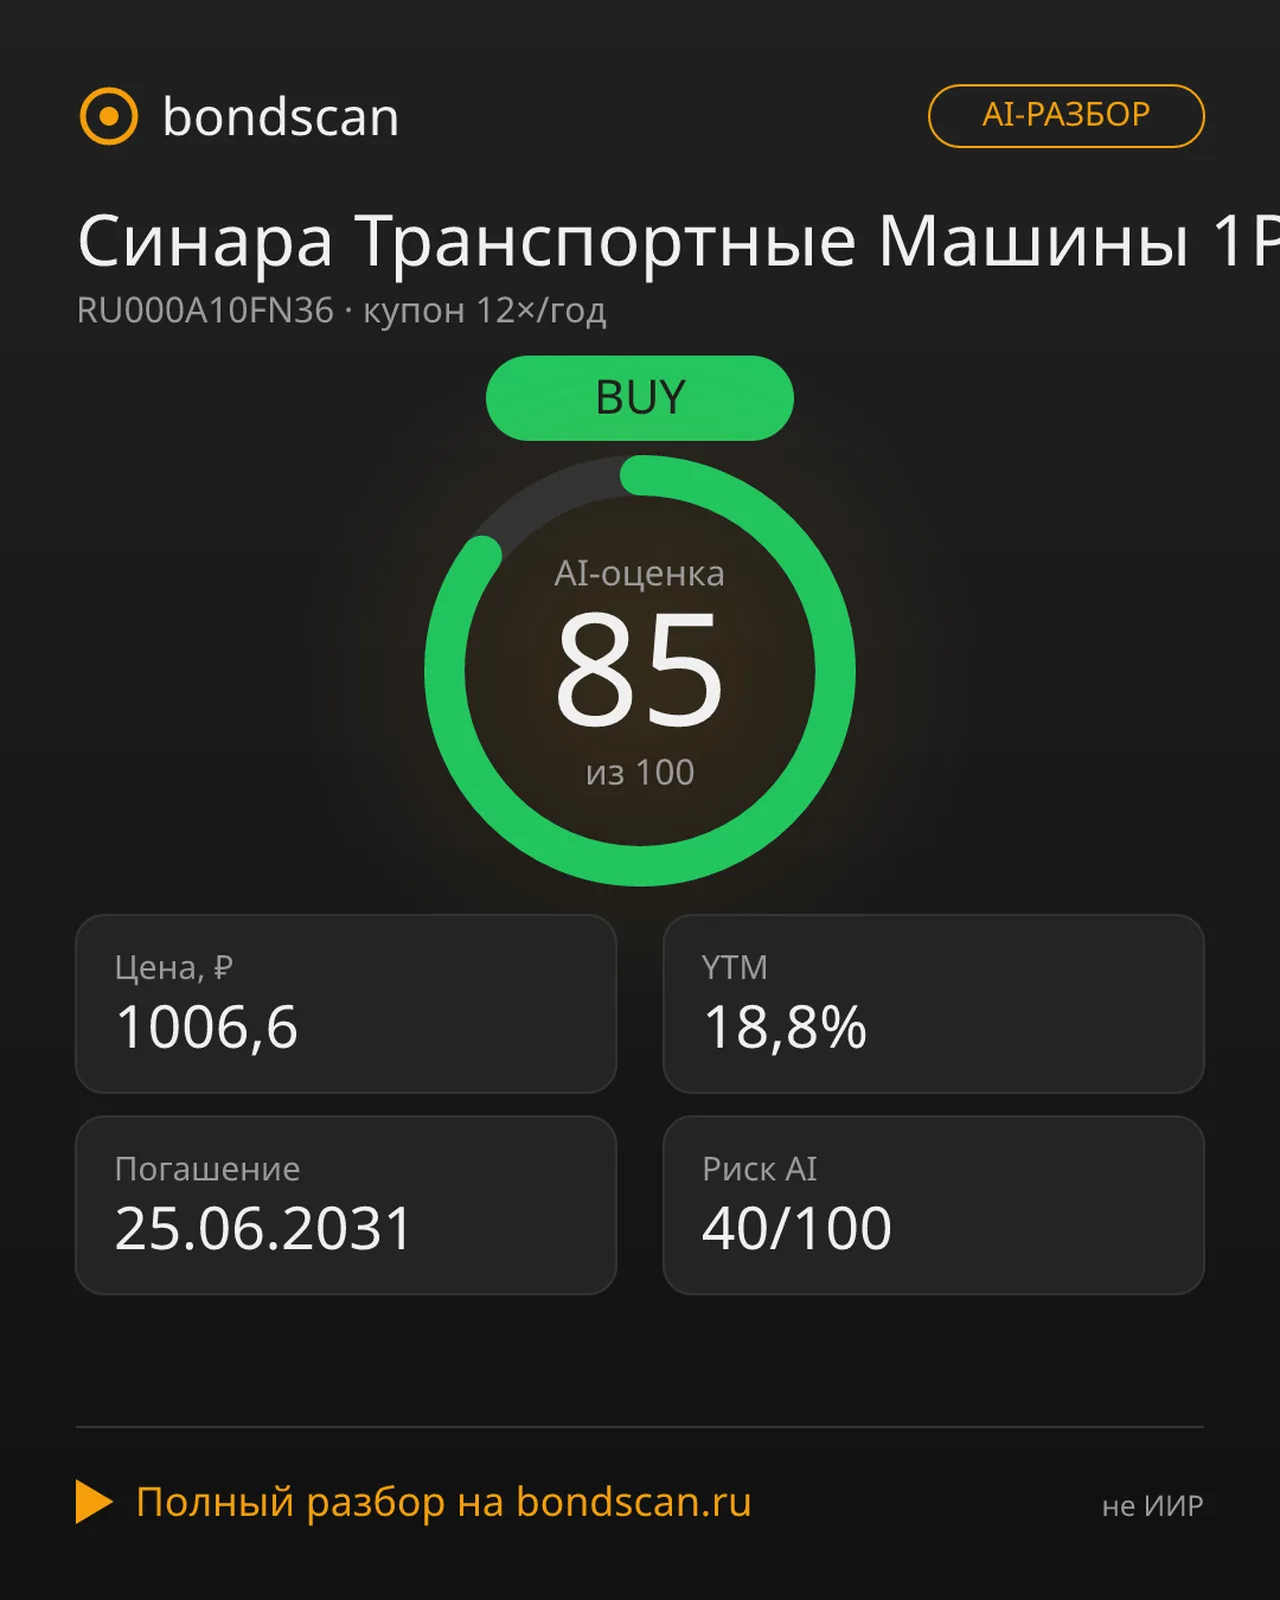
Вердикт AI:
🟢 BUY (оценка 85/100)
Номинал: 1000 ₽ | Цена: 1006,6 ₽ (100,7% от номинала) | YTM: 18,8% | Купон: 14,79 ₽ (17,75% годовых), 12 выплат в год | Погашение: 25.06.2031 | Риск-скоринг: 40/100 | Оценка доходности: 85/100
Облигация RU000A10FN36 компании Синара Транспортные Машины серии 1P8 привлекает внимание рынка высокой доходностью и устойчивым эмитентом. В этом разборе мы детально рассмотрим все ключевые параметры бумаги и объясним, почему AI рекомендует её к покупке.
Основные параметры облигации
| Параметр | Значение |
|---|---|
| Тикер | RU000A10FN36 |
| Номинал | 1000 ₽ |
| Текущая цена | 1006,6 ₽ |
| Премия к номиналу | ~6,6 ₽ (0,7%) |
| YTM (доходность к погашению) | 18,8% |
| Купон | 14,79 ₽ (17,75% годовых), фиксированный |
| Выплаты купона | 12 раз в год |
| Погашение | 25.06.2031 |
| Амортизация | Нет |
| НКД | ~9–13 ₽ |
| Следующий купон | Октябрь 2026 |
| Для квалифицированных инвесторов | Нет |
Бумага торгуется с небольшой премией к номиналу: её цена составляет около 100,7% от номинальной стоимости, что отражает привлекательный баланс между доступностью и доходностью.
Облигация не требует статуса квалифицированного инвестора, что делает её доступной для широкого круга участников рынка. Объём эмиссии составляет 9 млрд ₽, что обеспечивает достаточную ликвидность для активной купли-продажи.
Доходность и купонный механизм
Облигация RU000A10FN36 предлагает доходность к погашению около 18,8%, что является привлекательной величиной в текущих рыночных условиях. Купонная ставка установлена на уровне 17,75% годовых (около 14,79 ₽ на выплату) при частоте выплат 12 раз в год, а купон относится к типу фиксированный. Ближайшая купонная выплата запланирована на октябрь 2026 года.
Наработанная купонная доходность (НКД) составляет около 9–13 ₽, что необходимо учитывать инвесторам при покупке бумаги между купонными выплатами. При частоте 12 выплат в год эффективная годовая купонная ставка составляет 17,75%, что выше текущей ключевой ставки ЦБ (14%).
Дюрация бумаги оценивается в диапазоне 4,7–4,9 года. Это умеренный показатель, означающий, что процентный риск при изменении ключевой ставки присутствует, однако он ограничен пятилетним горизонтом до погашения.
Спрэд к ключевой ставке
Один из ключевых показателей привлекательности облигации: спрэд к ключевой ставке ЦБ составляет около 4,8 п.п. (на основе расчёта 18,8% минус 14%).
Это означает, что инвестор получает существенную премию за риск, размещая средства в данной бумаге. Спрэд в 4,8 процентных пункта можно оценить как привлекательную компенсацию за кредитный и процентный риски. Исторически уровни спрэда выше 3 п.п. считались комфортными, а значения выше 4,5 п.п. считаются особенно выгодными.
Анализ эмитента и кредитный риск
Эмитент облигации — АО «Синара — Транспортные Машины» (группа Синара) — обладает инвестиционным рейтингом кредитоспособности A(RU) от рейтингового агентства АКРА.
Финансовые показатели эмитента
Финансовая база эмитента демонстрирует устойчивость:
- EBITDA по итогам 2025 года составила около 14,2 млрд ₽.
- Выручка по итогам 2025 года достигла 118,7–123 млрд ₽.
- Чистая прибыль по РСБУ за 2025 год составила около 1,97 млрд ₽.
Инвестиционный рейтинг АКРА и стабильные финансовые показатели эмитента означают умеренный уровень кредитного риска. Инвесторы могут быть уверены в способности компании выполнять свои обязательства по облигации.
Важные особенности структуры
Субординация
Облигация RU000A10FN36 не является субординированной. Это важное преимущество: при отсутствии субординации снижается риск потери средств для держателей данных бумаг в случае реструктуризации или банкротства эмитента. Субординированные бумаги имеют более низкий приоритет выплат, тогда как данная облигация стоит в общем ряду требований кредиторов.
Амортизация
Бумага не имеет амортизации, что является стандартной структурой для данного типа облигаций. Отсутствие амортизации означает, что вся номинальная стоимость возвращается инвестору единовременно при погашении 25.06.2031.
Ликвидность
Объём эмиссии на уровне 9 млрд ₽ подтверждает достаточную ликвидность бумаги для активной торговли. Это позволяет инвесторам как покупать, так и продавать облигацию без существенного влияния на рыночную цену.
Общий риск и потенциал доходности
Риск-скоринг AI для данной облигации составляет 40/100, что указывает на умеренный уровень совокупного риска. Показатель оценки доходности 85/100 подчёркивает привлекательность бумаги в текущих рыночных условиях.
Факторы в пользу покупки
- Высокая спрэдовая премия ~4,8 п.п. к ключевой ставке обеспечивает хорошую компенсацию за риски.
- Купонная ставка 17,75% годовых (12 выплат в год) выше текущей ключевой ставки ЦБ (14%).
- Отсутствие субординации снижает кредитные риски для инвесторов.
- Умеренная дюрация 4,7–4,9 лет ограничивает процентный риск горизонтом пяти лет.
- Инвестиционный рейтинг A(RU) от АКРА подтверждает финансовую устойчивость эмитента.
- Средний уровень риска по скорингу 40/100 говорит о сбалансированном профиле бумаги.
Факторы внимания
- Отсутствие амортизации означает концентрацию процентного риска до момента погашения.
- Премия к номиналу ~0,7% говорит о небольшой переплате относительно номинала, однако она минимальна и не является существенным барьером с учётом высокой купонной доходности.
Итоговый вердикт AI
AI-система даёт вердикт BUY с оценкой 85 из 100 для облигации RU000A10FN36 группы Синара Транспортные Машины. Бумага привлекательна для инвесторов, ищущих доходность выше ключевой ставки с умеренным кредитным риском.
Ключевые причины рекомендовать к покупке:
- Доходность ~18,8% значительно превышает текущую ключевую ставку (14%), обеспечивая реальную премию за риск.
- Спрэд ~4,8 п.п. к ключевой ставке ЦБ — привлекательная компенсация за кредитный и процентный риски.
- Устойчивый эмитент с инвестиционным рейтингом A(RU) и стабильными финансовыми показателями (выручка >118 млрд ₽, EBITDA ~14,2 млрд ₽).
- Отсутствие субординации минимизирует вероятность потерь для держателей облигации.
Облигация хорошо подходит для портфелей, ориентированных на стабильный купонный доход (12 выплат в год) и защиту капитала в среднесрочной перспективе до погашения 25.06.2031.
Ближайшая выплата купона в октябре 2026 года — это приятная перспектива для инвесторов, планирующих свои финансовые потоки.
RU000A10FN36 - Синара Транспортные Машины 1P8 на BondScan
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
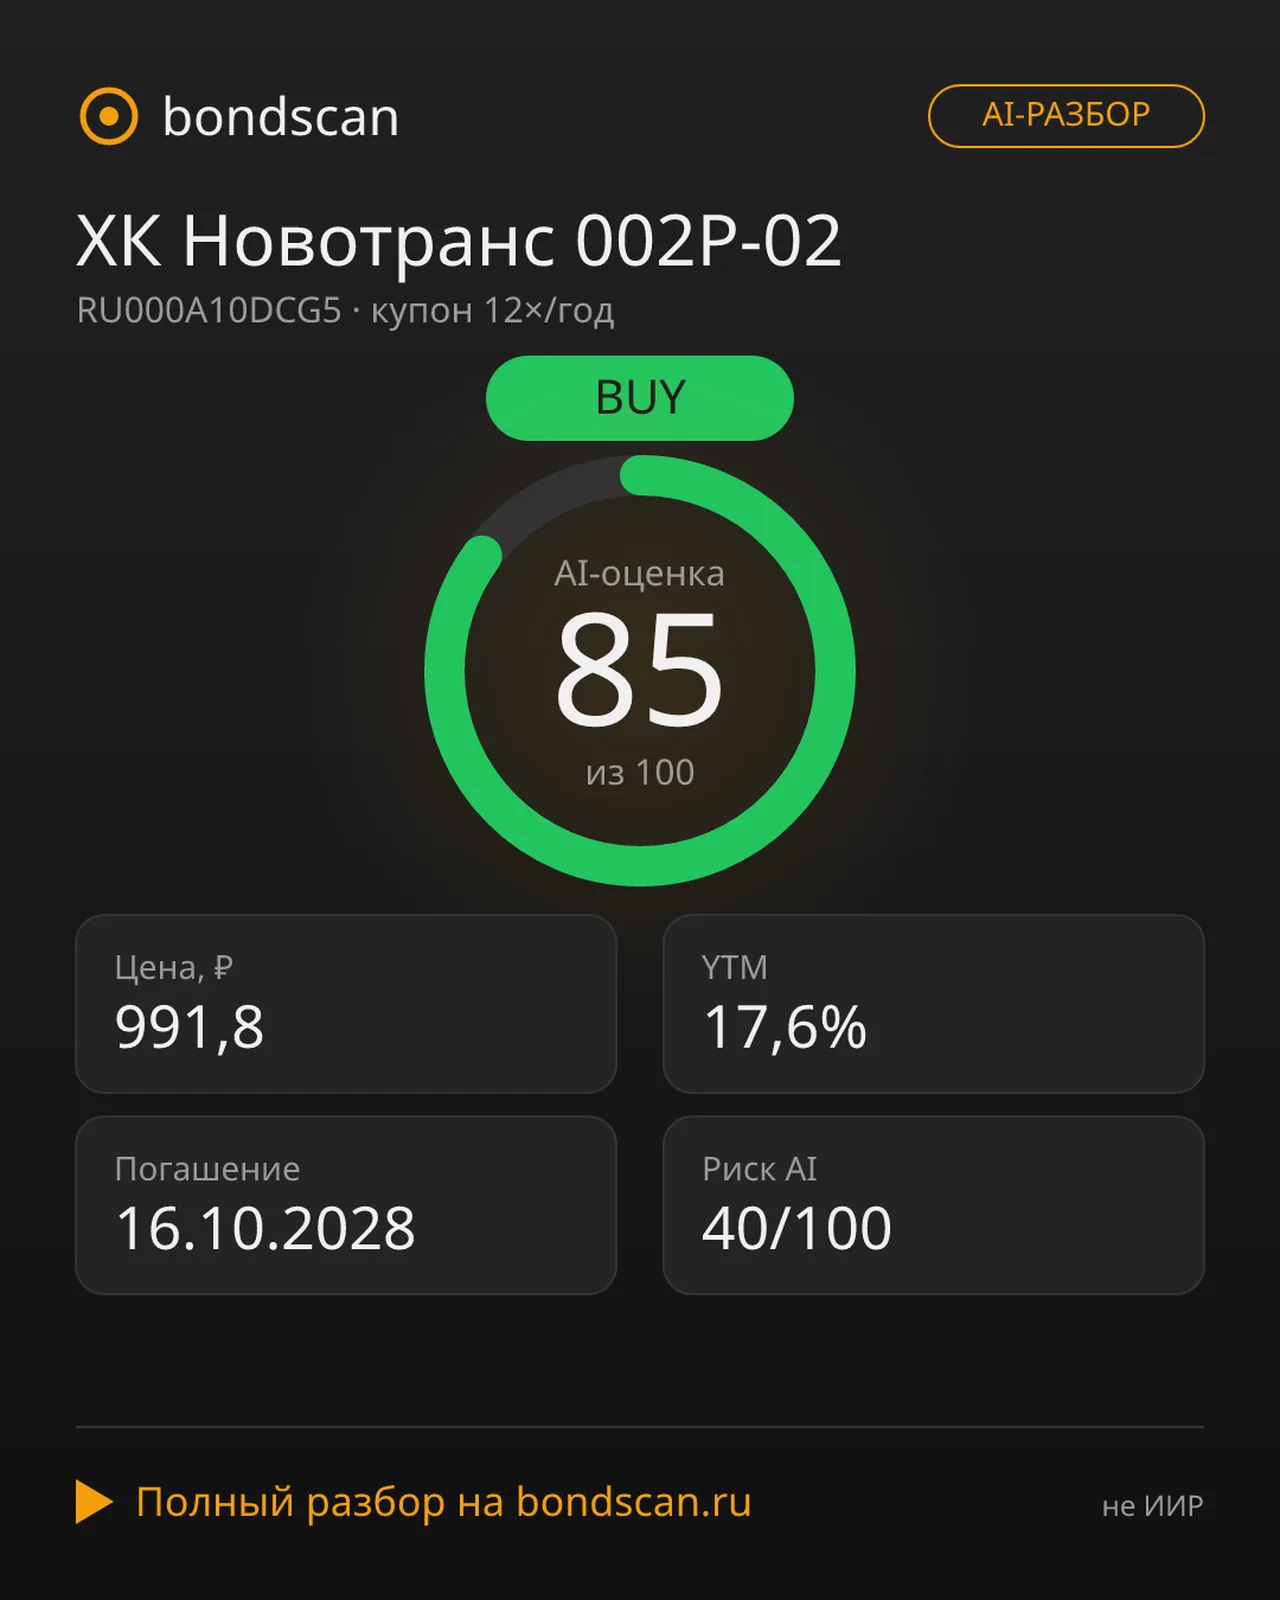
RU000A10DCG5 - ХК Новотранс 002P-02: почему ИИ рекомендует BUY по 99,2% от номинала
Полный анализ облигации ХК «Новотранс» 002P-02 с использованием искусственного интеллекта: доходность к погашению 17,6%, переменный купон, рейтинг AA-. Обоснованный данными вердикт и ключевые факторы риска.
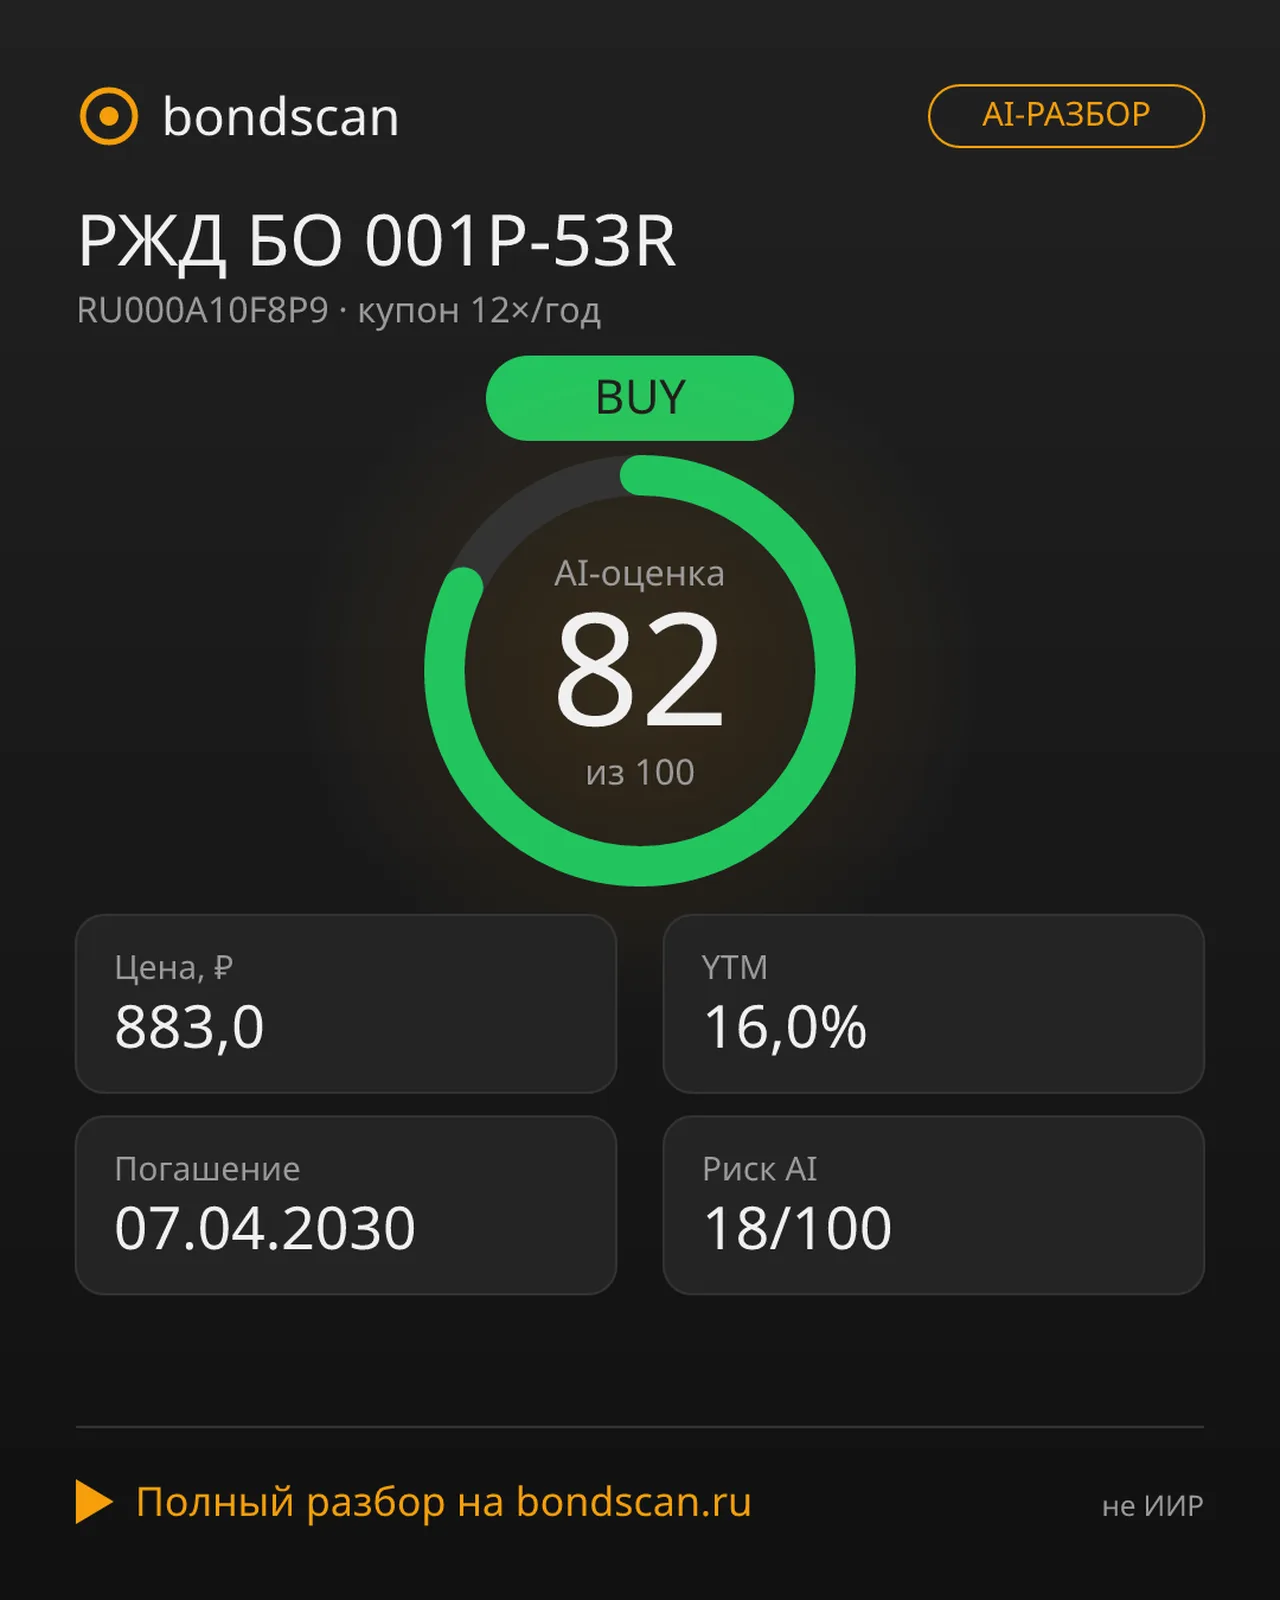
РЖД БО 001P-53R (RU000A10F8P9): гособлигация с доходностью 16% и дисконтом 11,7%
Облигация РЖД с доходностью 16% и дисконтом 11,7% к номиналу. AI-разбор дня от BondScan: почему бумага получила оценку 82/100.
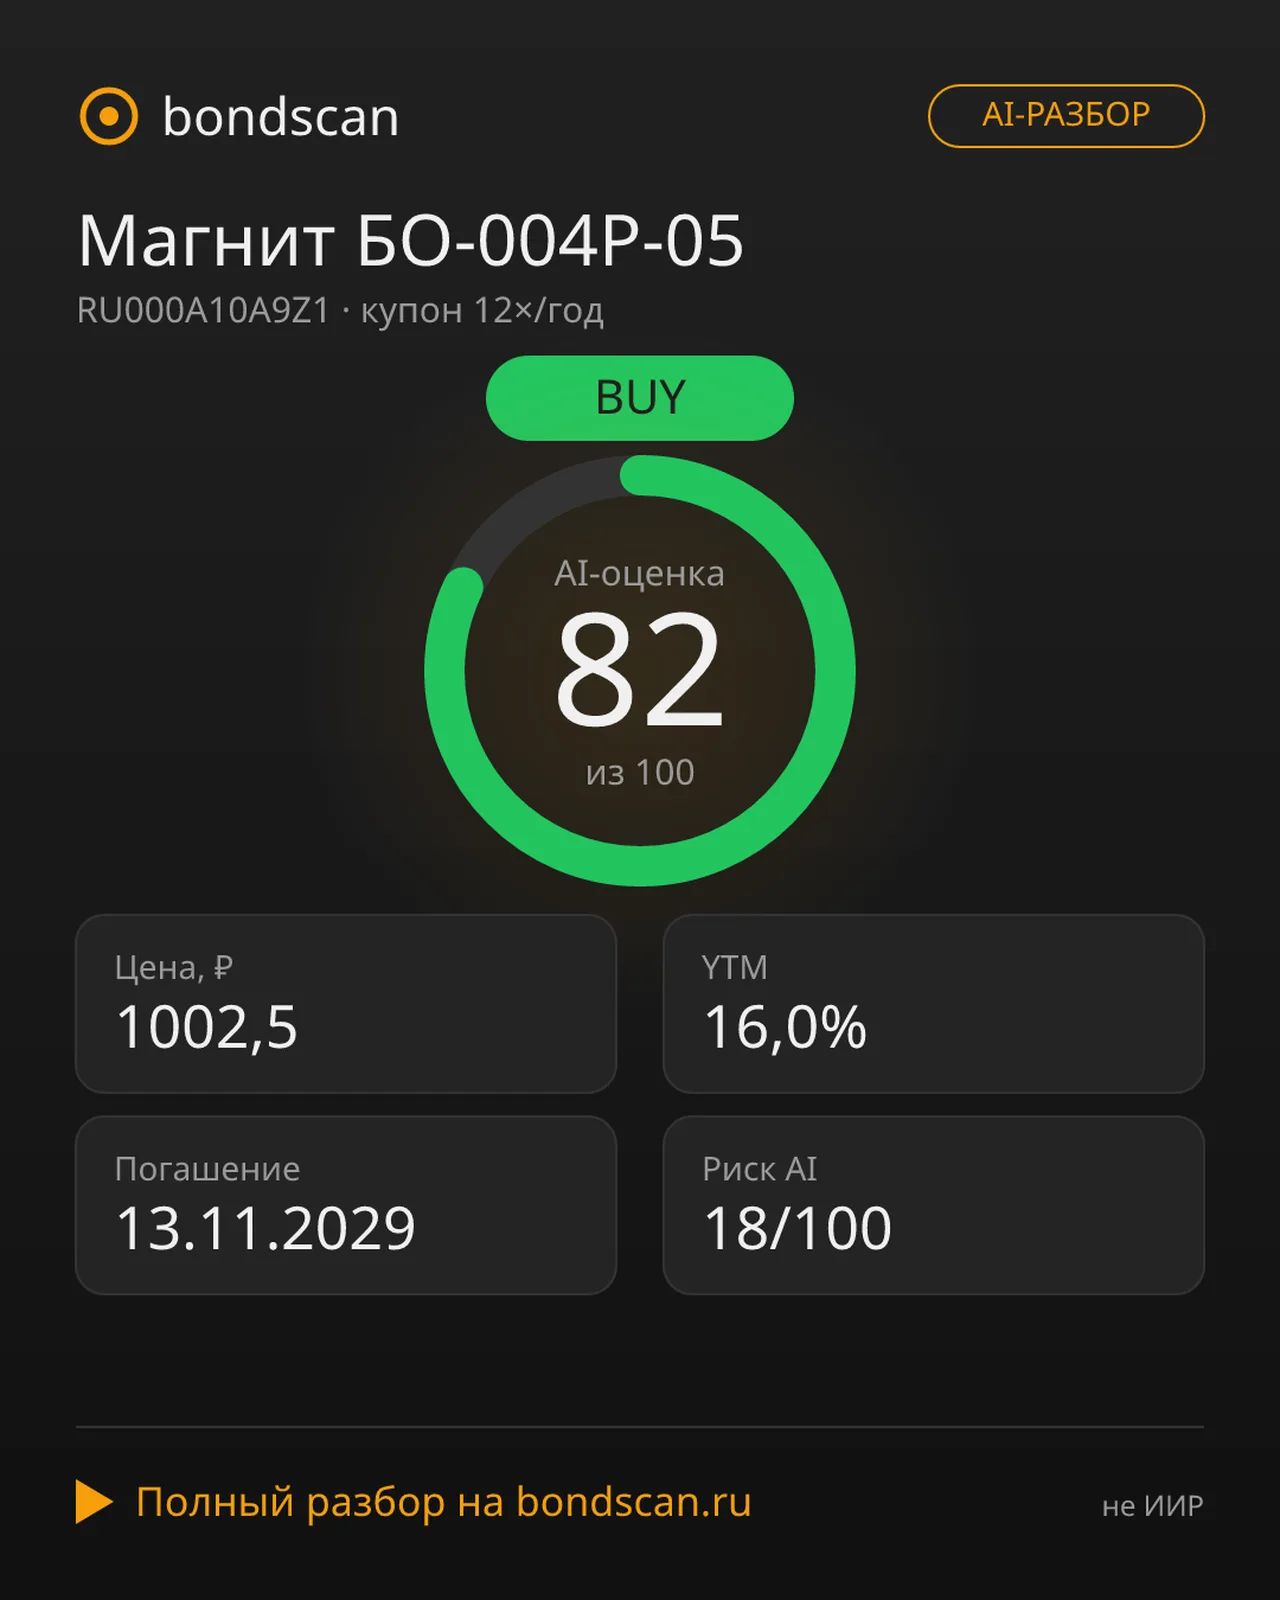
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
BondScan