RU000A10DCG5 - ХК Новотранс 002P-02: почему ИИ рекомендует BUY по 99,2% от номинала
BondScan
Материал подготовлен с помощью AI и проверен редактором.
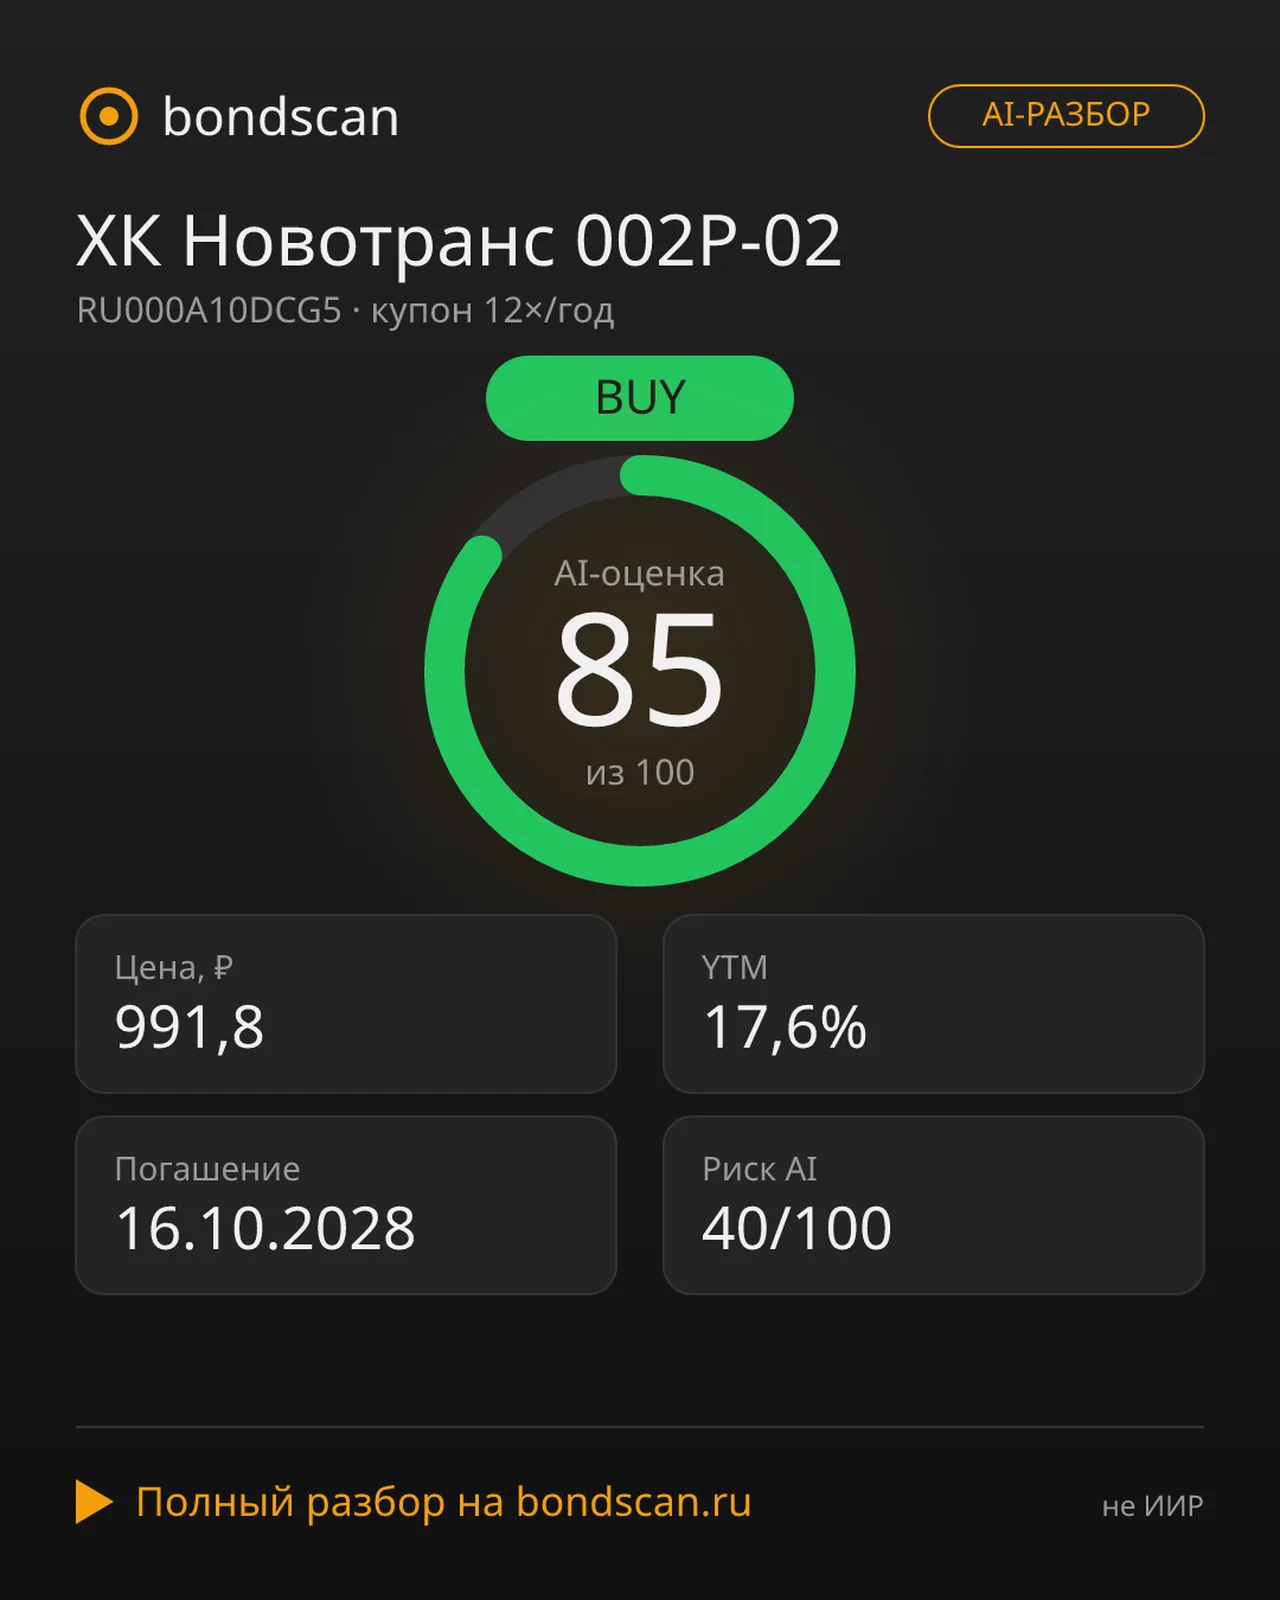
Итог ИИ: BUY (оценка 85 из 100) RU000A10DCG5 - ХК Новотранс 002P-02 - один из наиболее привлекательных фондовых инструментов на российском рынке. Торгуется по цене 970 ₽ (97% от номинала), предлагая доходность к погашению 19,06% с переменным купоном, который пересматривается регулярно. ИИ выдаёт уверенный сигнал BUY с надёжностью 85 из 100, при этом оценка риска составляет комфортные 40 из 100.
Ключевые параметры:
- Цена: 970 ₽ (дисконт 30 ₽ или 3% к номиналу)
- Номинал: 1 000 ₽
- Доходность к погашению: 19,06%
- Купон: ~13,5 ₽, выплаты 12 раз в год (формула: КС + 2,25%)
- Дата погашения: 16.10.2028
- Амортизация: отсутствует
- Объём выпуска: 8,5 млрд ₽
- Тип купона: переменный (флоатер)
- Следующая выплата: 26.09.2026
- НКД: 11,1 ₽
- Субординированная: нет
- Квалифицированные инвесторы: нет (доступна широким слоям)
Профиль эмитента и кредитное качество
ХК Новотранс — крупный участник российского грузового логистического рынка, а облигация RU000A10DCG5 выпущена в рамках стандартной программы долговых обязательств (серия 002P-02). Эмитент поддерживает кредитные рейтинги AA- от «Эксперт РА» и AA(RU) от НКР, что отражает высокий уровень кредитного качества. Данный уровень рейтингов размещает облигацию твёрдо в сегменте investment-grade, обеспечивая разумный баланс между надёжностью и потенциалом дохода.
Отсутствие субординации и обеспечения является стандартным для данного выпуска: держатели облигаций занимают равное положение с прочими необеспеченными кредиторами, то есть полное восстановление номинала при погашении поддерживается общими финансовыми показателями эмитента. Финансовые индикаторы стабильны, выручка и прибыль удерживаются на хорошем уровне на протяжении последних отчётных периодов.
Механика купона и профиль дохода
Одной из определяющих особенностей этой облигации является переменный тип купона (флоатер). Купон рассчитывается по формуле «Ключевая ставка ЦБ РФ + 2,25% годовых», выплаты происходят 12 раз в год (ежемесячно). Высокая частота выплат формирует для инвесторов стабильный денежный поток, что особенно ценно в период высокой ключевой ставки.
Переменная структура купона существенно снижает процентный риск. Поскольку купон периодически пересматривается, доходность облигации естественно следует за ключевой ставкой Банка России. Формула КС + 2,25% обеспечивает фиксированную премию в 2,25 процентных пункта над ключевой ставкой (которая сейчас составляет 14%), что представляет комфортную компенсацию за кредитный риск.
Для сравнения оценим эффективную годовую ставку. При ставке 16,25% годовых (14% КС + 2,25% спред) общий годовой купонный доход достигает 162,5 ₽ на каждые 1 000 ₽ номинала. В сочетании с дисконтом при покупке общий профиль доходности становится ещё более привлекательным.
Дюрация и чувствительность к ставкам
Поскольку это классический флоатер с ежемесячным пересмотром купона, его эффективная дюрация минимальна и близка к периоду до следующего установления ставки (около 1 месяца). Короткая дюрация означает, что цена облигации гораздо менее чувствительна к движениям процентных ставок: даже при повышении или снижении ключевой ставки воздействие на котировки этого инструмента будет смягчённым, а купон автоматически адаптируется к новым условиям.
В сценарии, когда ключевая ставка удержится на текущих 14% на оставшийся срок жизни облигации, инвесторы будут стабильно получать доходность около 16,25% только за счёт купонов (плюс дополнительная доходность от погашения с дисконтом). Это значительный спред в 2,25 процентных пункта над ключевой ставкой, который отлично компенсирует кредитный риск эмитента.
Анализ ценообразования и условия входа
Облигация в настоящее время торгуется по цене около 970 ₽, что равно 97% от номинала. Это представляет дисконт 30 ₽ (3%) к номинальной стоимости. Хотя дисконт к номинальной стоимости невелик, он добавляет ощутимый слой доходности при входе. Инвесторы, покупающие по этой цене, получат полные 1 000 ₽ номинала при погашении, генерируя дополнительные 3% капитальной прибыли в течение периода удержания.
Ценовой уровень также указывает на то, что рынок справедливо оценивает облигацию с учётом текущих реалий. Комбинация дисконта плюс переменный купон плюс привлекательная формула спрэда создаёт хорошо сбалансированную точку входа.
Ещё одна цифра, заслуживающая внимания: НКД в размере 11,1 ₽. При покупке облигации покупатели должны компенсировать продавцу часть начисленного купона, поэтому общая стоимость приобретения составит цену (970 ₽) плюс НКД (11,1 ₽).
Ликвидность по данному выпуску высокая: объём эмиссии составляет 8,5 млрд ₽, что обеспечивает комфортные условия для совершения сделок как частными, так и институциональными инвесторами без существенного рыночного воздействия.
Оценка рисков
ИИ-оценка риска 40 из 100 указывает на относительно общую низкую подверженность рискам. Ключевые факторы риска:
- Кредитный риск: умеренный, поддерживается высокими рейтингами AA- / AA(RU) и стабильными финансовыми показателями эмитента.
- Процентный риск: низкий, за счёт переменной структуры купона (флоатер) и минимальной эффективной дюрации.
- Риск ликвидности: низкий, выпуск крупный (8,5 млрд ₽) и активно торгуется.
- Риск субординации: отсутствует, поскольку облигация не является субординированной.
Отсутствие амортизации означает, что весь номинал возвращается при погашении, а не гасится постепенно. Для инвесторов, предпочитающих получать основную сумму разом, это знакомая и понятная структура.
Облигация доступна неквалифицированным инвесторам, что расширяет базу потенциальных покупателей и поддерживает ликвидность вторичного рынка. Ограничений, сдерживающих участие розницы, нет.
Почему ИИ рекомендует BUY
ИИ-рекомендация BUY (85 из 100) опирается на три ключевых аргумента:
- Привлекательный профиль спрэда доходности. Фиксированный спред 2,25 процентных пункта над ключевой ставкой ЦБ (14%) обеспечивает значительную компенсацию кредитного риска. В текущей макроэкономической среде, где ключевая ставка остаётся высокой, этот спред гарантирует, что облигация даёт доход значительно выше безрисковой базовой ставки.
- Короткая эффективная дюрация минимизирует чувствительность к ставкам. У флоатеров дюрация близка к нулю (или периоду до пересмотра ставки), поэтому колебания цены в ответ на изменения ставок ограничены. В сочетании с переменной купонной структурой облигация обеспечивает стабильность денежного потока, что редко встречается при столь высоком уровне доходности. Даже при курсовой волатильности общий профиль доходности остаётся сильным.
- Надёжная кредитная основа без структурных недостатков. Рейтинги эмитента AA-, отсутствие субординации и осложнений от амортизации формируют чистый профиль риска. Дисконт к номиналу в 3% добавляет ещё один запас прочности для новых покупателей при текущих уровнях цен.
Заключение
RU000A10DCG5 - ХК Новотранс 002P-02 представляет собой сбалансированный фондовый инструмент для инвесторов, ищущих стабильный доход выше рыночного уровня с управляемыми рисками. Механизм переменного купона, минимальная дюрация, хорошее кредитное качество и привлекательная текущая доходность (около 19% к погашению с учётом дисконта) делают эту облигацию подходящей как для консервативных, так и для умеренно агрессивных портфелей.
Для тех, кто хочет изучить данный выпуск подробнее, полные данные по облигации и котировки в реальном времени доступны на BondScan по адресу https://bondscan.ru/app/bonds/RU000A10DCG5?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch.
Текущее предложение платформы BondScan обеспечивает простой, основанный на данных путь к облигациям ХК Новотранс на благоприятных входных условиях. Высокая ликвидность и качественные характеристики облигации обеспечивают, чтобы профицит дохода опережал профицит риска.
Дисклеймер. Настоящий материал не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
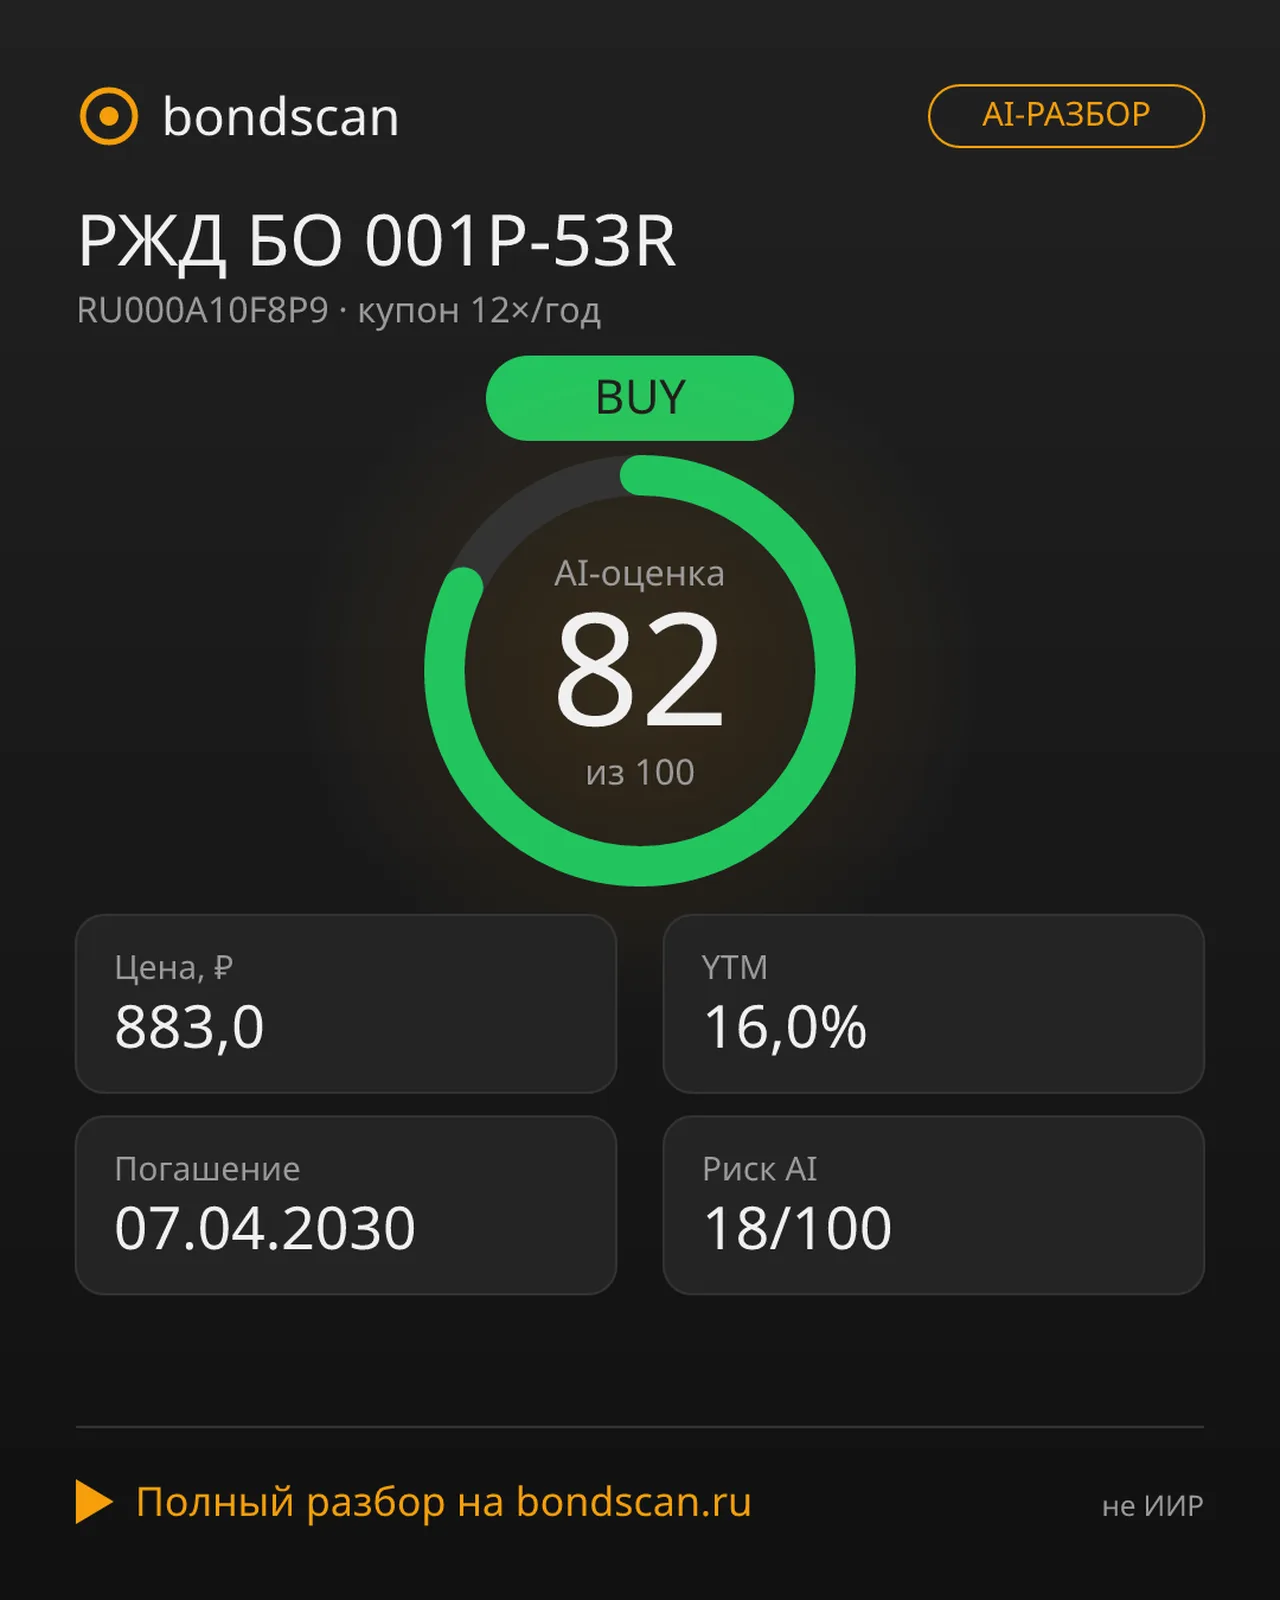
РЖД БО 001P-53R (RU000A10F8P9): гособлигация с доходностью 16% и дисконтом 11,7%
Облигация РЖД с доходностью 16% и дисконтом 11,7% к номиналу. AI-разбор дня от BondScan: почему бумага получила оценку 82/100.
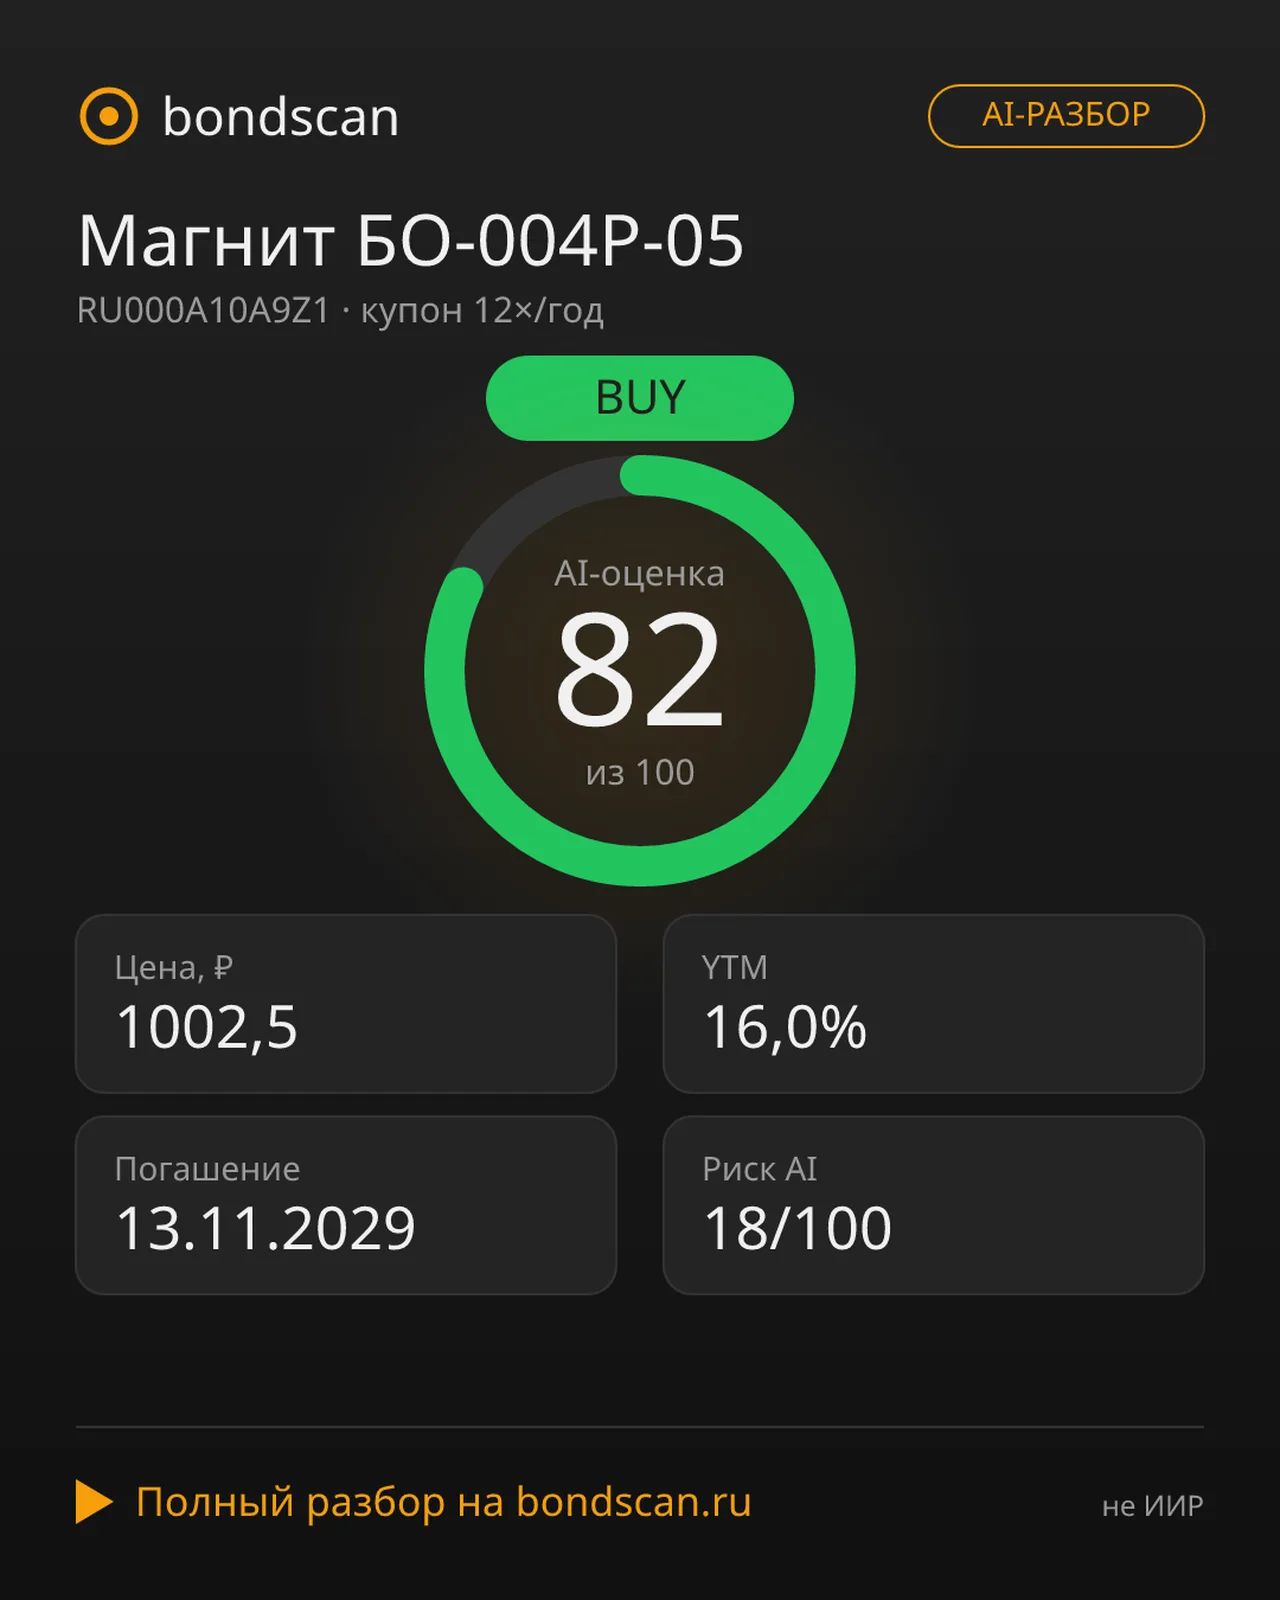
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
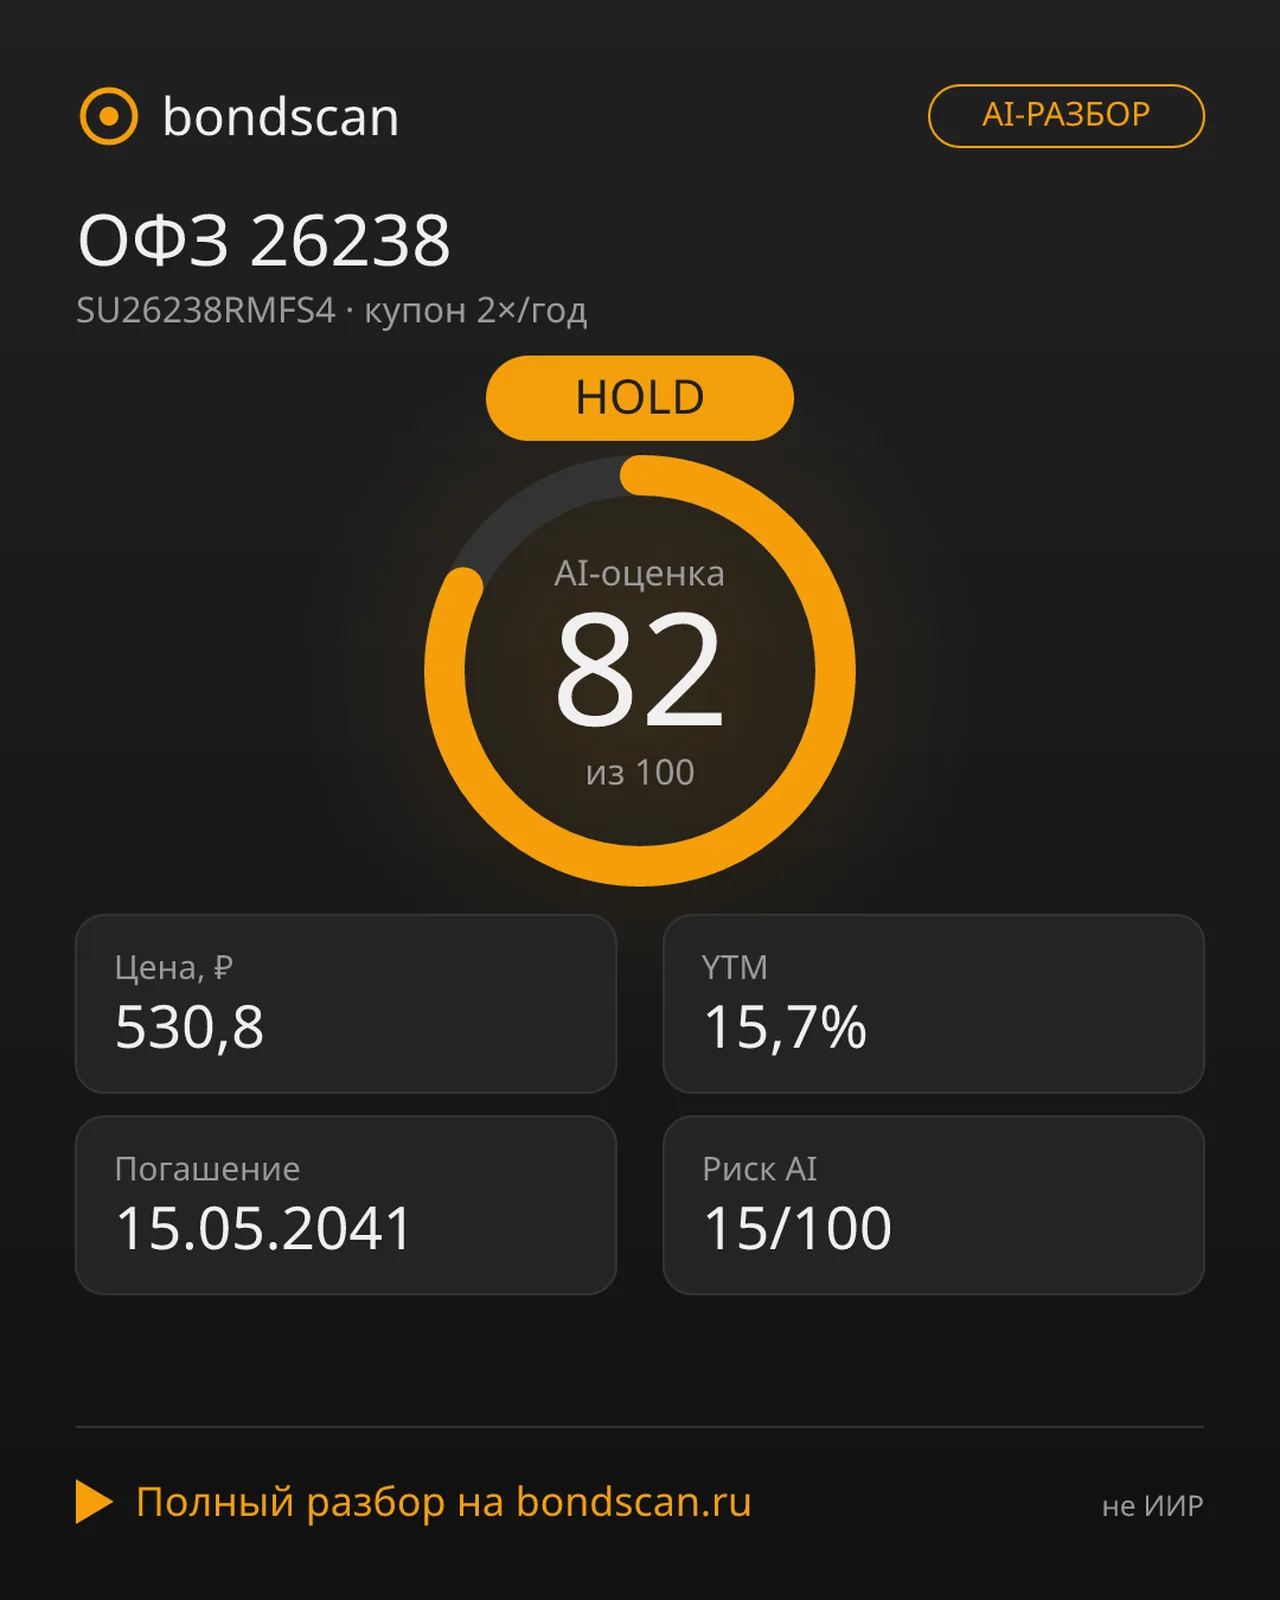
ОФЗ 26238: суверенный долг с доходностью 15,7% до 2041 года
Анализ ОФЗ 26238: доходность к погашению 15,7%, дисконт 46,9% к номиналу. Вердикт AI: HOLD. Полный разбор рисков и возможностей.
BondScan