RU000A10ER66 - ФосАгро БО-02-06: AI-разбор с вердиктом BUY и доходностью 15,48%
BondScan
Материал подготовлен с помощью AI и проверен редактором.
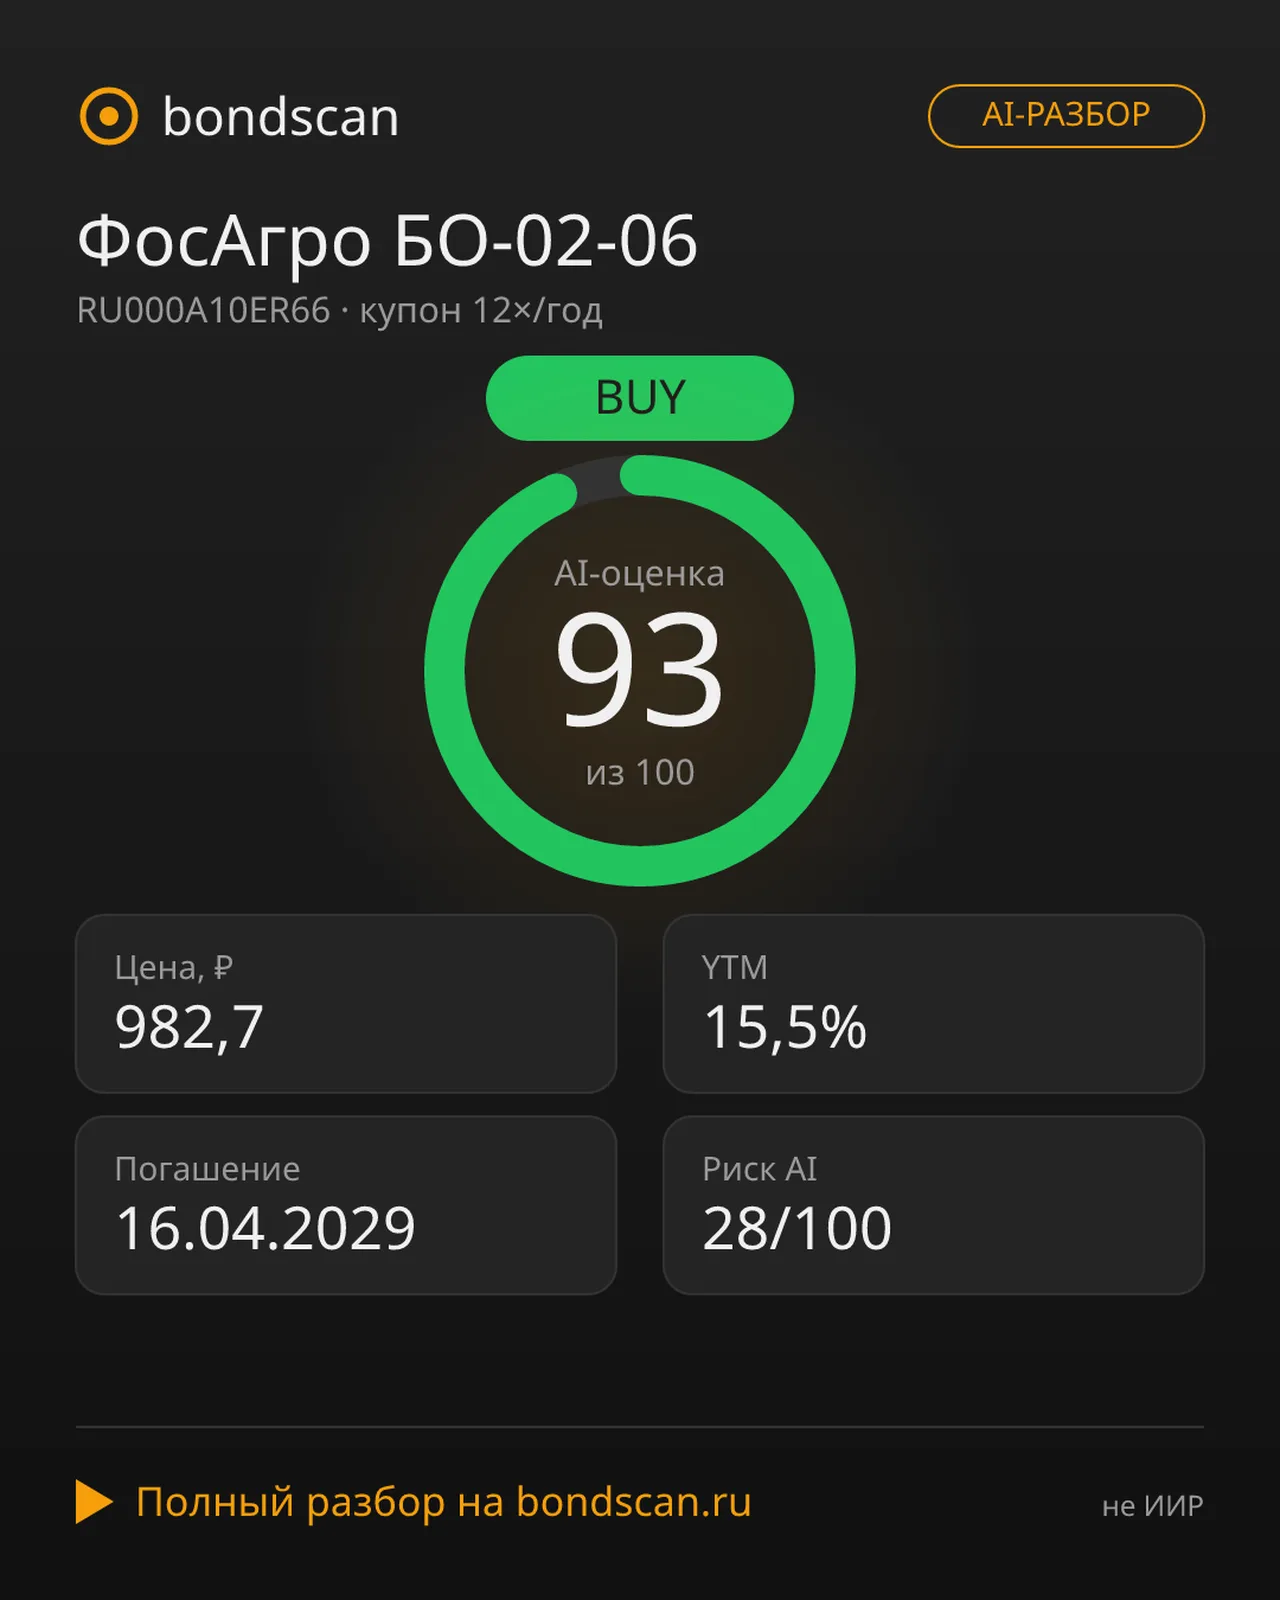
Вердикт AI: BUY (оценка 93/100)
- Доходность к погашению (YTM): 15,48%
- Дисконт (скидка) к номиналу: ~1,73%
- Спред к ключевой ставке ЦБ: +148 п.п.
- Дюрация: ~2,5 года
- Номинал: 1000 ₽, текущая цена: ~982,7 ₽ (98,27% от номинала)
- Купон: 11,46 ₽ (13,75% годовых), 12 выплат в год, тип – фиксированный
- Погашение: 16.04.2029
Облигация ФосАгро БО-02-06 (тикер на Мосбирже: ФосАгро2П6, ISIN: RU000A10ER66) предлагает инвесторам одну из самых привлекательных фиксированных доходностей в сегменте голубых фишек Мосбиржи. При цене около 982,7 ₽, что составляет 98,27% от номинала, бумага торгуется с дисконтом в 17,3 ₽ (или 1,73%). Это означает, что при условии удержания до погашения инвестор дополнительно получает дисконтную премию к купонному потоку.
Эмитент и кредитный риск
Эмитент – ПАО «ФосАгро», ведущий производитель фосфорных удобрений в России и глобальный лидер отрасли. Компания обладает вертикальной интеграцией, включающей собственные месторождения апатита, производственные мощности и развитую логистическую сеть.
Финансовые показатели эмитента остаются сильными:
- Выручка: 441,7 млрд руб. (за 9 мес. 2025 г.)
- Чистая прибыль: 114,2 млрд руб. (по итогам 2025 г.)
- EBITDA: 145,7 млрд руб. (за 9 мес. 2025 г.)
Рентабельность чистой прибыли составляет около 26%, что свидетельствует о высокой операционной эффективности бизнеса. ФосАгро имеет кредитный рейтинг на уровне AAA(RU) по шкале АКРА, что подтверждает минимальный кредитный риск. Финансовые показатели и узкий спред к государственной облигации косвенно подтверждают высокое качество эмитента.
Доходность и спред к ключевой ставке ЦБ
Доходность к погашению облигации составляет 15,48%, что является привлекательным показателем в текущих рыночных условиях. При ключевой ставке ЦБ РФ на уровне 14,00%, спред к КС ЦБ равен +148 п.п. (1,48%).
Спред 1,48% можно оценить как умеренный и справедливый для эмитента топ-уровня. Это не чрезмерно высокая премия, указывающая на проблемы, а нормальная компенсация за срок (дюрацию ~2,5 года) и уровень ликвидности. В период, когда ключевая ставка держится на повышенных уровнях, фиксация доходности 15,48% к погашению позволяет инвесторам защитить портфель от возможного будущего снижения ставки.
Процентный риск и дюрация
Модифицированная дюрация облигации составляет примерно 2,3–2,5 года. При горизонте инвестирования «держать до погашения» процентный риск оценивается как умеренный.
Проще говоря, при повышении ключевой ставки на 1 процентный пункт цена облигации теоретически упадёт примерно на 2,3–2,5% (до ~95,8–96,0% от номинала). При снижении ставки цена может вырасти до уровней ~101–102% от номинала. Текущая цена ~98,27% создаёт небольшой запас роста при благоприятной динамике процентных ставок.
Структурные характеристики и факторы риска
При выборе между различными бумагами важно понимать структурные особенности конкретной облигации. ФосАгро БО-02-06 имеет следующие характеристики:
- Тип купона: фиксированный (13,75% годовых). Доходность полностью зафиксирована, отсутствует риск снижения купона при падении ключевой ставки.
- Колл-опцион / оферта: нет. Риск досрочного погашения на стороне эмитента отсутствует, эффективный горизонт инвестирования совпадает с датой погашения.
- Субординированность: нет. Облигация представляет собой полноправный старший необеспеченный долг.
- Амортизация: нет. Весь номинал выплачивается единовременно в дату погашения.
- Доступ: доступно всем инвесторам (не только квалифицированным), что обеспечивает высокую ликвидность бумаги.
- Валюта: рубли. Купонные выплаты производятся в рублях, что исключает валютный риск.
- НКД (накопленный купонный доход): ~10,9 ₽ (варьируется в зависимости от даты покупки).
- Ликвидность: высокая (бумага входит в основные индексы облигаций Мосбиржи).
Итого: почему AI говорит BUY
ФосАгро БО-02-06 – это облигация эмитента топ-уровня с минимальным кредитным риском, умеренным спредом к ключевой ставке ЦБ (+148 п.п.) и привлекательной фиксированной доходностью 15,48%.
Дисконт ~1,7% и умеренная дюрация делают бумагу подходящей для консервативного и умеренного портфеля. Вердикт BUY с оценкой 93/100 подкреплён следующими фактами:
- Сильный эмитент с выручкой 441,7 млрд руб. и рентабельностью ~26%. Кредитный рейтинг AAA(RU) подтверждает надёжность.
- Справедливая доходность 15,48% с умеренным спредом +148 п.п. к КС ЦБ. Оценка доходности 93/100 не является завышенной.
- Прозрачный профиль риска: отсутствие колл-опциона, оферты, субординации и амортизации упрощает инвестиционный тезис: эффективный горизонт совпадает с датой погашения, весь номинал возвращается в конце.
Ключевые цифры по облигации:
- YTM: 15,48%, спред к КС ЦБ: +148 п.п.
- Цена: ~98,27%, дисконт (скидка) ~1,73% к номиналу
- Дюрация: ~2,5 года
- Выручка: 441,7 млрд руб. (9 мес. 2025 г.), чистая прибыль: 114,2 млрд руб. (2025 г.)
- Без колл-опциона, оферты, субординации и амортизации
- Рекомендация: BUY (оценка 93/100)
Ссылка на бумагу
Подробнее об облигации RU000A10ER66: https://bondscan.ru/bonds/RU000A10ER66
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
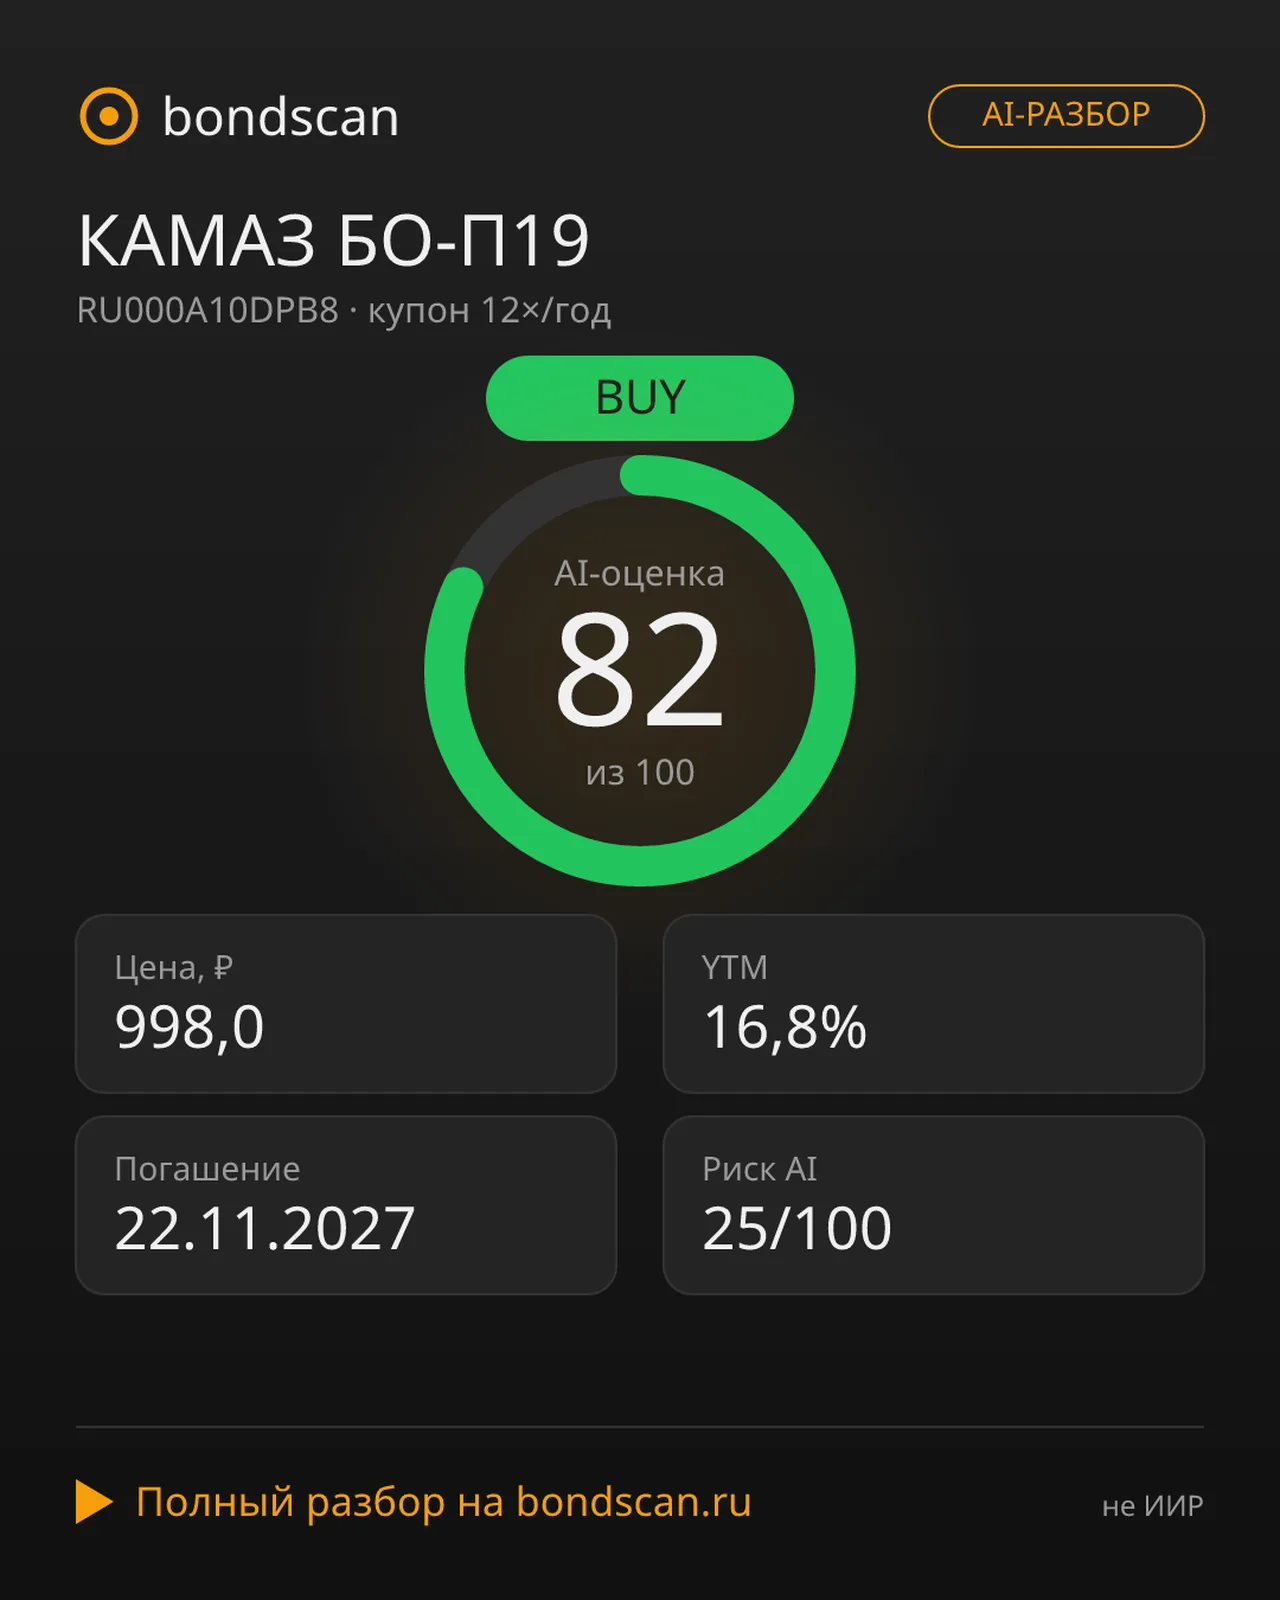
RU000A10DPB8 - КАМАЗ БО-П19: консервативный инструмент с высокой доходностью в 16,8%
Полный AI-разбор облигации КАМАЗ БО-П19 (RU000A10DPB8): дисконт 0,2%, YTM 16,8%, переменный купон. Покупать или нет?
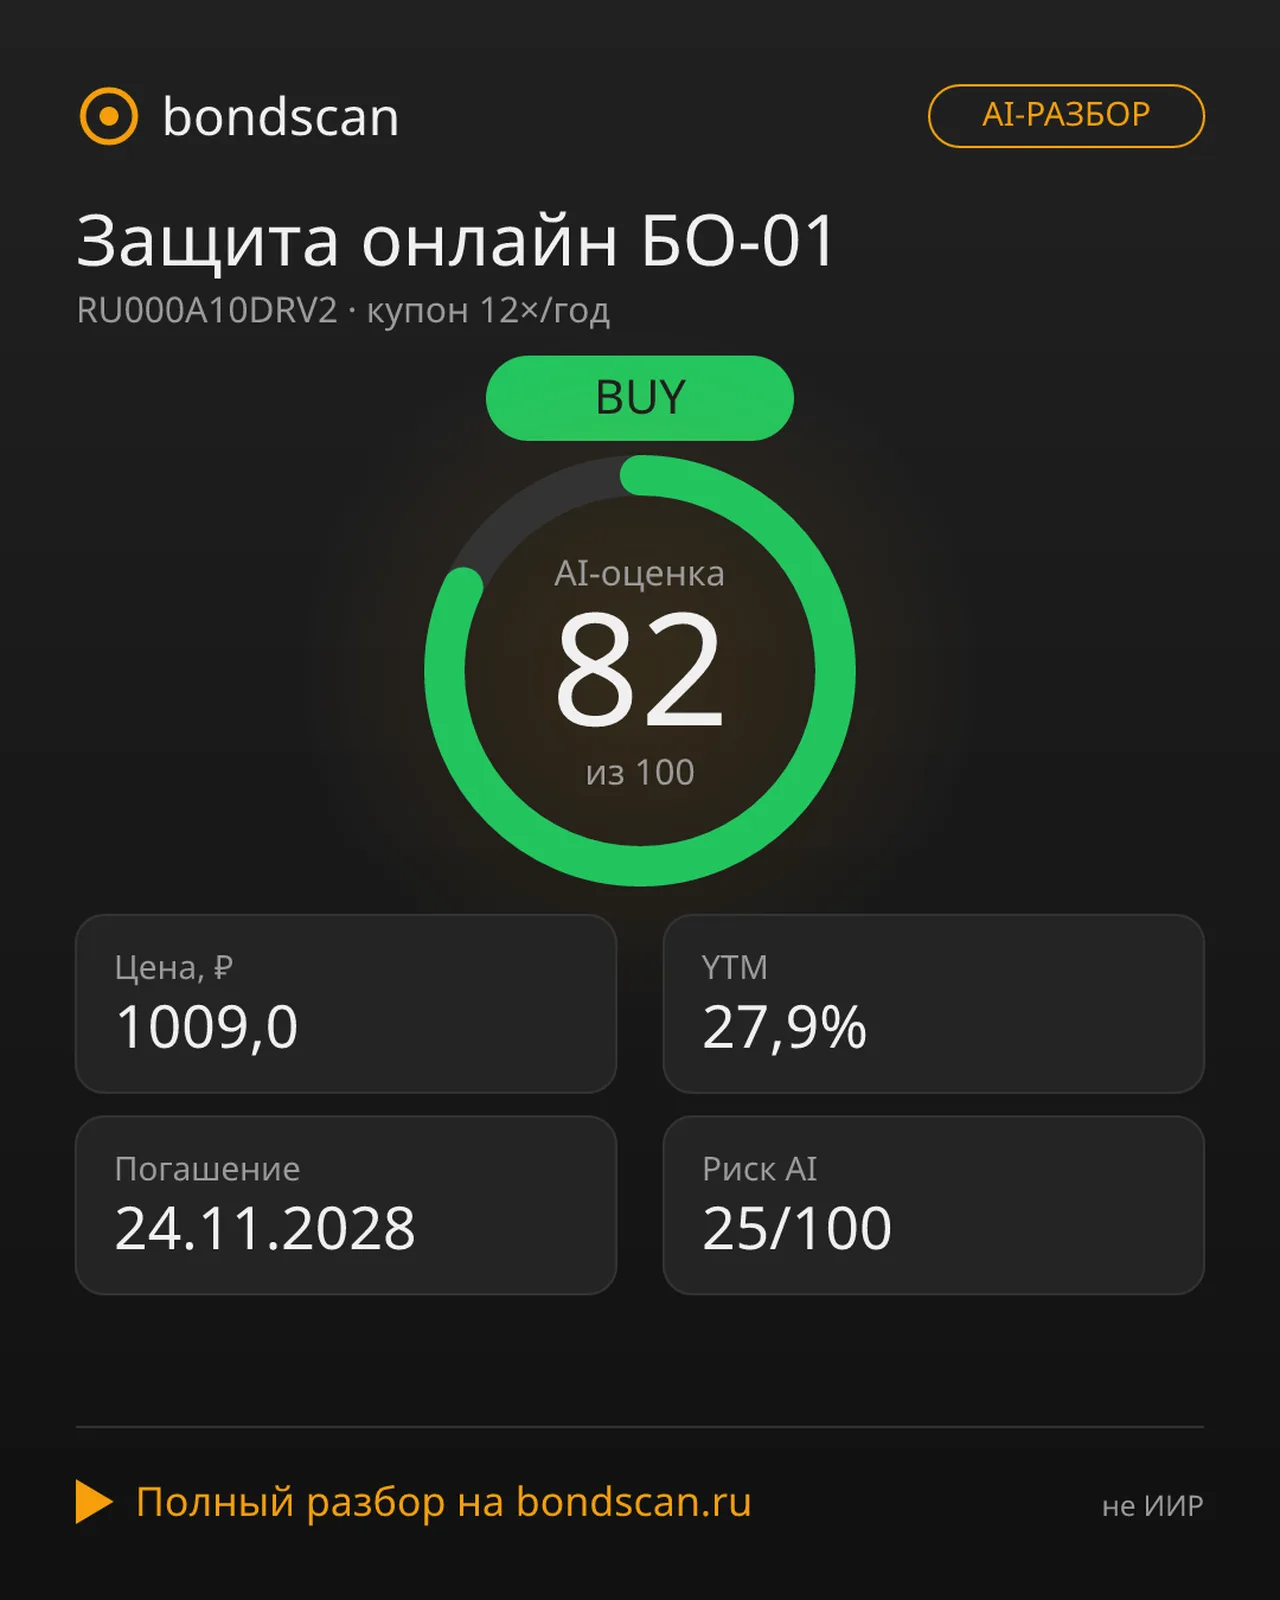
RU000A10DRV2 - Защита онлайн БО-01: доходность 27,9% при рейтинге AA+
Анализ облигации RU000A10DRV2 (Защита онлайн БО-01): YTM 27,9%, рейтинг эмитента AA+, дисконная премия. Вердикт AI - BUY с оценкой 82/100. Читайте в AI-разборе BondScan.
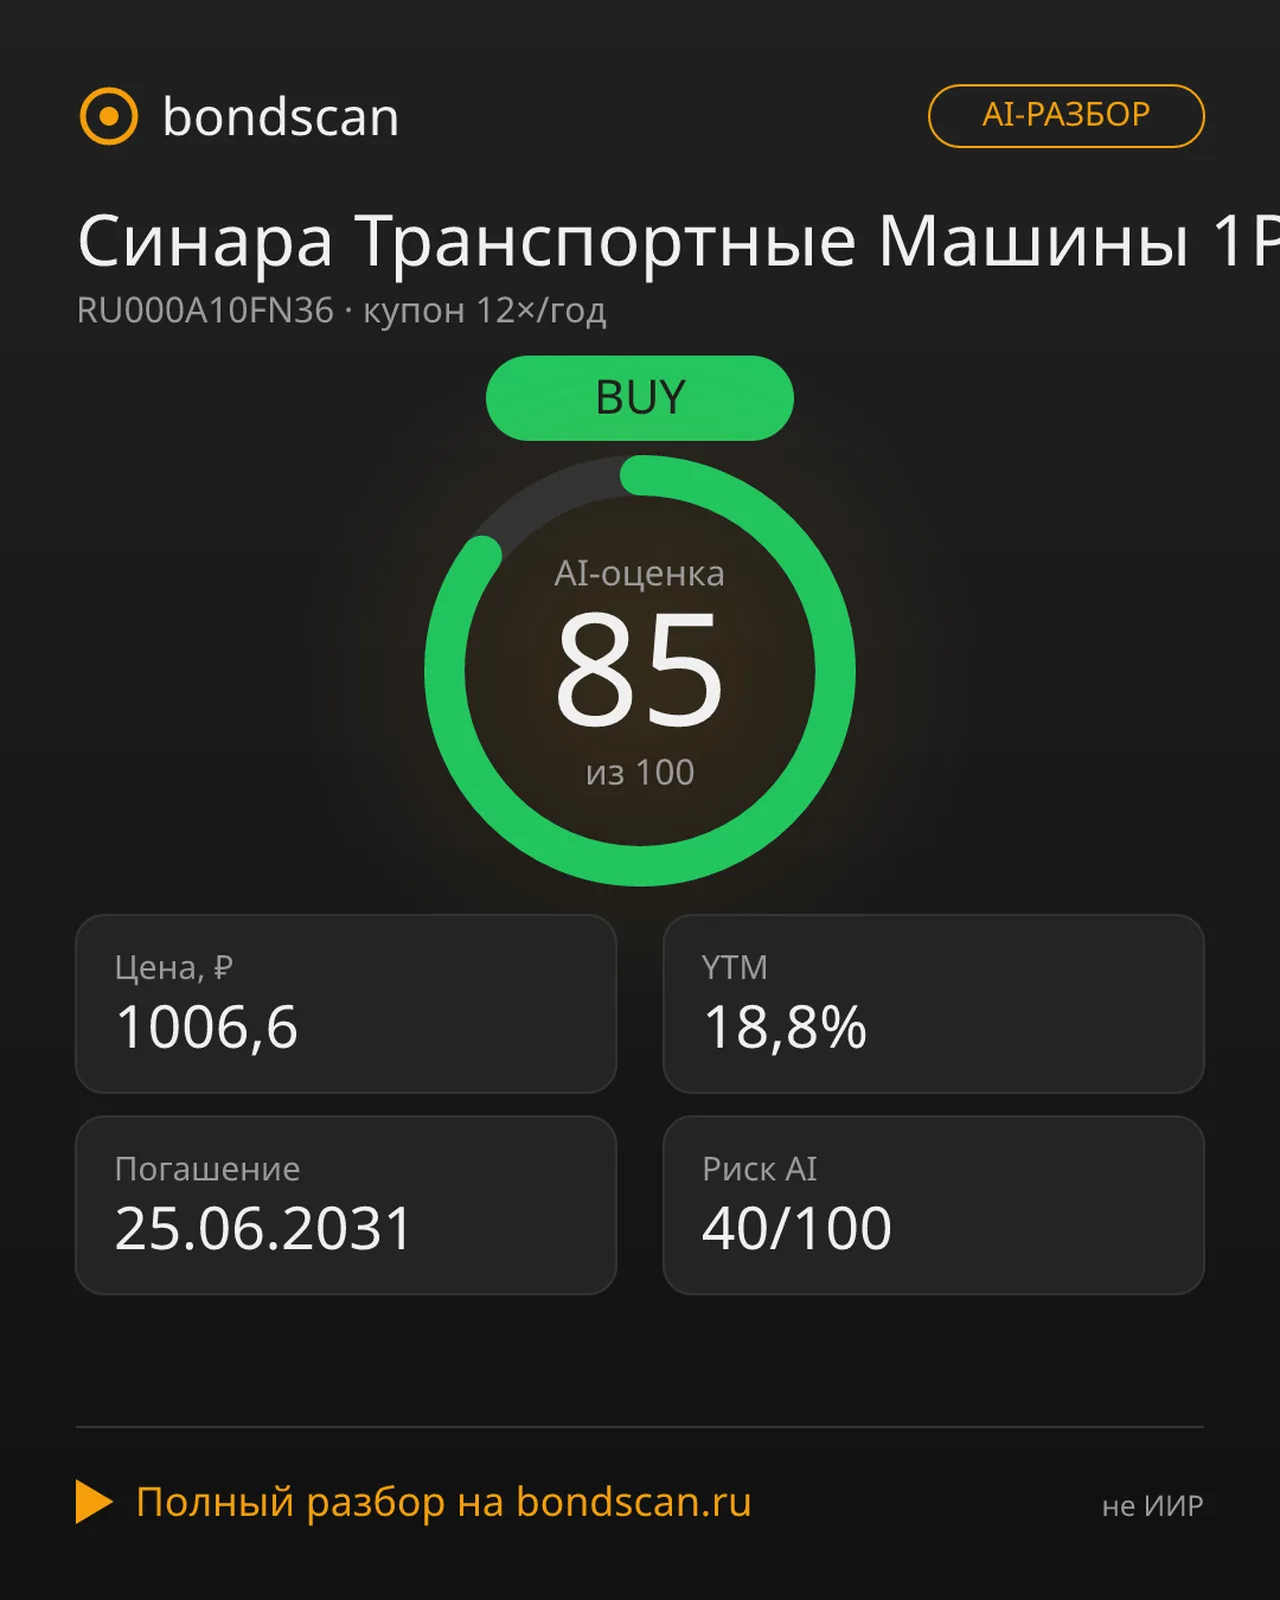
RU000A10FN36 - Синара Транспортные Машины 1P8: подробный AI-разбор облигации
Фундаментальный разбор облигации RU000A10FN36 с доходностью 18,8%. AI-вердикт BUY. Покупать или нет? Читайте подробный анализ Синара Транспортные Машины.
BondScan