RU000A107084 - Газпром капитал БО-002Р-10: разбор флоатера с рейтингом AAA
Bondscan AI
Материал подготовлен с помощью AI и проверен редактором.
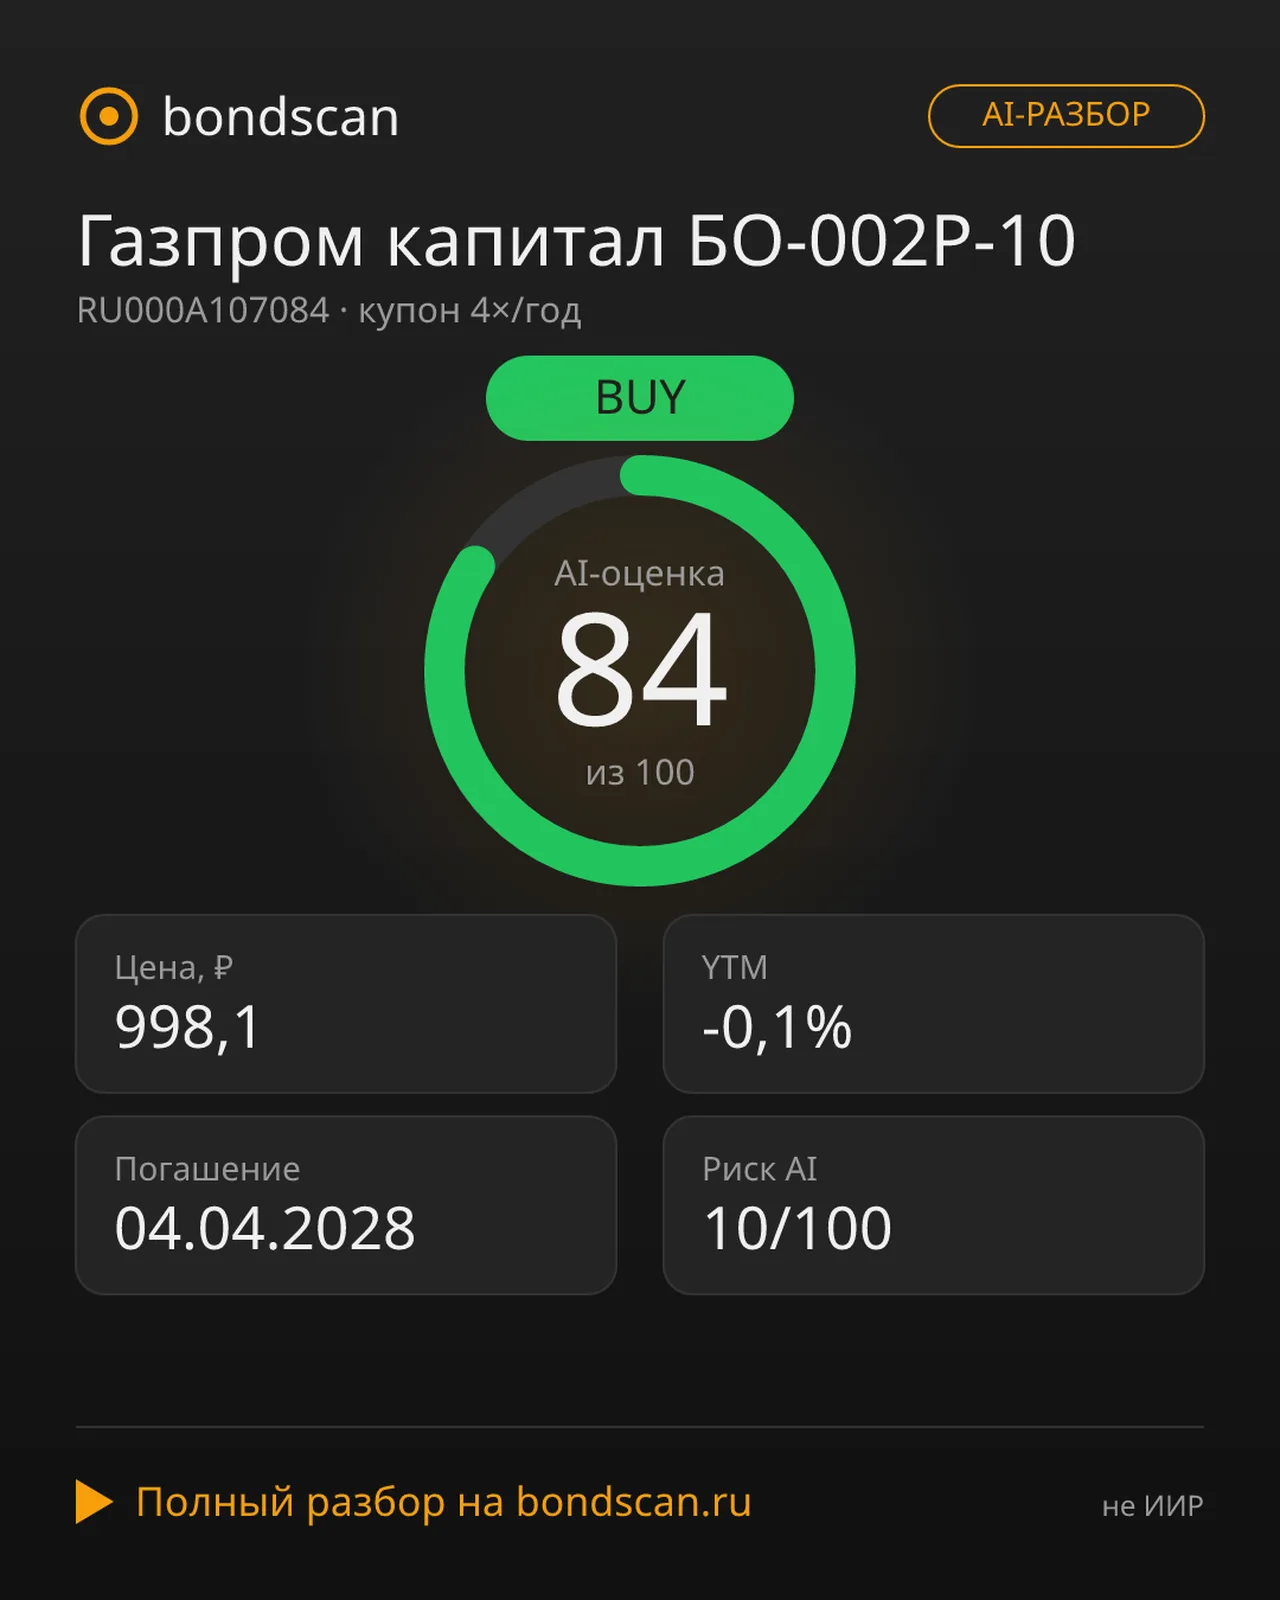
Вердикт AI
Вердикт AI: 🟢 BUY (оценка 84/100)
Ключевые цифры бумаги RU000A107084 на момент анализа:
- Цена: 992,6 ₽ (дисконт к номиналу, 99,25% от face value)
- YTM: -0,1%
- Купон: 0,0 ₽ номинально, переменный тип, 4 выплаты в год
- Погашение: 04.04.2028
- Риск-скоринг AI: 10/100
- Оценка доходности AI: 78/100
- Рейтинги: AAA(RU) от АКРА и ruAAA от Эксперт РА
Почему AI говорит BUY
Алгоритм BondScan присвоил бумаге итоговую оценку 84 из 100 и рекомендацию покупать на основе трёх факторов из собственного анализа:
-
Минимальный кредитный риск. Выпуск имеет высший рейтинг AAA(RU) от АКРА и ruAAA от Эксперт РА, причём оба подтверждены в июле 2025 и июне 2026 с прогнозом «стабильный». Поручителем выступает ПАО «Газпром» с рейтингом AAA(RU). Бумага несубординирована и равна по старшинству прочим необеспеченным обязательствам Группы.
-
Короткая дюрация и низкий процентный риск. Купон переменный (флоатер), поэтому дюрация равна лишь периоду до ближайшего купонного пересмотра (около 3 месяцев), а не 1,8 года до погашения. Это резко снижает чувствительность цены к движению ставок.
-
Доходность выше уровня рейтинга AAA. Фактическая купонная доходность по последнему купону (41,43 рубля в квартал) даёт около 16,6% годовых, что формирует спред порядка 235 б.п. к ключевой ставке 14%. Это всё ещё привлекательно даже для эмитента высшего качества.
Профиль бумаги
Облигация Газпром капитал БО-002Р-10 (тикер RU000A107084) - это рублёвый корпоративный выпуск без амортизации и без субординации. Срок до погашения - 04.04.2028, то есть чуть меньше двух лет. Купон переменный, выплачивается 4 раза в год, следующий купонный период начинается 06.10.2026. Накопленный купонный доход (НКД) составляет 12,0. Бумага доступна неквалифицированным инвесторам - ограничений по статусу нет.
Номинально купон заявлен как 0,0 ₽, что типично для флоатеров: реальный размер купона фиксируется на каждом периоде пересмотра в привязке к рыночным индикаторам, а не задаётся фиксированной ставкой при эмиссии. Именно поэтому «пустой» номинальный купон не означает отсутствие дохода - фактическая выплата за последний период составила 41,43 рубля на бумагу в квартал.
Кредитное качество
Кредитный профиль выпуска - сильнейший аргумент в его пользу. Два ведущих российских агентства присвоили бумаге максимальные рейтинги: AAA(RU) от АКРА и ruAAA от Эксперт РА. Оба рейтинга были подтверждены в июле 2025 и повторно в июне 2026, прогноз по обоим - «стабильный». Такое длительное подтверждение на горизонте года говорит о стабильности оценки кредитоспособности.
Поручителем по выпуску выступает ПАО «Газпром» с рейтингом AAA(RU) - то есть риск эмитента и поручителя находятся на одном, высшем уровне. Юридическая структура выпуска прозрачна: бумага несубординирована и равна по старшинству прочим необеспеченным обязательствам Группы. Риск-скоринг AI оценивает кредитный риск всего в 10 из 100 - это очень низкий уровень.
Структура купона и дюрация
Главная особенность инструмента - переменный купон (флоатер). В отличие от классических облигаций с фиксированной ставкой, здесь размер выплаты переустанавливается на каждом купонном периоде. Следствие этого - радикально короткая эффективная дюрация. Вместо 1,8 года до погашения дюрация равна периоду до ближайшего купонного пересмотра, то есть примерно 3 месяцам.
Это важно для инвестора: при переменном купоне цена бумаги слабо реагирует на движение рыночных ставок. Процентный риск минимален, потому что через 3 месяца купон перефиксируется под текущие условия, и весь будущий поток дохода пересчитается. Для консервативного портфеля такая структура - способ получать рыночную доходность без «просадки» стоимости при росте ставок.
Доходность и спред
На первый взгляд YTM выглядит странно: -0,1%. Отрицательная доходность к погашению при цене 992,6 ₽ (99,25% номинала) объясняется именно флоатерной природой бумаги и тем, что основной заработок инвестора - не в дисконте к погашению, а в купонных выплатах, пересматриваемых по рынку.
Реальная картина доходности иная. Фактическая купонная доходность за последний период - 41,43 рубля в квартал, что эквивалентно примерно 16,6% годовых. Спред к ключевой ставке ЦБ в 14% составляет около 235 б.п. Даже для эмитента уровня AAA это привлекательная премия.
Ещё один показатель из анализа - спред YTM в 20,04% к ключевой ставке 14%, то есть порядка 579 б.п. Для бумаги высшего рейтинга такая премия экстремально высока и нетипична. Она не связана с кредитным риском (он ничтожен), а объясняется конъюнктурой рынка рублёвого долга и премией за ликвидность в текущих макроусловиях. Высокая ключевая ставка делает фиксированные купоны непривлекательными, и это создаёт аномальный спред для флоатеров даже у первоклассных заёмщиков.
Ликвидность и риски
Объём торгов по бумаге на момент анализа - всего 1000, что сигнализирует о низкой рыночной активности. Именно премия за ликвидность во многом формирует аномально широкий спред флоатеров даже у первоклассных заёмщиков. Риски, которые стоит держать в уме:
- Ликвидный риск. Низкий объём торгов затрудняет быстрый выход из позиции без проскальзывания.
- Процентный риск минимален, но не нулевой - он ограничен 3-месячным окном пересмотра.
- Кредитный риск ничтожен по оценке обоих рейтинговых агентств.
Итог
Газпром капитал БО-002Р-10 - это инструмент с исключительно низким кредитным и процентным риском, короткой дюрацией (около 3 месяцев) и доходностью, заметно превышающей уровень, типичный для рейтинга AAA. Сочетание дисконта к номиналу (цена 99,25%) и рыночного флоатерного купона делает бумагу интересной для консервативного инвестора, который хочет зарабатывать на высокой ставке, не беря на себя риск её изменения.
Подробнее по бумаге и свежие котировки - на платформе BondScan: https://bondscan.ru/app/bonds/RU000A107084?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Комментарии
Похожие статьи
RU000A10A9Z1 - Магнит БО-004Р-05: надёжный флоатер с доходностью под 16%?
Облигация Магнит БО-004Р-05: доходность 16%, рейтинг AAA, переменный купон. Разбор для консервативных инвесторов.
ОФЗ 26238: суверенный долг с доходностью 15,7% до 2041 года
Анализ ОФЗ 26238: доходность к погашению 15,7%, дисконт 46,9% к номиналу. Вердикт AI: HOLD. Полный разбор рисков и возможностей.
RU000A1075R6 - Регион-Продукт БО 001Р-04: доходность 31% при дюрации 1,1 года
Анализ муниципальной облигации Регион-Продукт БО 001Р-04: YTM 31%, дисконт 1,9%, короткая дюрация. Вердикт AI: BUY. Подробный разбор рисков и доходности.
Bondscan AI