RU000A10BK17 - Газпром нефть БО 003P-15R
BondScan
This article was prepared with the help of AI and reviewed by an editor.
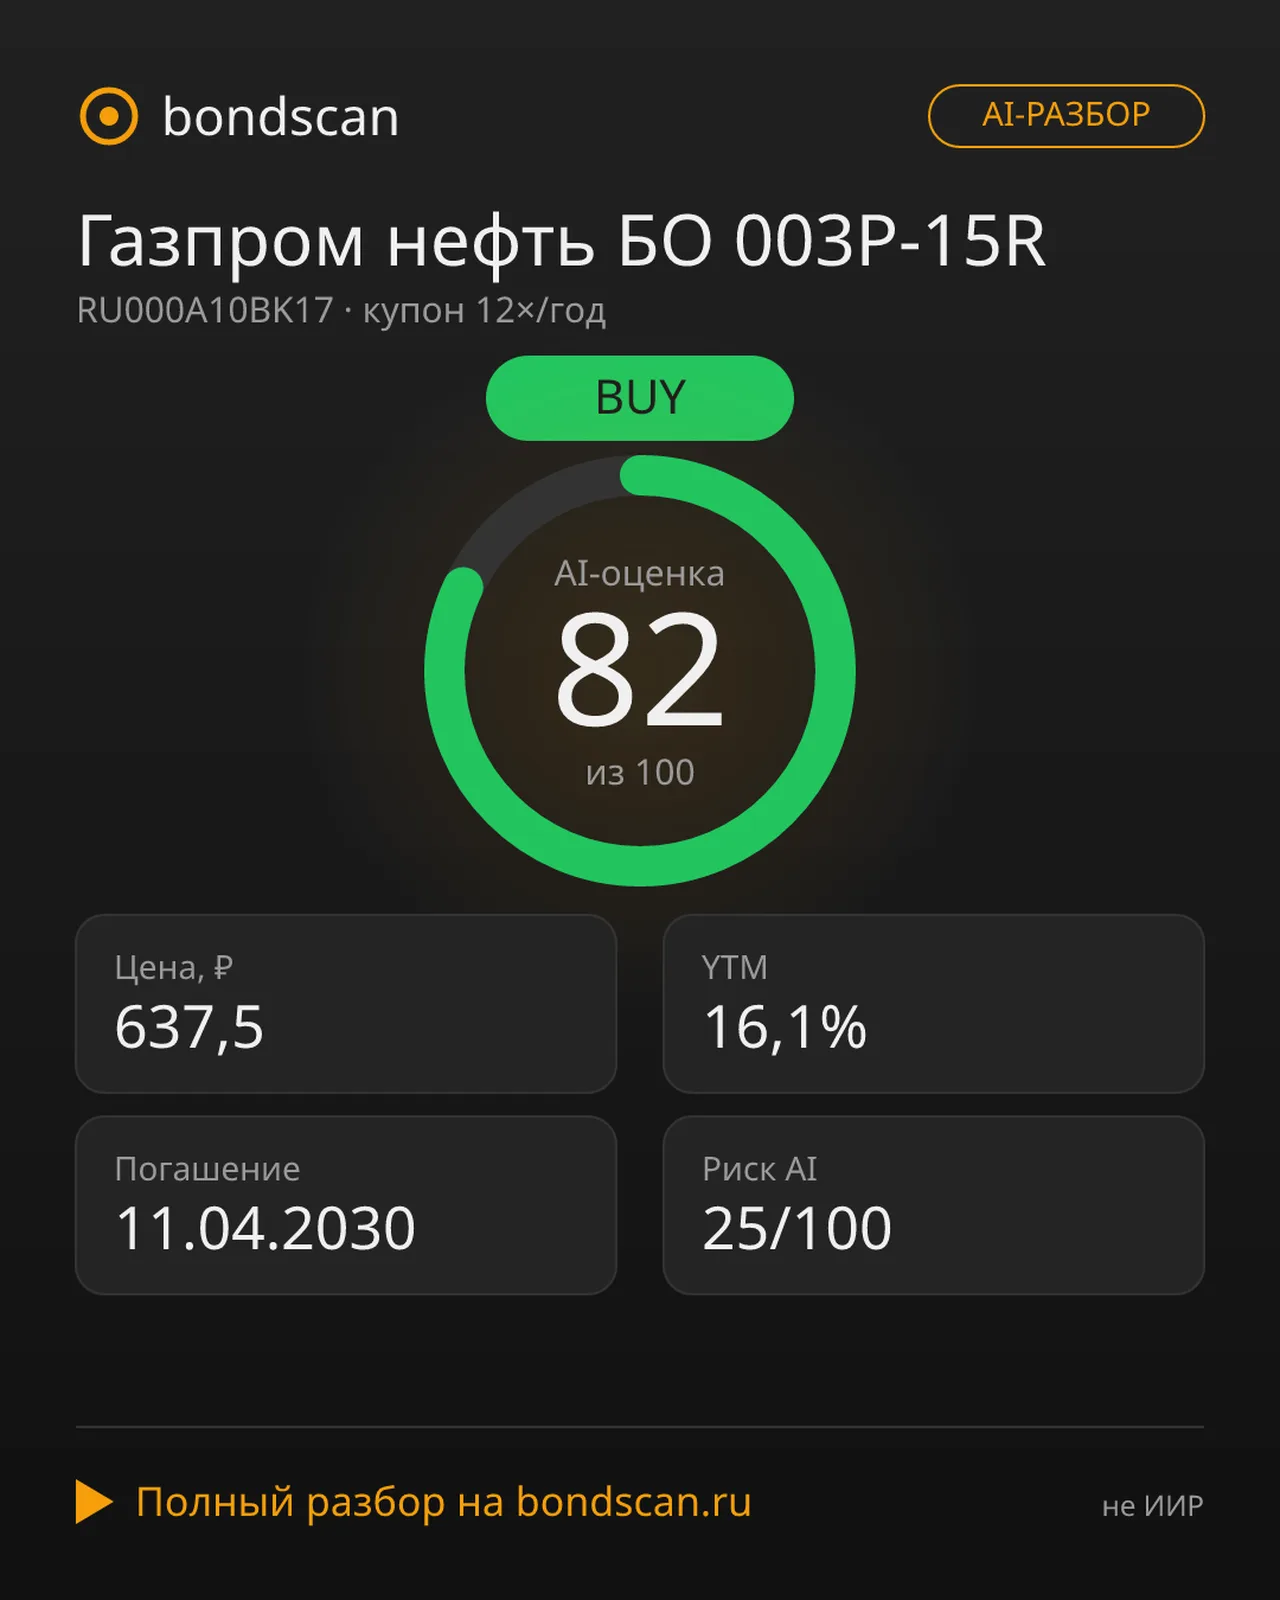
Вердикт AI
🟢 BUY (оценка 82/100) Ключевые показатели: цена 637,5 ₽, дисконт к номиналу 36,2%, YTM 16,6%, НКД 0,4 ₽, срок до погашения 11.04.2030, кредитный рейтинг ruAAA, объём торгов 1000.
Профиль облигации
Бумага RU000A10BK17 выпущена компанией «Газпром нефть» и доступна любому участнику рынка без специальных ограничений для квалифицированных инвесторов. Облигация номинирована в российской валюте, имеет фиксированный тип купона и не предусматривает амортизации, субординации, а также колл-опциона и оферты. Текущий объём торгов составляет 1000. Следующая выплата по купону запланирована на 29.10.2026. Документация подтверждает отсутствие рисков по досрочному выкупу со стороны эмитента или инвестора.
Доходность и дисконт
Облигация торгуется в глубоком дисконте. Важно чётко разграничивать базовые метрики: дисконт является непосредственно СКИДКОЙ к номиналу и выражается в процентах от него. В данном случае рыночная цена 637,5 ₽ соответствует 63,8% от номинала, а дисконт к номиналу зафиксирован на уровне 36,2%. При наступлении даты погашения 11.04.2030 инвестор получит полный номинал в размере 1000 ₽. Это означает, что помимо регулярных выплат, инвестор получает невидимую надбавку к доходности, формируемую разницей между ценой покупки и номинальной стоимостью. Текущая доходность к погашению (YTM) зафиксирована на уровне 16,6%. Данный показатель превышает текущую ключевую ставку Центрального банка РФ (14%) на 260 базисных пунктов. Спред в 260 п.п. является адекватным и достаточным для эмитента с высоким кредитным профилем в период жёсткой денежно-кредитной политики.
Механика купонных выплат
Купонный платёж составляет 1,64 ₽. Выплаты производятся 12 раз в год, что обеспечивает высокую частоту денежных потоков и упрощает реинвестирование для портфеля. Накопленный купонный доход (НКД) на момент торгов равен 0,4 ₽. При удержании бумаг до даты погашения инвестор фиксирует высокую эффективность капитала, сочетая стабильные купонные выплаты и прирост стоимости за счёт дисконта. Фиксированный тип купона защищает от снижения доходности при возможном росте рыночных ставок.
Кредитный риск и финансовое здоровье эмитента
Эмитент обладает наивысшими кредитными рейтингами: рейтинговое агентство АКРА присвоило уровни AAA и ruAAA, а Эксперт РА подтвердило отметку ruAAA. Низкий риск дефолта, оценённый AI на уровне 25/100, подтверждается стабильными финансовыми показателями. «Газпром нефть» остаётся вертикально-интегрированной компанией, входящей в ТОП-3 российских производителей нефти. Основное направление деятельности охватывает разведку и разработку месторождений, глубокую нефтепереработку, а также производство и реализацию нефтепродуктов. Финансовый результат демонстрирует устойчивость к рыночным циклам: выручка за отчётный период составила 3,6 трлн рублей, EBITDA достигла 1,07 трлн рублей, а чистая прибыль зафиксирована на уровне 246 млрд рублей. Высокие значения маржинальности обеспечивают бесперебойное обслуживание долга.
Процентный риск и дюрация
Дюрация бумаги составляет примерно 3,5 года (расчётный период до 11.04.2030). Чувствительность к изменению рыночных процентных ставок остаётся умеренной благодаря среднему горизонту до погашения. При текущей ключевой ставке на уровне 14% и фиксированном размере купона динамика цены бумаги будет зависеть от монетарной политики регулятора. В консервативном сценарии сохранения или снижения ставки ЦБ РФ цена облигации имеет потенциал роста, что принесёт инвестору дополнительную прибыль поверх заявленной YTM. Наличие глубокого дисконта выступает надёжным амортизатором против волатильности. Отсутствие колл-опциона исключает риск досрочного выкупа и позволяет инвестору не ограниченно удерживать актив для получения полного потока доходов.
Почему AI говорит BUY
Искусственный интеллект формирует рекомендацию к покупке на основе трёх ключевых факторов, вычисленных из портфеля данных:
- Высокая оценка доходности. Индекс доходности составил 82/100, что подтверждается YTM на уровне 16,6% и существенным дисконтом к номиналу (36,2%).
- Минимальная просадка по рискам. Индекс рисков зафиксирован на комфортной отметке 25/100, что отражает надёжность эмитента и умеренную дюрацию в 3,5 года.
- Подтверждённая финансовая база. Сочетание рейтинга ruAAA, выручки 3,6 трлн рублей и прибыли 246 млрд рублей создаёт прочный фундамент для обслуживания долговых обязательств и регулярных выплат без ущерба для операционной деятельности.
Итог и рекомендации
Облигация RU000A10BK17 представляет собой консервативный и ликвидный инструмент для фиксации высокой доходности. Глубокий дисконт формирует чёткий потенциал роста стоимости бумаги к моменту погашения. Спред в 260 п.п. к ключевой ставке ЦБ (14%) полностью компенсирует процентные и кредитные риски. Надёжный эмитент со стабильными результатами (EBITDA 1,07 трлн рублей, прибыль 246 млрд рублей) гарантирует своевременность выплат. Рекомендация платформы остаётся позитивной. Сочетание высокой доходности, низкого кредитного профиля и математически обоснованного дисконта делает бумагу оптимальным элементом диверсификации портфеля.
Подробный анализ и текущие котировки доступны по ссылке: https://bondscan.ru/bonds/RU000A10BK17?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Comments
Related articles
RU000A10BPF3 - ТГК-14 001Р-07: Фундаментальный профиль и фиксация доходности
Облигация ТГК-14 с высокой доходностью и рейтингом BBB. Спред 8,49 п.п., погашение 2030 года. Вердикт AI: BUY. Читайте разбор на BondScan.
RU000A10BTT6 - Универсальная лизинговая компания УЛК 001Р-01
Глубокий разбор облигации УЛК 001Р-01: оценка дисконта, спред к ставке ЦБ 14% и рекомендация AI BUY. Читайте фундаментальный анализ на BondScan.
SU26235RMFS0 - ОФЗ 26235
Вердикт BUY (82/100). Дисконт 28,8%, доходность 15,5%. Полный анализ риска и доходности облигации ОФЗ 26235.
BondScan