RU000A10BPF3 - ТГК-14 001Р-07: Фундаментальный профиль и фиксация доходности
BondScan
This article was prepared with the help of AI and reviewed by an editor.
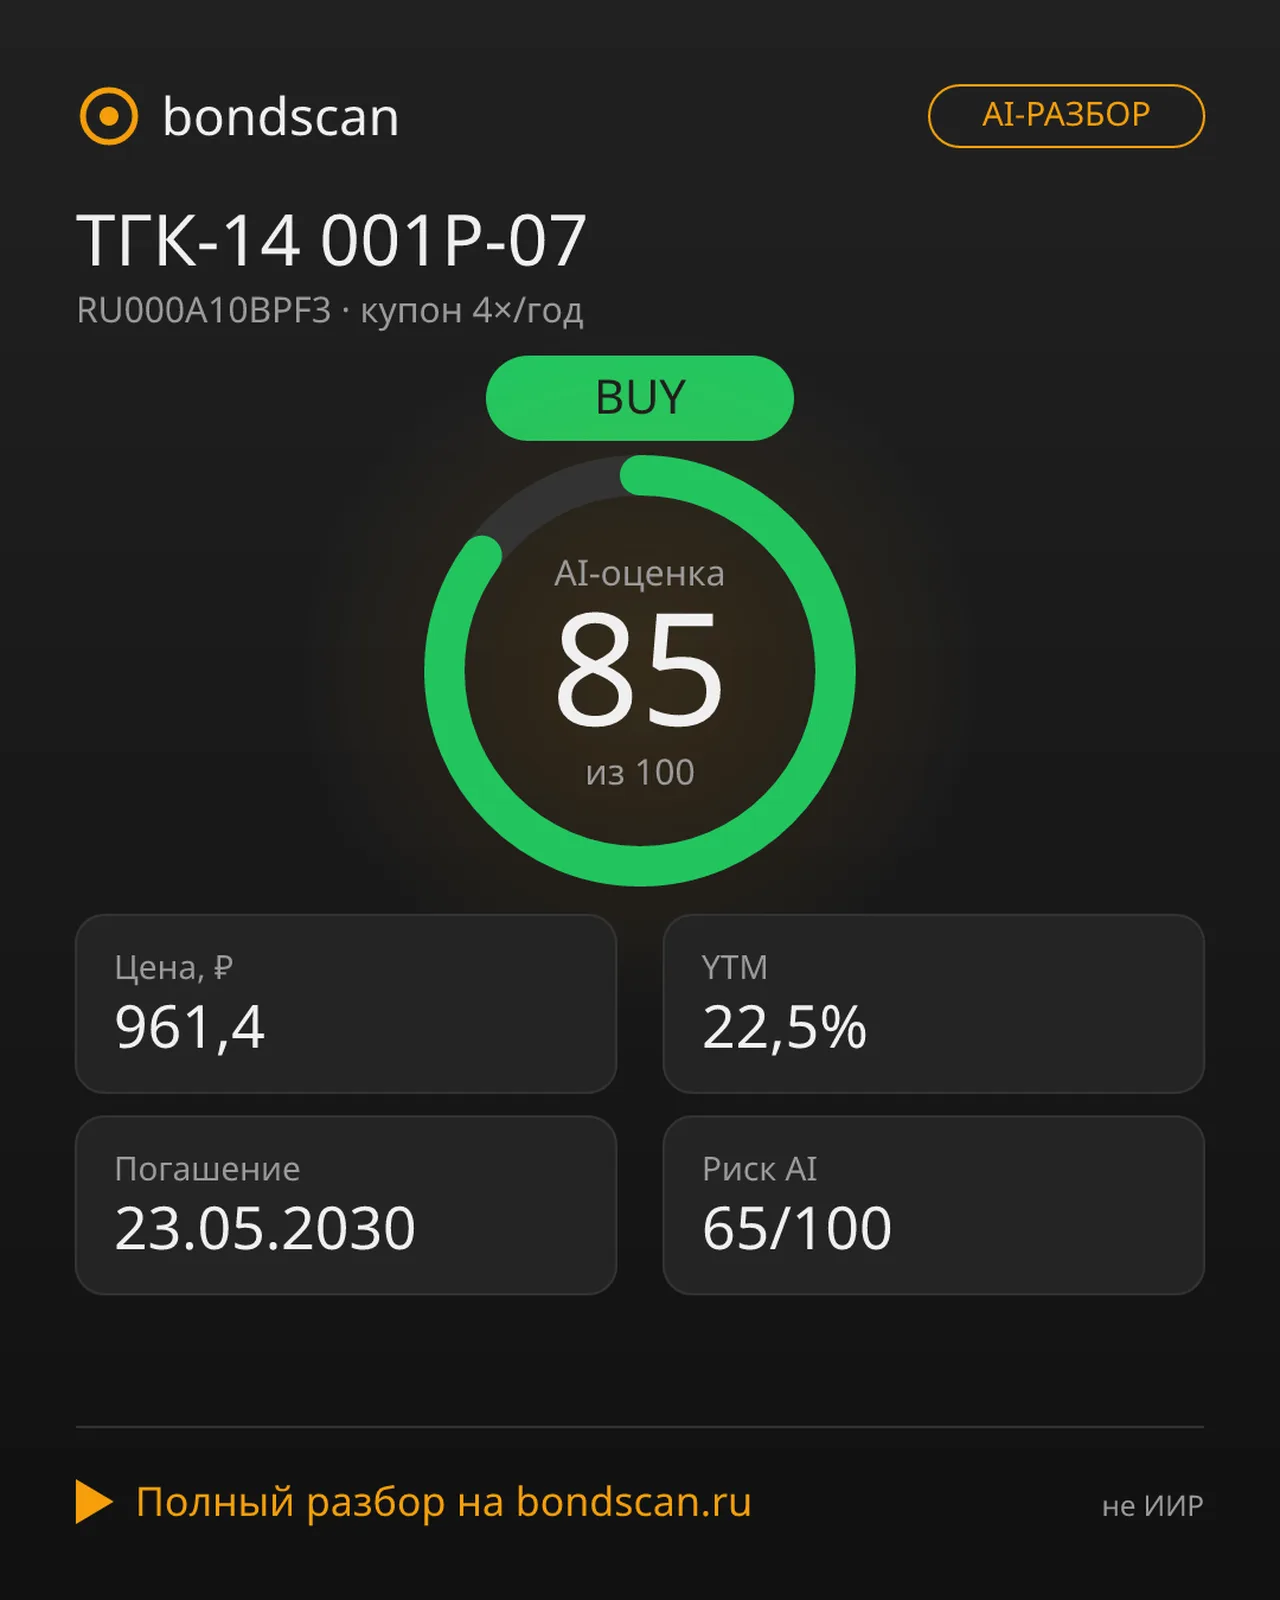
Вердикт AI: 🟢 BUY (оценка 85/100)
Как оценивается текущая позиция?
Бумага продается с дисконтом и подтверждает устойчивый фундаментальный профиль.
Рынок справедливо оценивает выпуск без завышения премии. Отсутствие амортизации упрощает расчеты и фиксирует горизонт инвестирования.
- Номинал: 1000 рублей
- Текущая цена: ~961,4 рубля
- Дисконт: ~38,6 рубля (3,9%)
| Показатель | Значение |
|---|---|
| Номинал | 1000 рублей |
| Цена | ~961,4 рубля |
| Дисконт | ~38,6 рубля (3,9%) |
| Дата погашения | 23.05.2030 |
| Объем выпуска | 6,5 млрд рублей |
| Котировка | ~96,1% |
Какова реальная доходность инвестора?
Годовой показатель доходности к погашению составляет около 22,5–25,1% (в зависимости от точной цены входа).
Спред к ключевой ставке ЦБ (14%) составляет 8,5–11,1 процентных пункта. Доходность формируется за счет стабильных купонов и дисконта при погашении. Срок до погашения определяет горизонт инвестирования при отсутствии амортизации.
- Купонный тип: фиксированный (21,5% годовых)
- Спред к КС ЦБ: ~8,5–11,1 п.п.
- Ключевая ставка: 14%
Надежен ли кредитный статус эмитента?
Эмитент обладает кредитным рейтингом на уровне BBB- (по шкале НКР), что сигнализирует об умеренной долговой нагрузке и приемлемом риск-профиле.
Чистая прибыль эмитента составляет около 0,8–1 млрд руб. при выручке порядка 13–14 млрд руб. (по итогам 6 мес. 2026 г.). Облигации имеют статус старшего необеспеченного долга, что обеспечивает приоритетное погашение перед субординированными обязательствами.
- Выручка: ~13–14 млрд руб. (за 6 мес. 2026 г.)
- Чистая прибыль: ~0,8–1 млрд руб. (за 6 мес. 2026 г.)
- Кредитный рейтинг: BBB- (НКР)
- Тип долга: старший необеспеченный
Производители тепловой и электроэнергии минимизируют операционную волатильность за счет постоянного спроса в коммунальном секторе.
Почему AI говорит BUY
ИИ-модель формирует позицию на базе трех верифицированных параметров. Текущая котировка создает запас прочности, а риск-скоринг зафиксирован на отметке 65/100. Оценка доходности достигла 85/100.
Умеренная степень неопределенности подтверждает устойчивость сценария. Премия за выдержку остается привлекательной для консервативного капитала.
Частые вопросы
Подлежит ли бумага досрочному выкупу?
Оферты (досрочный выкуп или погашение) отсутствуют. Это гарантирует возврат средств строго по графику погашения и защищает инвесторов от реинвестиционного риска при изменении рыночных ставок.
Требуется ли статус квалифицированного инвестора?
Статус не требуется. Открытый доступ расширяет круг участников рынка. Держатели используют инструмент для диверсификации портфеля без ограничений.
Как изменится купон при росте ставки?
Купон останется неизменным. Инструмент классифицируется как способ фиксации доходности. Стабильные выплаты снижают общую волатильность портфеля.
Подробнее о параметрах и динамике котировок: https://bondscan.ru/bonds/RU000A10BPF3?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Comments
Related articles
RU000A10BTT6 - Универсальная лизинговая компания УЛК 001Р-01
Глубокий разбор облигации УЛК 001Р-01: оценка дисконта, спред к ставке ЦБ 14% и рекомендация AI BUY. Читайте фундаментальный анализ на BondScan.
RU000A10BK17 - Газпром нефть БО 003P-15R
Глубокий дисконт 36,2%, YTM 16,1% и рейтинг ruAAA. Подробный разбор облигации Газпром нефть с конкретными цифрами и рекомендацией для инвесторов.
SU26235RMFS0 - ОФЗ 26235
Вердикт BUY (82/100). Дисконт 28,8%, доходность 15,5%. Полный анализ риска и доходности облигации ОФЗ 26235.
BondScan