SU26235RMFS0 - ОФЗ 26235
BondScan
This article was prepared with the help of AI and reviewed by an editor.
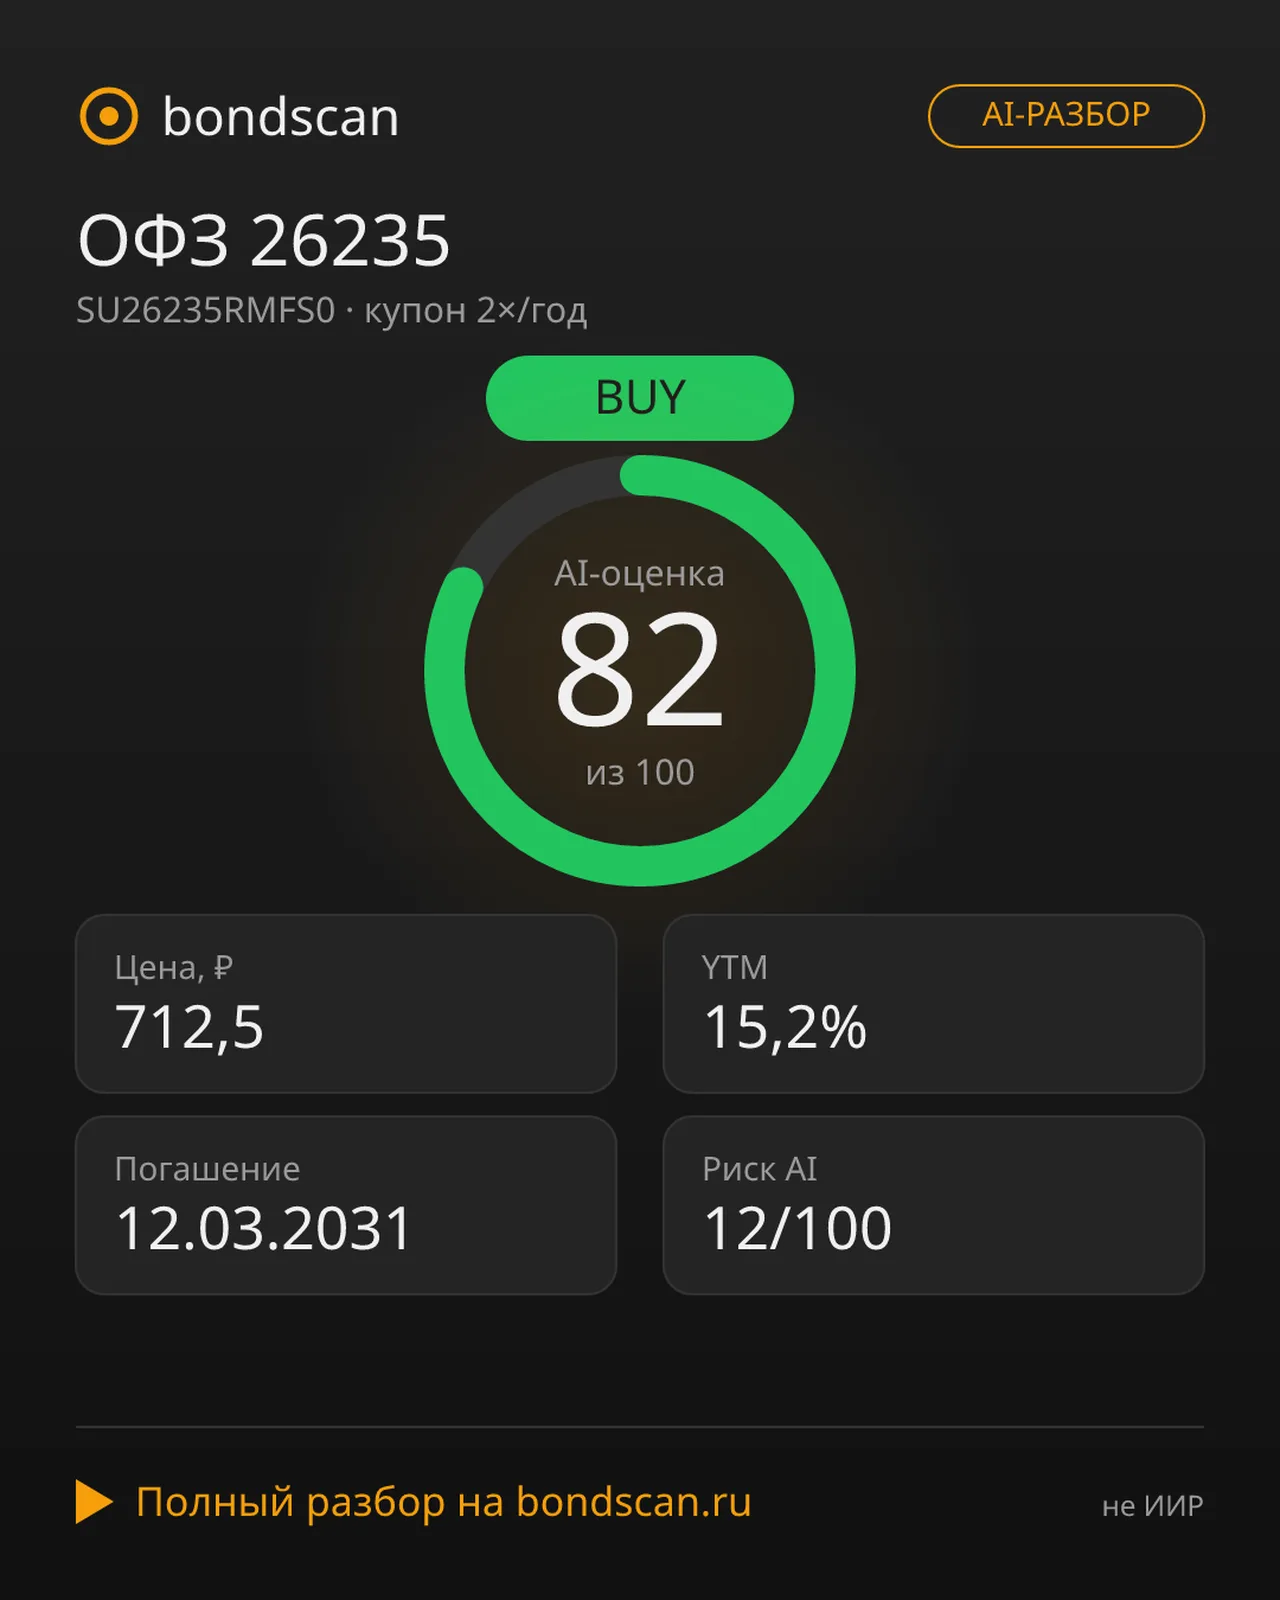
Вердикт AI: 🟢 BUY (оценка 82/100)
📊 Ключевые параметры выпуска
- Эмитент: Министерство финансов РФ (ОФЗ-ПД)
- Номинал: 1 000 ₽
- Текущая цена: ~712,5 ₽ (71,2% от номинала)
- Дисконт к номиналу: 287,5 ₽ (28,8%)
- Купонная ставка: 5,90% годовых (фиксированный купон)
- Размер купона: 29,42 ₽ на одну облигацию (выплаты 2 раза в год)
- Доходность к погашению (YTM): ~15,5% годовых
- Дата погашения: 12 марта 2031 года
- Дюрация: ~3,9 года
- НКД (накопленный купонный доход): ~2,6 ₽
- Следующая выплата купона: 17 марта 2027 года
Доходность и цена дисконта
Облигация торгуется с глубоким дисконтом, что напрямую трансформирует совокупную финансовую результативность инвестора. Текущая рыночная цена составляет около 712,5 ₽. Важной архитектурной деталью является точное соотношение между биржевой котировкой и паритетной величиной. Цена отражает отношение стоимости к номиналу и составляет 71,2% от паритетной стоимости. Дисконт к номиналу выступает исключительно как скидка в процентах. Он равен 287,5 ₽, что соответствует 28,8% от номинала. Данные проценты чётко разграничены: первое значение показывает текущую рыночную оценку бумаги, второе фиксирует величину реальной скидки.
Покупатель фиксирует не только текущую купонную ставку 5,90% годовых, но и значительный прирост капитала, что в совокупности обеспечивает доходность к погашению (YTM) на уровне 15,5%. Динамика цены от текущих ~712,5 ₽ до полного номинала 1 000 ₽ при завершении обращения формирует около 29% дополнительной прибыли. Этот объём аннуализируется на оставшийся срок и вносит существенный вклад в итоговую доходность. Текущий уровень YTM уверенно превышает ключевую ставку ЦБ (14%) на 150 базисных пунктов. Спрэд признаётся умеренным и отражает преимущественно временную премию, а не завышенную компенсацию за кредитное качество эмитента.
Процентный риск и дюрация
Технический горизонт обращения заканчивается датой 12 марта 2031 года. Средневзвешенная модифицированная дюрация оценивается примерно в 3,9 года. Такой технический показатель обеспечивает умеренную чувствительность инструмента к изменениям процентной политики государства. При повышении базовой ставки на 1 процентный пункт рыночная цена облигации прогнозируется к снижению на величину в районе 3,9%. Отсутствие колл-опциона и оферты фиксирует инвестиционный горизонт до даты погашения. Данное решение существенно снижает неопределённость для владельца, исключая риск досрочного выкупания актива эмитентом в неподходящий рыночный момент.
Кредитный профиль и структура выплат
Эмитентом выступает Министерство финансов Российской Федерации, осуществляющее финансирование государственного бюджета и управление государственным долгом. Выпуск является прямым суверенным долгом, что исторически приравнивает ОФЗ к безрисковым активам на внутреннем рынке. Кредитный риск оценивается как минимальный. Отсутствие субординированности и амортизации означает сохранение стандартного характера денежных потоков.
Инвестор получает предсказуемый денежный поток: купоны по фиксированной ставке (29,42 ₽) на протяжении всего срока и полный номинал при погашении. Инструмент открыт для неквалифицированных участников. Высокая ликвидность выпуска подтверждается значительными ежедневными объёмами торгов на Московской бирже, что гарантирует достаточную рыночную глубину и легкость входа в позицию. Накопленный купонный доход (НКД) на дату расчёта составляет около 2,6 ₽. Следующая купонная выплата запланирована на 17 марта 2027 года.
Почему AI говорит BUY
Алгоритмическая оценка формирует рекомендацию к покупке, опираясь на следующие проверяемые параметры из профиля облигации:
- Высокая доходность к погашению (~15,5%) против базовой ключевой ставки ЦБ (14%), что формирует положительный спред в 150 б.п.
- Умеренный процентный риск при дюрации около 3,9 года и фиксированном типе купона, защищающий актив от резких колебаний рынка.
- Глубокий дисконт (28,8%) и суверенный статус Минфина РФ, создающие резерв роста цены к номиналу и исключительную защиту капитала.
Риск-скоринг инструмента составляет 12 баллов из 100 возможных, что подтверждает консервативный характер актива. Общая оценка доходности по методологии платформы достигает 82/100. Сочетание предсказуемого денежного потока, защиты от процентных движений и низкой волатильности делает бумагу оптимальным выбором.
Итог
ОФЗ 26235 доказывает высокую эффективность в период активной процентной политики. Глубокий дисконт обеспечивает высокую доходность к погашению, а суверенный гарант минимизирует риски эмитента. Бумага успешно дополняет консервативные портфели. Полные параметры котировки и актуальные данные по купонным выплатам доступны на платформе BondScan: https://bondscan.ru/bonds/SU26235RMFS0?source=primary&utm_source=telegram&utm_medium=post&utm_campaign=launch
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Comments
Related articles
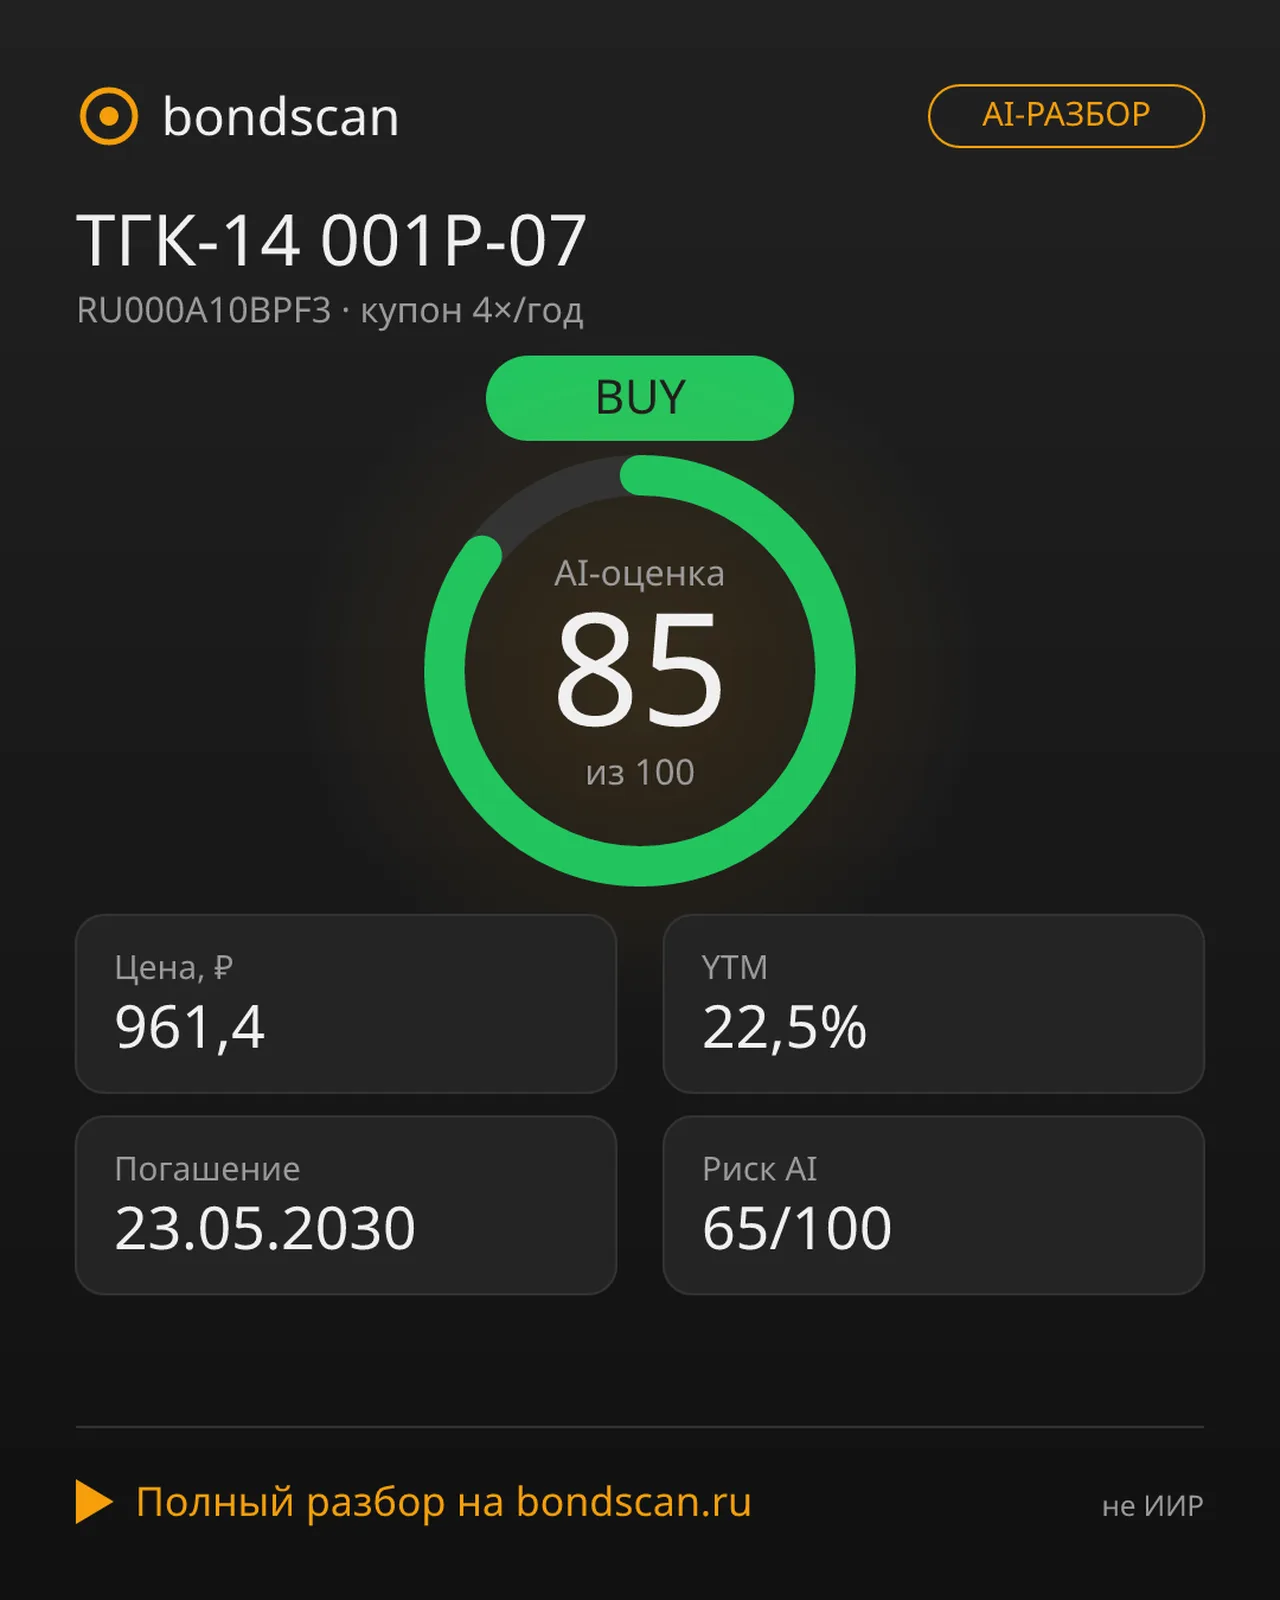
RU000A10BPF3 - ТГК-14 001Р-07: Фундаментальный профиль и фиксация доходности
Облигация ТГК-14 с высокой доходностью и рейтингом BBB. Спред 8,49 п.п., погашение 2030 года. Вердикт AI: BUY. Читайте разбор на BondScan.
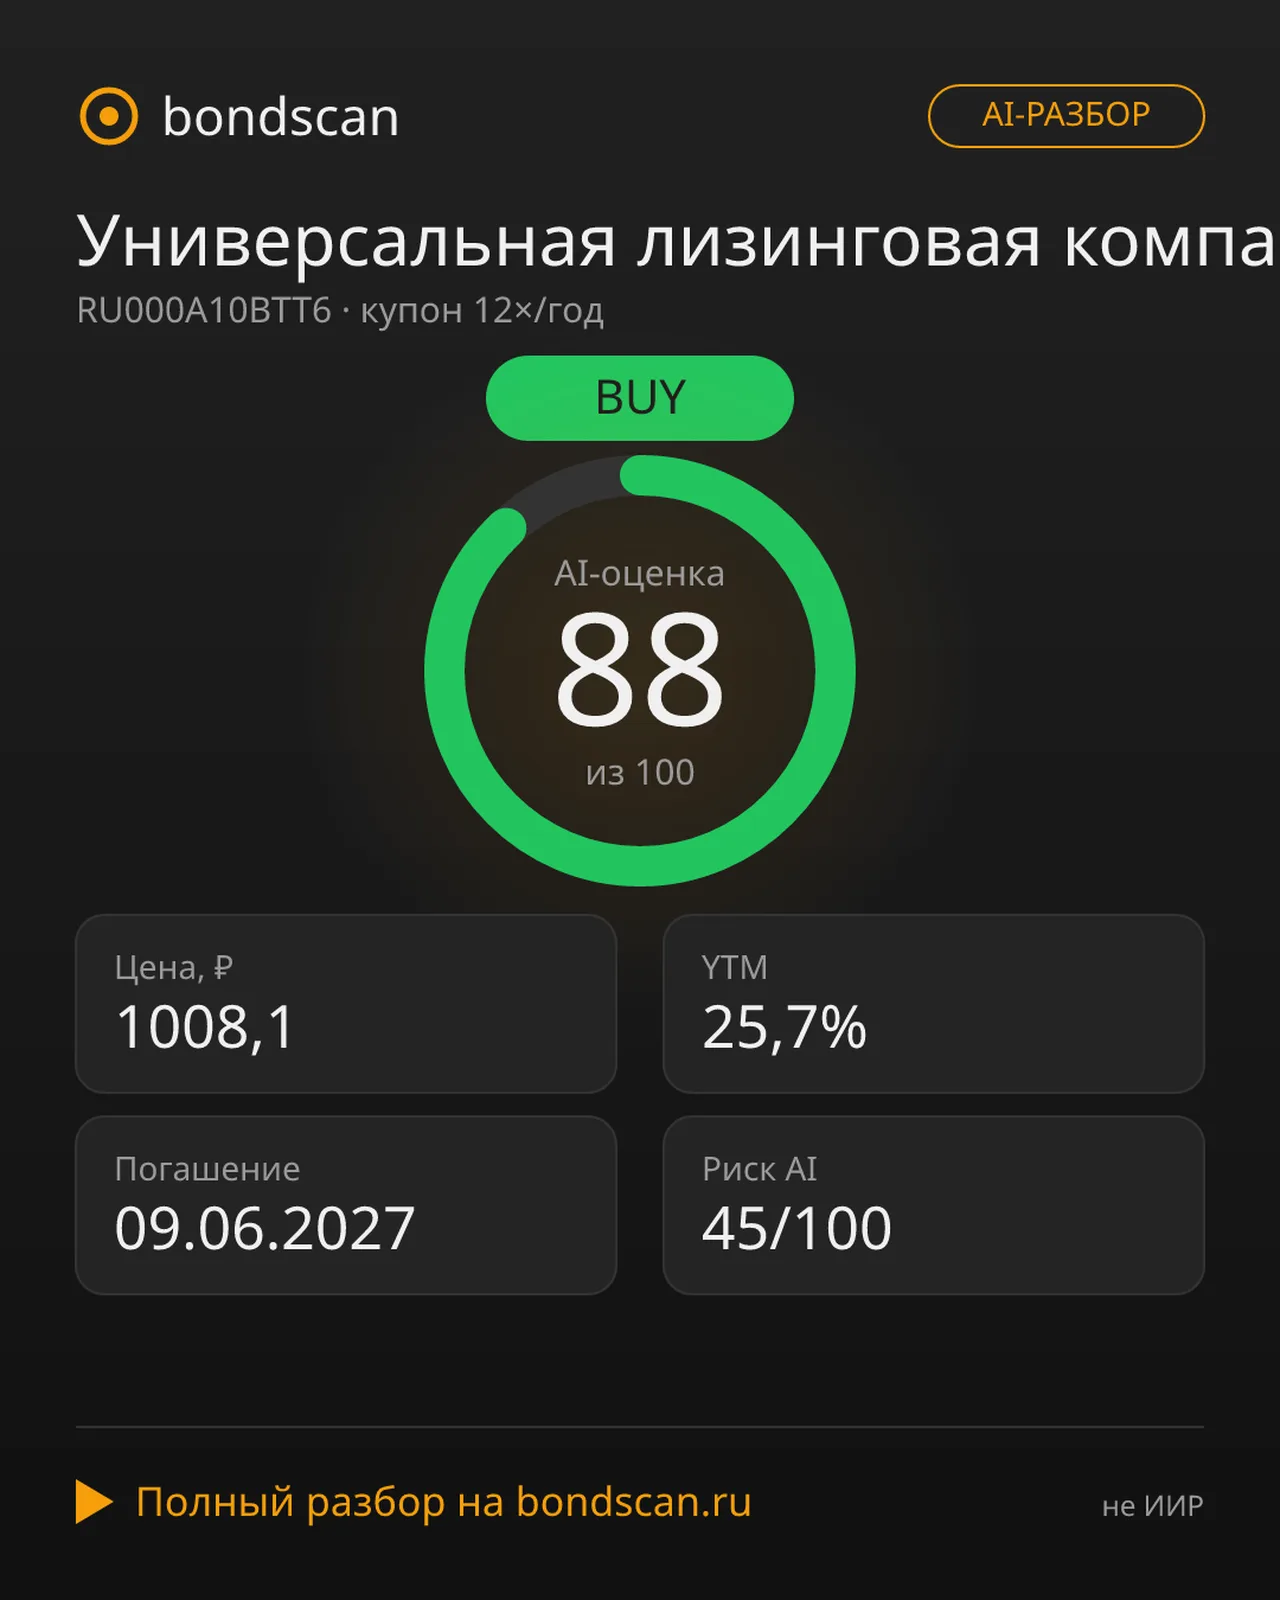
RU000A10BTT6 - Универсальная лизинговая компания УЛК 001Р-01
Глубокий разбор облигации УЛК 001Р-01: оценка дисконта, спред к ставке ЦБ 14% и рекомендация AI BUY. Читайте фундаментальный анализ на BondScan.
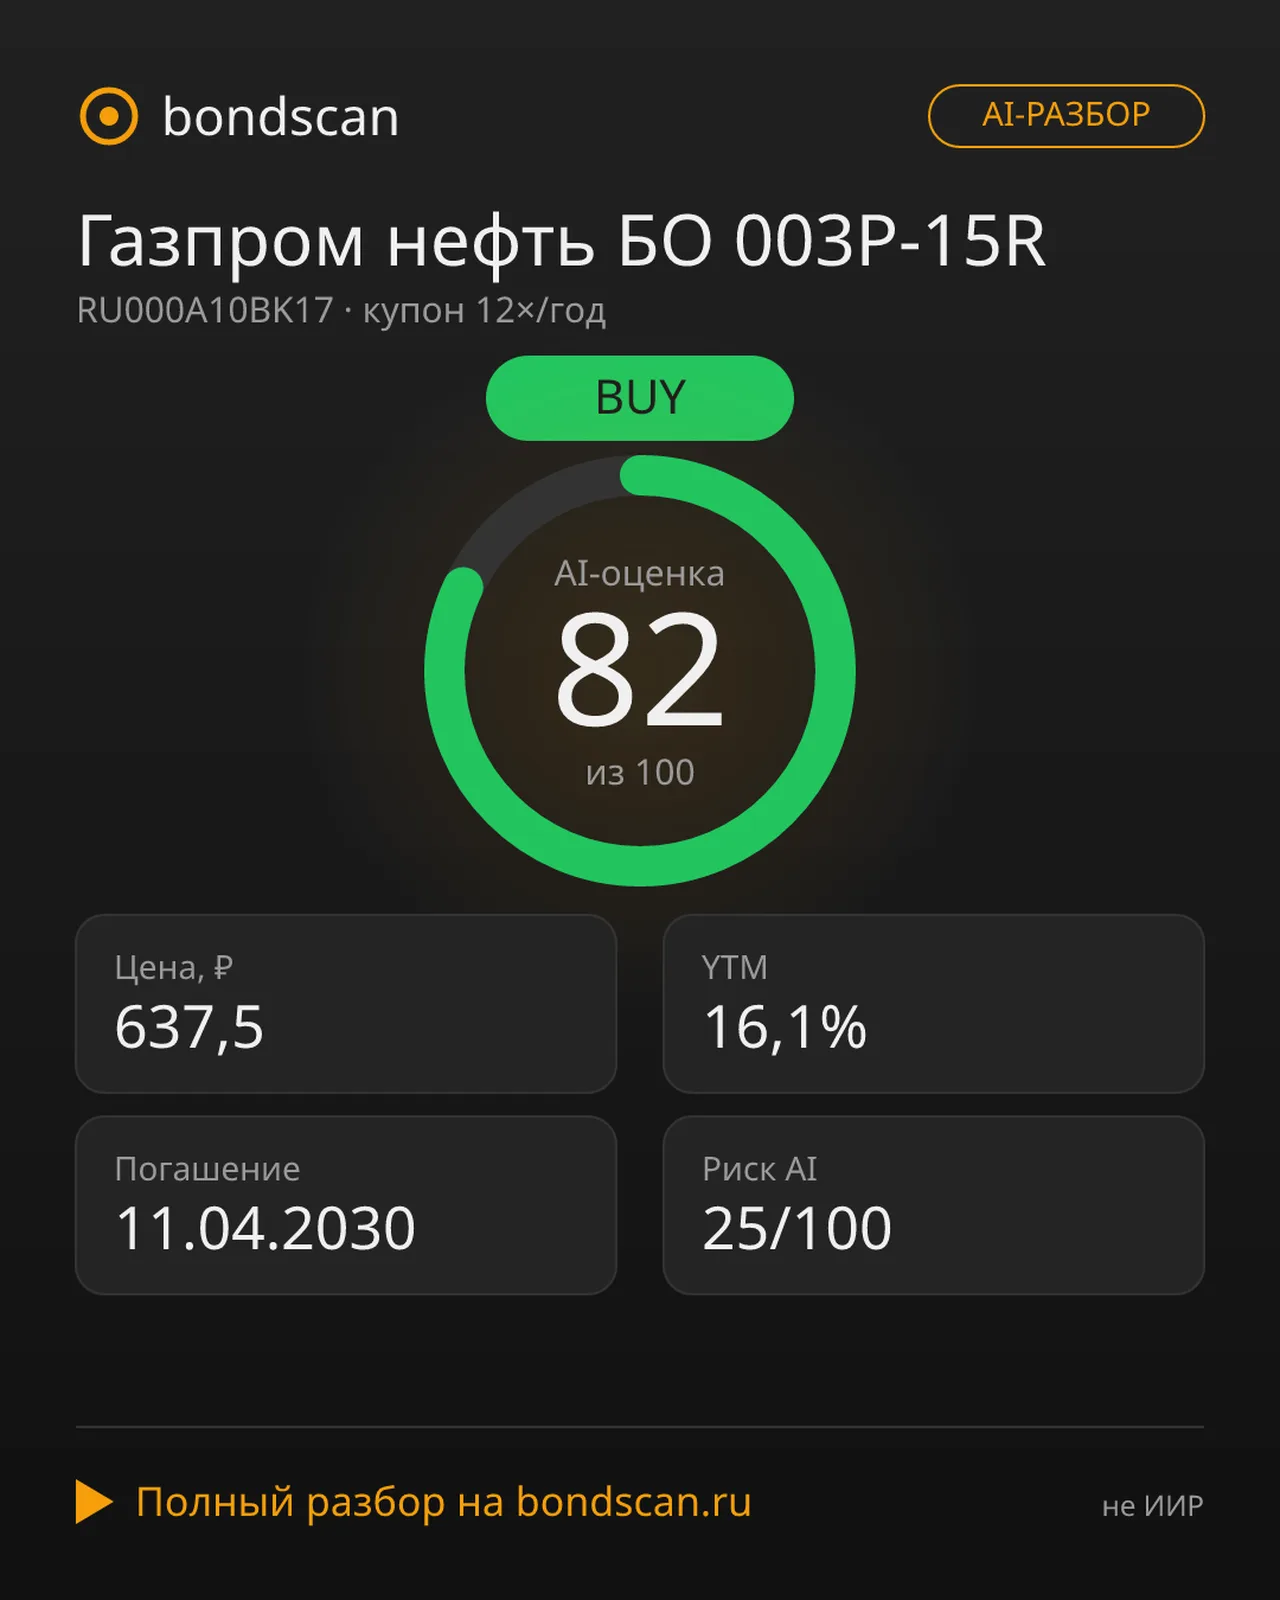
RU000A10BK17 - Газпром нефть БО 003P-15R
Глубокий дисконт 36,2%, YTM 16,1% и рейтинг ruAAA. Подробный разбор облигации Газпром нефть с конкретными цифрами и рекомендацией для инвесторов.
BondScan