RU000A10BSL5 - Ростелеком 001P-17R: доходность 15,01% при минимальных рисках
BondScan
This article was prepared with the help of AI and reviewed by an editor.
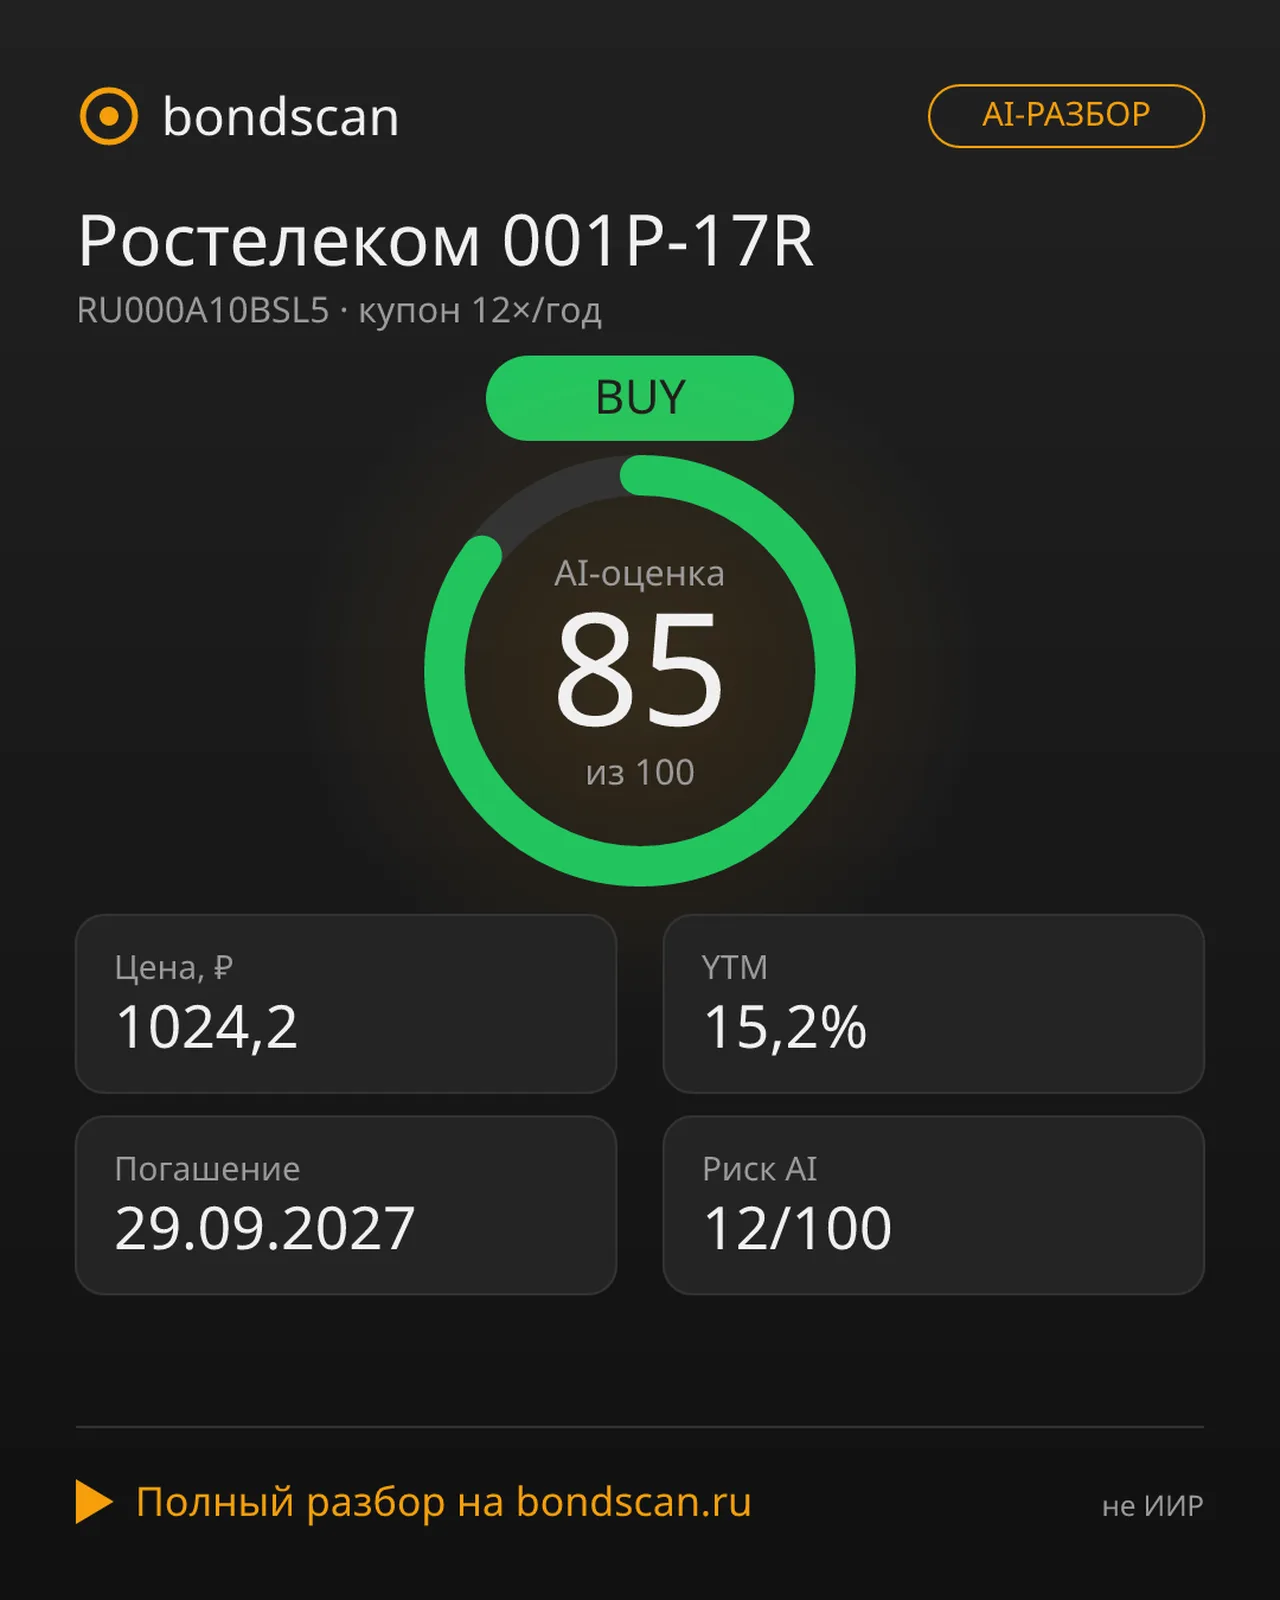
Вердикт AI: 🟢 BUY (оценка 88/100)
Ключевые метрики на 28.08.2026:
- Цена: 1 024,2 ₽ (102,4% от номинала)
- Номинал: 1 000 ₽
- Доходность к погашению (YTM): 15,01%
- Купон: 13,56 ₽ (выплаты 12 раз в год)
- Накопленный купонный доход (НКД): 11,8 ₽
- Дата погашения: 29 сентября 2027 года
- Дюрация: ~1,1 года
- Кредитный рейтинг: AAA (НКР, Эксперт РА), AA+ (АКРА)
- Риск-скоринг AI: 15/100 (низкий кредитный риск)
Что за бумага
Облигация Ростелеком 001P-17R (ISIN: RU000A10BSL5) — корпоративный долговой инструмент ПАО «Ростелеком» с фиксированным купоном.
- Статус: Не субординирована (приоритет в реестре кредиторов).
- Амортизация: Отсутствует.
- Доступность: Доступна для неквалифицированных инвесторов.
Текущая котировка составляет 102,4% от номинала. Инвестор приобретает бумагу с премией 24,2 ₽, которая будет компенсирована регулярными купонными выплатами до даты погашения.
Доходность и структура выплат
Купонный доход составляет 13,56 ₽ на одну облигацию с периодичностью раз в месяц. Это обеспечивает регулярный денежный поток без необходимости ждать квартальных или полугодовых выплат.
- Дата следующего купона: 4 сентября 2026 года.
- Сумма к оплате при покупке: Рыночная цена (1 024,2 ₽) + НКД (11,8 ₽) = 1 036,0 ₽ за одну бумагу.
Доходность к погашению (YTM) на уровне 15,01% является ключевой метрикой. Алгоритм учитывает в этом расчёте как все будущие купонные платежи, так и гарантированный возврат номинала (1 000 ₽) при погашении, что нивелирует факт покупки с премией.
Процентный и кредитный риск
Дюрация ~1,1 года указывает на низкую чувствительность цены облигации к изменениям ключевой ставки ЦБ. При росте рыночных ставок на 1 п.п. теоретическое снижение рыночной цены бумаги составит около 1,1%, что является минимальным показателем волатильности для текущего макроэкономического цикла.
Кредитный профиль эмитента соответствует высшему уровню надёжности. Рейтинги AAA от НКР и Эксперт РА, а также AA+ от АКРА отражают стабильное финансовое положение компании, диверсифицированную выручку и наличие государственной поддержки. Вероятность дефолта по оценкам модели оценивается как крайне низкая.
Почему модель выдаёт вердикт BUY
Анализ данных выделяет три фактора в пользу включения бумаги в портфель:
- Адекватный спред к безрисковой ставке. Доходность 15,01% по бумаге с рейтингом AAA предоставляет положительную реальную доходность с минимальной надбавкой за риск.
- Низкая дюрация. Короткий срок до погашения снижает процентный риск и обеспечивает быстрый возврат основного капитала для его дальнейшего перераспределения.
- Предсказуемый денежный поток. Ежемесячные выплаты упрощают управление ликвидностью портфеля и стратегию реинвестирования.
Нюанс премии к номиналу
Покупка по цене 1 024,2 ₽ означает, что при погашении инвестор получит обратно 1 000 ₽. Разница в 24,2 ₽ не является убытком: она равномерно «амортизируется» в расчёте итоговой метрики YTM (15,01%). Дополнительные ручные пересчёты не требуются, рыночная цена уже отражает все факторы дисконтирования.
Целевое применение в портфеле
Инструмент подходит для консервативной и сбалансированной частей портфеля с целями:
- Сохранение капитала с минимальным кредитным риском.
- Формирование регулярного пассивного дохода.
- Парковка ликвидности на горизонте до 1,1 года.
⚠️ Дисклеймер: Данный материал подготовлен на основе автоматического анализа биржевых данных и не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты сопряжены с риском. Принимайте инвестиционные решения самостоятельно на основе собственного анализа и индивидуального профиля риска.
Материал не является индивидуальной инвестиционной рекомендацией.
Comments
Related articles
RU000A10BPF3 - ТГК-14 001Р-07: Фундаментальный профиль и фиксация доходности
Облигация ТГК-14 с высокой доходностью и рейтингом BBB. Спред 8,49 п.п., погашение 2030 года. Вердикт AI: BUY. Читайте разбор на BondScan.
RU000A10BTT6 - Универсальная лизинговая компания УЛК 001Р-01
Глубокий разбор облигации УЛК 001Р-01: оценка дисконта, спред к ставке ЦБ 14% и рекомендация AI BUY. Читайте фундаментальный анализ на BondScan.
RU000A10BK17 - Газпром нефть БО 003P-15R
Глубокий дисконт 36,2%, YTM 16,1% и рейтинг ruAAA. Подробный разбор облигации Газпром нефть с конкретными цифрами и рекомендацией для инвесторов.
BondScan