RU000A108WY1 - Металлоинвест 001P-08: почему AI рекомендует BUY с доходностью 17,35%
BondScan
This article was prepared with the help of AI and reviewed by an editor.
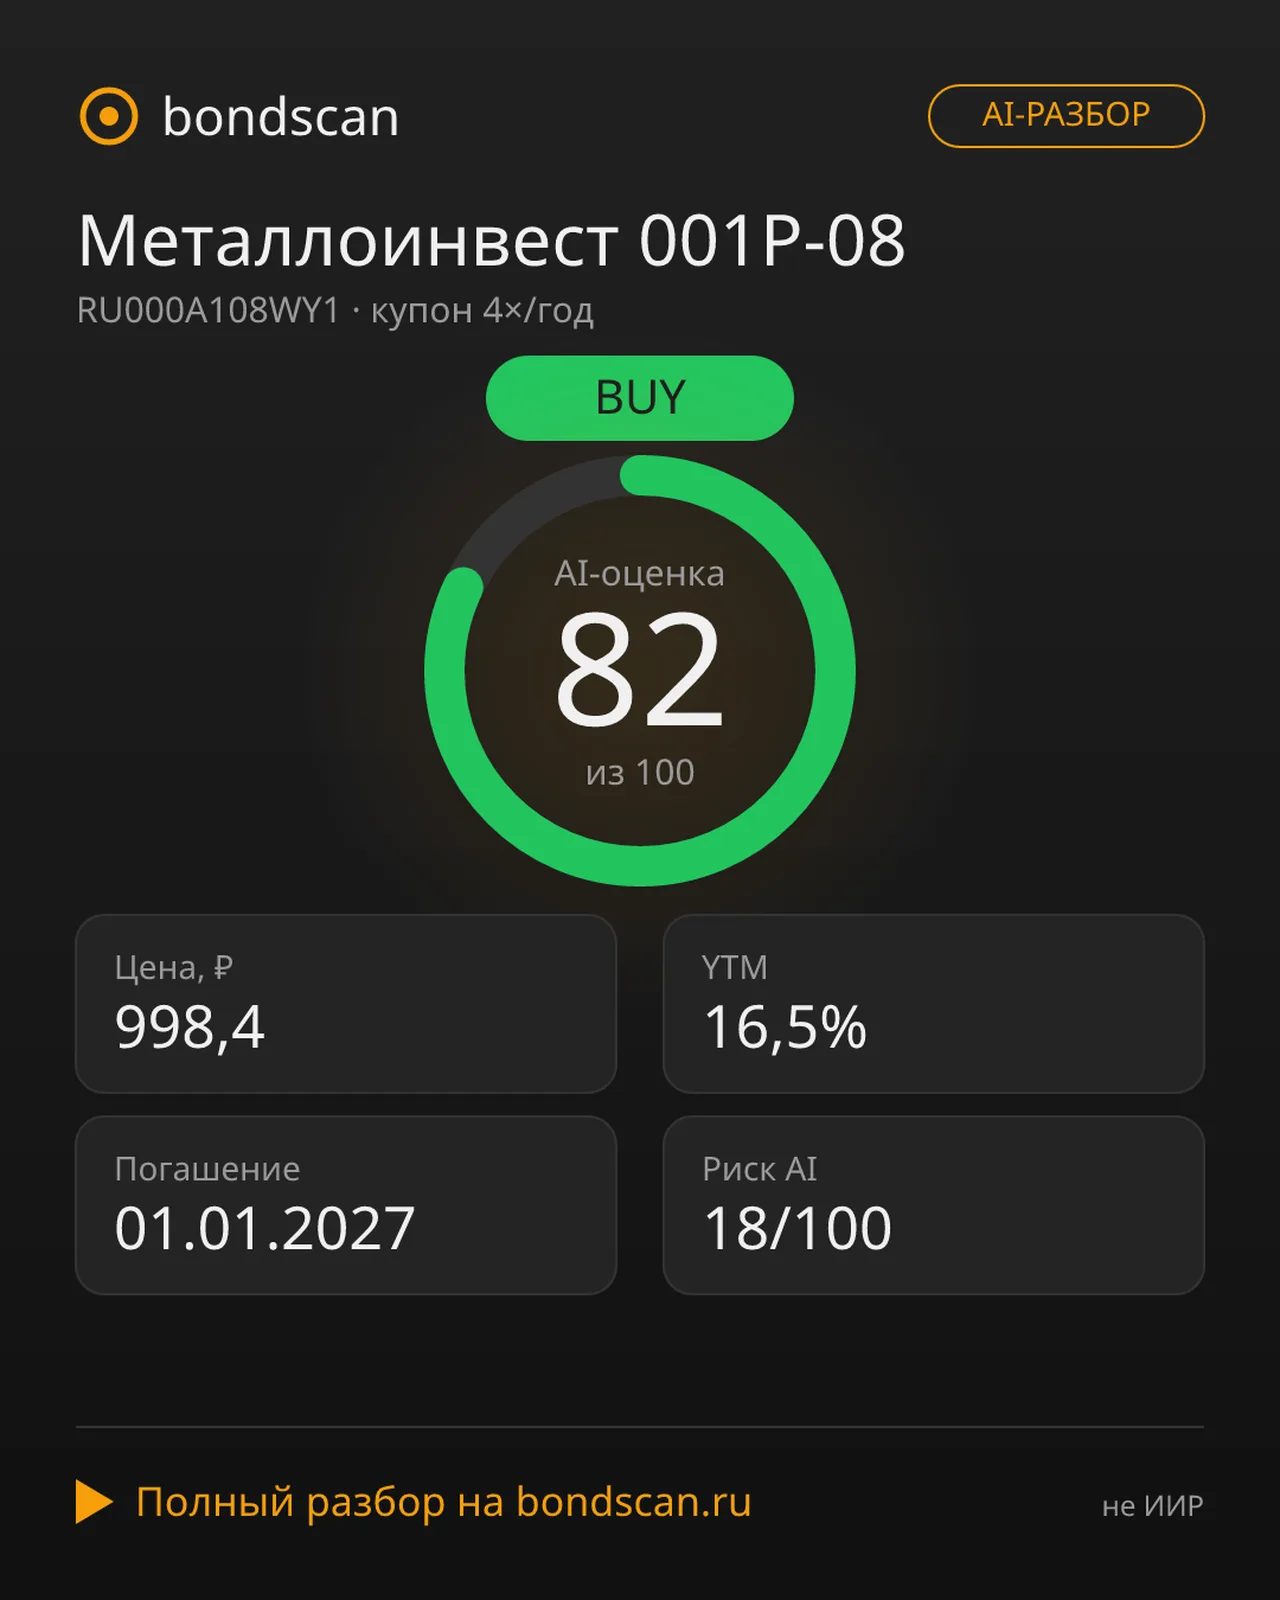
BUY (оценка 82/100) | Риск-скоринг: 18/100
- Цена: 998,4 ₽ (99,84% от номинала)
- Доходность к погашению (YTM): 16,5%
- Дисконт к номиналу: 1,6 ₽ (0,16%)
- Купон: переменный (ключевая ставка ЦБ РФ + маржа), ~37,7 ₽, 4 раза в год
- Погашение: 01.01.2027
- Рейтинги: AA (АКРА), AA+.ru (НКР)
- НКД: ~37,0 ₽
Облигация RU000A108WY1 Металлоинвеста 001P-08 формирует привлекательную заявку для консервативного портфеля. Комбинация высокой доходности, сильных кредитных рейтингов и короткого горизонта до погашения составляет основу вердикта BUY с оценкой 82 из 100 баллов.
Доходность и спред к ключевой ставке
Доходность к погашению облигации составляет 16,5% при текущей ключевой ставке ЦБ РФ на уровне 14%. Спред к ключевой ставке составляет 2,5 п.п. (16,5 - 14,0).
Для бумаги с рейтингами AA (АКРА) и AA+.ru (НКР) спред в 2,5% выглядит достаточно разумным. Это не избыточная премия за риск, что говорит о здоровом соотношении доходности и качества эмитента. Инвестор получает ощутимую компенсацию за кредитное качество, не переплачивая за неё слишком сильно.
Рынок оценивает Металлоинвест как надёжного заёмщика, поэтому премия не запредельная, а сама доходность остаётся привлекательной на фоне общей картины корпоративного долгового рынка.
Процентный риск и дюрация
Погашение бумаги намечено на 01.01.2027, что формирует короткий горизонт — около 1 года и 3 месяцев до погашения. Это означает низкий процентный риск: при короткой дюрации изменения ключевой ставки слабо влияют на рыночную цену облигации.
Ключевая особенность — переменный тип купона. Он защищает инвестора от колебаний процентных ставок: при повышении ключевой ставки купонный доход следует вверх, при снижении — не падает резко. Это важный защитный механизм в текущей монетарной среде.
Дополнительно стоит отметить:
- Нет колл-опциона и оферты — эмитент не сможет досрочно выкупить бумагу, когда это будет невыгодно инвестору;
- Нет амортизации — денежный поток определён и предсказуем до погашения.
Таким образом, распределение денежных потоков по времени компактно и понятно для портфельного планирования.
Кредитное качество эмитента
Кредитные рейтинги AA (АКРА) и AA+.ru (НКР) на практике означают высокое качество и низкий кредитный риск. Это подтверждается и рыночной котировкой: бумага торгуется по цене 99,84% от номинала, что представляет собой небольшой дисконт около 0,16% от номинальной стоимости.
Металлоинвест — крупный железорудный и металлургический холдинг, являющийся одним из мировых лидеров по запасам железной руды и производству товарного горячебрикетированного железа (ГБЖ). Компания объединяет горнодобывающие активы и ведущие металлургические производства. Финансовые показатели уверенные: выручка составляет ~477 млрд руб., чистая прибыль — 81,9 млрд руб. (по итогам 2024 года).
Высокие финансовые показатели эмитента в сочетании с позицией в стабильном сырьевом секторе формируют прочную основу для кредитного качества. Статус не-субординированности дополнительно подтверждает, что статус погашения данной бумаги равен статусу старших кредиторов.
Факторы риска
Несмотря на общий позитивный профиль, стоит учитывать следующие факторы:
- Зависимость от конъюнктуры сырьевых рынков. Металлоинвест зависит от цен на железную руду и сталь. Снижение мировых цен может оказать давление на финансовые результаты холдинга;
- Макроэкономическая и санкционная волатильность. Металлургический сектор подвержен рискам, связанным с логистикой, экспортом и общим состоянием экономики;
- Риск рефинансирования. Хотя горизонт короткий, эмитенту потребуется рефинансировать долг в 2027 году, что в условиях высоких ставок может быть затратным (однако текущий уровень долга компании позволяет управлять этим риском).
Примечание: небольшой дисконт к номиналу (1,6 ₽) полностью компенсируется при погашении, а доступность бумаги для неквалифицированных инвесторов обеспечивает высокую ликвидность, что является преимуществом, а не риском.
Итог
Облигация Металлоинвеста 001P-08 (RU000A108WY1) предлагает привлекательную доходность 16,5% с разумным спредом 2,5 п.п. к ключевой ставке ЦБ при высоких кредитных рейтингах AA / AA+.ru. Короткий горизонт до погашения (менее 1,5 лет) и переменный купон минимизируют процентный риск.
Эмитент с высокими финансовыми показателями (выручка ~477 млрд руб., прибыль 81,9 млрд руб. в 2024 году) работает в стабильном сырьевом секторе. Бумага подходит для консервативного портфеля с целью сохранения капитала и получения дохода.
Почему AI говорит BUY:
- Высокая доходность при сильных рейтингах. YTM 16,5% при рейтингах AA / AA+.ru и спреде 2,5 п.п. к ключевой ставке формирует отличное соотношение риск-доходность. Рынок справедливо оценивает кредитное качество, не занижая компенсацию;
- Минимальный процентный риск. Короткий горизонт до погашения (~1 год и 3 месяца) и переменный тип купона защищают от волатильности процентных ставок. Цена бумаги стабильна вблизи номинала;
- Надёжный эмитент в стабильном секторе. Металлоинвест обладает уверенными финансовыми показателями, большими запасами железной руды и позицией мирового лидера в сегменте. Сырьевой сектор демонстрирует устойчивость.
Полный обзор всех характеристик бумаги доступен на BondScan: RU000A108WY1 на BondScan
Не является индивидуальной инвестиционной рекомендацией.
Материал не является индивидуальной инвестиционной рекомендацией.
Comments
Related articles
RU000A10BPF3 - ТГК-14 001Р-07: Фундаментальный профиль и фиксация доходности
Облигация ТГК-14 с высокой доходностью и рейтингом BBB. Спред 8,49 п.п., погашение 2030 года. Вердикт AI: BUY. Читайте разбор на BondScan.
RU000A10BTT6 - Универсальная лизинговая компания УЛК 001Р-01
Глубокий разбор облигации УЛК 001Р-01: оценка дисконта, спред к ставке ЦБ 14% и рекомендация AI BUY. Читайте фундаментальный анализ на BondScan.
RU000A10BK17 - Газпром нефть БО 003P-15R
Глубокий дисконт 36,2%, YTM 16,1% и рейтинг ruAAA. Подробный разбор облигации Газпром нефть с конкретными цифрами и рекомендацией для инвесторов.
BondScan